新冠疫情的宏观经济和金融后果仅用三周便已显现,而2008年金融危机则用了三年。
市场下跌35%,信贷市场陷入停滞,信用利差飙升至2008年的水平。
新冠疫情(COVID-19)对全球经济的冲击,比2008年全球金融危机(GFC)乃至大萧条来得更快、更严重。在前两次危机中,股市暴跌50%或更多,信贷市场冻结,大量企业破产随之而来,失业率飙升至10%以上,GDP按年化计算收缩10%或更多。但所有这些都花了大约三年时间才逐步显现。而在当前危机中,类似的严峻宏观经济和金融后果仅用三周便已出现。
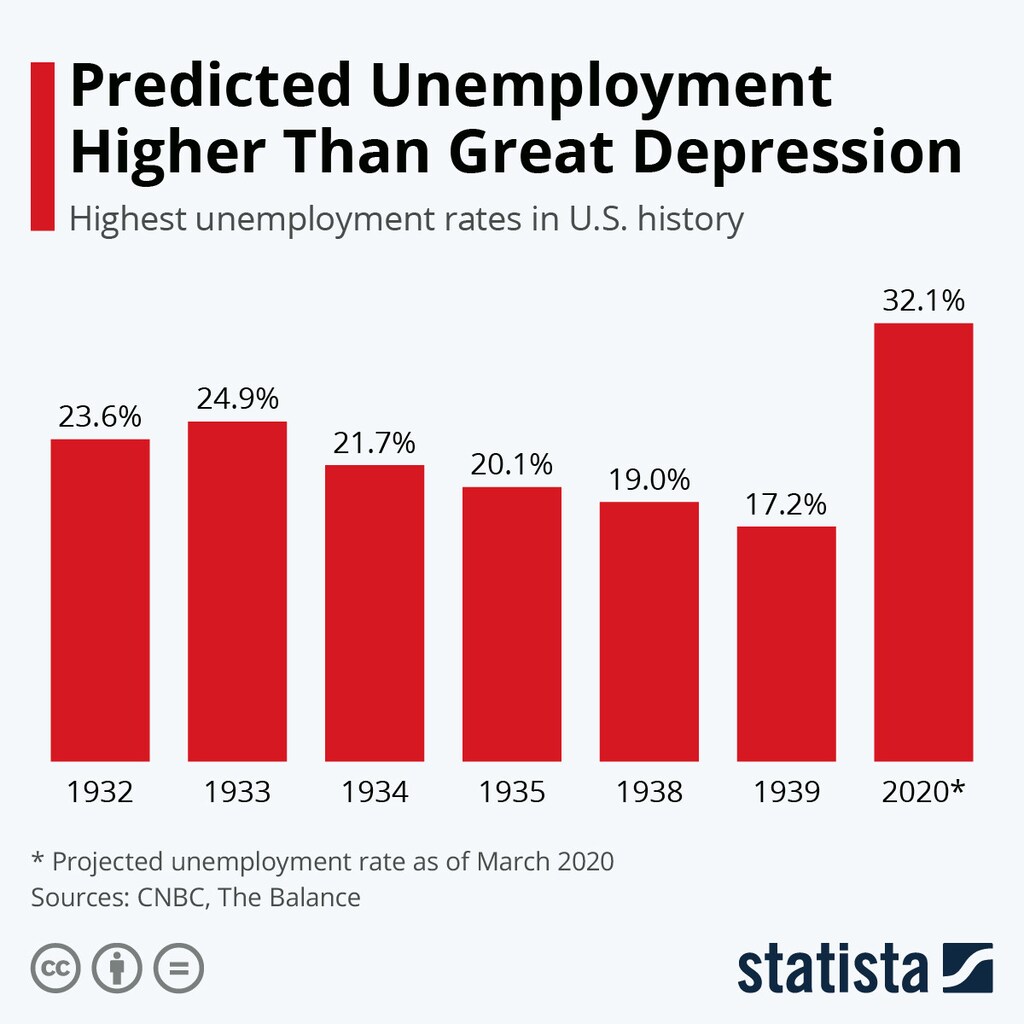
本月早些时候,美国股市仅用了15天便跌入熊市区间(较峰值下跌20%),这是此类下跌有史以来最快的一次。如今,市场已下跌35%,信贷市场陷入停滞,信用利差(如垃圾债券的利差)飙升至2008年的水平。即便是高盛、摩根大通和摩根士丹利等主流金融机构,也预计美国第一季度GDP将按年化计算下降6%,第二季度将下降24%至30%。美国财政部长史蒂夫·姆努钦已警告称失业率可能飙升至20%以上(是全球金融危机期间峰值水平的两倍)。
换言之,总需求的每一个组成部分——消费、资本支出、出口——都正处于前所未有的自由落体之中。尽管大多数自私的评论人士一直在预期会出现“V形”下滑,即产出在一个季度内急剧下降,随后在下一个季度迅速反弹,但现在应当清楚,新冠疫情危机完全是另一回事。目前正在发生的收缩看起来既不是V形、U形,也不是L形(即急剧下滑后陷入停滞),而更像一个I形:一条垂直线,代表金融市场和实体经济的暴跌。V形下滑——产出在一个季度内急剧下降,随后在下一个季度迅速反弹——现在应当清楚,新冠疫情危机完全是另一回事。目前正在发生的收缩看起来既不是V形、U形,也不是L形(即急剧下滑后陷入停滞),而更像一个I形:一条垂直线,代表金融市场和实体经济的暴跌。
即便在大萧条和第二次世界大战期间,经济活动的主体也未像今天的中国、美国和欧洲那样实际陷入全面停摆。最好情景是,经济下滑比全球金融危机更为严重(就累计全球产出减少而言),但持续时间更短,并在今年第四季度恢复正增长。在这种情况下,待隧道尽头的光亮出现时,市场将开始复苏。
但最好情景的成立需要若干条件。首先,美国、欧洲及其他受冲击严重的经济体需要大范围推行新冠病毒检测、追踪和治疗措施,实施强制隔离,并像中国那样实施全面封锁。此外,由于疫苗从研发到规模化生产可能需要18个月,抗病毒药物及其他治疗手段需要大规模投入使用。
其次,货币政策制定者——他们在不到一个月内就完成了全球金融危机后花费三年才完成的举措——必须继续对危机倾囊而出所有非常规手段。这意味着零利率或负利率、强化前瞻指引、量化宽松,以及信贷宽松(即购买私人资产),以支撑银行、非银行机构、货币市场基金,甚至大型企业(商业票据和公司债券融资工具)。美国联邦储备系统已扩大其跨境货币互换额度,以应对全球市场中的巨大美元流动性短缺,但我们现在还需要更多工具,以鼓励银行向流动性不足但仍有偿付能力的中小企业放贷。
第三,政府需要实施大规模财政刺激,包括通过向家庭直接发放现金的“直升机撒钱”方式。鉴于经济冲击的规模,发达经济体的财政赤字需要从GDP的2%至3%提高到10%左右甚至更高。只有中央政府的资产负债表足够庞大和稳健,才能防止私营部门崩溃。
但这些以赤字为资金来源的干预措施必须完全货币化。如果它们通过标准的政府债务筹资,利率将急剧上升,复苏将在萌芽阶段便被扼杀。在当前形势下,干预措施(包括“直升机撒钱”在内)是现代货币理论学派的左翼人士长期倡导的,如今已成为主流。
遗憾的是,就最好情景而言,发达经济体的公共卫生应对远未达到遏制疫情所需的水平,而目前正在讨论的财政政策方案,在规模和速度上都不足以为及时复苏创造条件。因此,新一轮大萧条的风险——一场比原来更糟的“更大萧条”——正与日俱增。
除非疫情得到遏制,否则全球各地的经济体和市场将继续自由落体式下跌。但即使疫情或多或少得到控制,到2020年底整体增长仍可能无法恢复。毕竟届时新一轮病毒季节很可能会伴随新的变异而来;许多人寄予厚望的治疗手段,效果也可能不如预期。因此,经济将再次收缩,市场也将再次崩盘。
此外,如果巨额赤字的货币化开始引发高通胀,财政应对可能会遭遇瓶颈,尤其是在一系列与病毒相关的负面供给冲击削弱潜在增长的情况下。而且,许多国家根本无法以本国货币进行此类借贷。谁来提供援助新兴市场的政府、企业、银行和家庭?
无论如何,即便疫情及其经济连锁反应得到控制,全球经济仍可能面临若干“黑天鹅”尾部风险。随着美国总统选举临近,新冠疫情危机将让位于西方与至少四个修正主义强国之间重新升级的冲突:中国、俄罗斯、伊朗和朝鲜,它们均已在利用不对称网络战从内部破坏美国。对美国选举进程不可避免的网络攻击,可能导致选举结果存在争议,引发“操纵”指控,并可能爆发公然暴力和社会动乱。
同样,正如我此前所论证的,市场严重低估了今年美国与伊朗爆发战争的风险;恶化中美关系的速度正在加快,因为双方都在将新冠疫情的规模归咎于对方。当前危机可能会在未来数月和数年内加速全球经济持续的碎片化和瓦解。
这三重风险——疫情失控、经济政策工具不足以及地缘政治黑天鹅——足以使全球经济陷入持续萧条和失控的金融市场崩溃。2008年崩盘之后,有力(尽管迟到)的应对将全球经济从深渊中拉了回来。这一次,我们未必如此幸运。




