国际货币基金组织预计,2020年亚洲经济增长将停滞于零——这是60年来最差表现;中国经济增速将从2019年的6.1%降至预计今年的1.2%。
国际货币基金组织亚太部主任张永力阐述了从刺激需求到货币政策等促进经济增长的措施。
这是一场前所未有的危机。它比全球金融危机更加严重,亚洲也无法幸免。尽管2020年的增长前景极不确定,2021年的前景更是如此,但新冠病毒对该地区的影响将波及各方,且严重程度前所未有。
这是一场真实的经济冲击,需要直接保护民众、就业和产业。
预计2020年亚洲经济增长将停滞于零。这是近60年来最差的增长表现,甚至低于全球金融危机期间(4.7%)和亚洲金融危机期间(1.3%)。尽管如此,就经济活动而言,亚洲的表现似乎仍将好于其他地区。
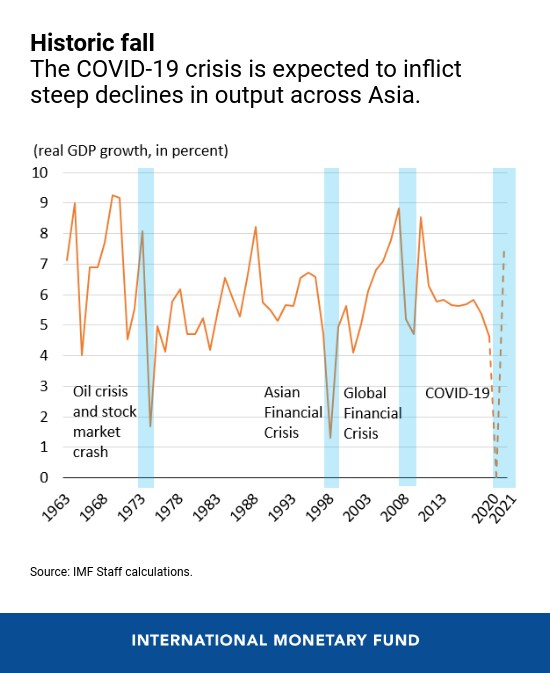
经济增长预测大幅下调:韩国下调3.5个百分点。韩国似乎已成功减缓新冠病毒传播,同时尽量避免长期停产;澳大利亚、泰国和新西兰则下调逾9个百分点,这些国家均受到全球旅游业放缓的冲击,澳大利亚还受到大宗商品价格下跌的影响。在该地区,太平洋岛国由于财政空间有限、卫生基础设施相对欠发达,属于最脆弱的经济体之列。
双重放缓
除了国内防控措施和保持社交距离的影响外,还有两个关键因素正在影响亚洲的前景:
全球经济放缓:预计2020年全球经济将萎缩3%,这是大萧条以来最严重的衰退。这是一场同步发生的收缩,也是全球经济活动突然停摆。亚洲的主要贸易伙伴预计将大幅萎缩,其中美国为6.0%,欧洲为6.6%。
中国经济放缓:预计中国经济增速将从2019年的6.1%降至2020年的1.2%。这与全球金融危机期间中国的增长表现形成鲜明对比:2009年,中国经济增速基本未变,维持在9.4%,这得益于规模约占国内生产总值8%的重要财政刺激措施。这一次我们无法期待如此大规模的刺激,中国也不会像2009年那样助力亚洲增长。
尽管前景高度不确定,2021年预计将实现强劲增长。如果防控措施奏效,并辅以大规模政策刺激以减少“疤痕效应”,亚洲经济增长预计将强劲反弹,反弹幅度将超过全球金融危机期间。但绝不能掉以轻心。该地区各地正处于疫情的不同阶段:中国经济正开始复工,其他经济体正在实施更严格的封锁措施,还有一些地方正经历第二波病毒感染。很多方面取决于病毒传播情况以及政策如何应对。
政策重点
这是一场前所未有的危机,需要采取全面协调的政策应对措施。
首要任务是支持和保护卫生部门,以遏制病毒并采取措施减缓传染。如果各国预算空间不足,就需要重新确定其他支出的优先次序。
防控措施正严重影响各国经济。需要向受冲击最严重的家庭和企业提供有针对性的支持。这是一场真实的经济冲击,与全球金融危机不同,因此需要直接保护民众、就业和产业,而不能只通过金融机构提供支持。
疫情也在影响金融市场及其运行方式。应审慎运用货币政策,提供充足流动性,缓解产业以及中小企业的财务压力,并在必要时暂时放宽宏观审慎监管规定。
需要遏制外部压力。在必要时,应寻求双边和多边互换额度以及多边机构的金融支持。若没有互换额度,外汇市场干预和资本管制可能成为替代方案。
在经济复苏期间,有针对性的支持结合国内需求刺激,将有助于减少疤痕效应,但支持必须惠及民众和小型企业。
亚洲经济体已朝这一方向采取多项举措,包括直接支持卫生部门、直接推出财政刺激方案——一些亚洲发达经济体的方案规模远超全球金融危机期间的应对措施。许多经济体也已实施旨在帮助中小企业的措施。
该地区各国央行已采取行动提供充足流动性、降低利率,部分央行还实施了量化宽松。例如,日本央行扩大了回购操作,并与世界各地的其他央行协调,努力确保市场平稳运行,同时推出措施便利企业融资。
但对于预算中增加支出的空间有限的新兴市场亚洲经济体,可能还需要采取更多行动。如果形势恶化,许多新兴经济体可能被迫采取“不惜一切代价”的做法,尽管它们面临预算约束,且本币尚未国际化。在许多情况下,它们将面临政策取舍。
例如,央行行长正在考虑在一级市场购买政府债券,为小型企业和家庭提供关键的金融支持,以避免大规模裁员和违约。直接货币化之外的另一种选择是,更灵活、更积极地运用央行资产负债表,通过与政府分担风险来支持银行向中小企业放贷。为此,在面临大规模资本流动、资产负债表错配以及其他政策工具使用空间有限的情况下,临时实施资本外流管制可以发挥作用,帮助维护稳定。
国际货币基金组织的支持
新冠肺炎疫情暴发以来,我们一直与该地区各国当局保持联系,提供建议和援助。基金组织有多种可用工具,帮助成员国克服这场危机并限制其对人类和经济造成的代价;该地区已有15个以上国家表示有意申请我们的两项紧急融资工具——快速信贷工具和快速融资工具。基金组织还在其全球金融安全网框架下设立了短期流动性额度,为政策和基本面非常稳健、需要短期适度国际收支支持的成员国提供后备保障。