Stephen Roach撰文指出,2008年的金融危机需要财政和货币政策的果断行动,而当前的冠状病毒混乱局面则需要更多地关注有效的医疗保健,以刺激经济。
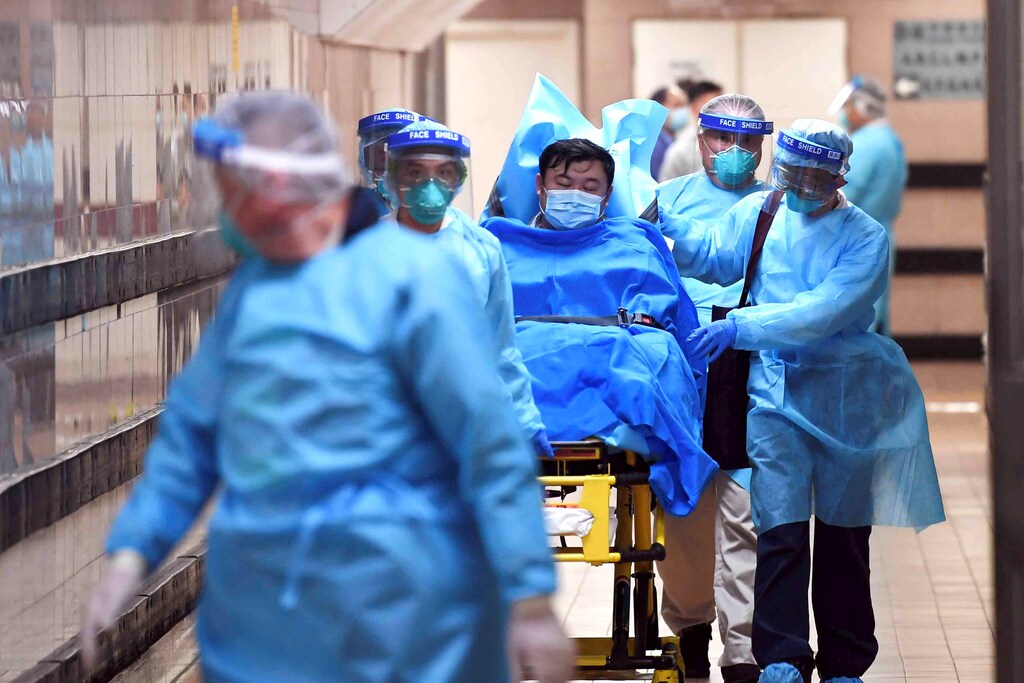
重点必须放在遏制病毒传播,并将公共卫生基础设施的检测能力推至极限。
如果员工不健康、无法上班,经济将进一步滑向衰退。
为了厘清新冠疫情大流行带来的经济和金融后果,人们的第一反应是在早期危机中寻找先例和应对之策。许多人指出,2008年全球金融危机(GFC)是最具相关性的例子,尤其是在美国联邦储备委员会于3月15日宣布非同寻常的货币政策行动之后。那将是一个不幸的错误。
11年前行之有效的做法,今天未必奏效。新冠疫情大流行与全球金融危机恰好形成镜像。政策应对必须据此进行设计。
全球金融危机首先是一场金融冲击,并对实体经济造成了严重打击。相比之下,新冠疫情是一场公共卫生危机。严厉的遏制措施——封锁、交通禁令以及对公共集会的限制——正在对实体经济造成冲击,给企业、其工人以及金融行业带来毁灭性后果。
在全球金融危机期间,美联储的空前行动既恰当又果断,针对的是主要冲击源:对金融体系的毁灭性打击。在新冠疫情危机中,美联储无法发挥同样的作用,因为它所应对的是一种次级冲击:即实体经济所受主要冲击所引发的金融连锁反应。
因此,美联储的应对举措必须被视为应对新冠疫情危机的必要条件,但并非充分条件。无论如何,这都是一个微妙的角色。
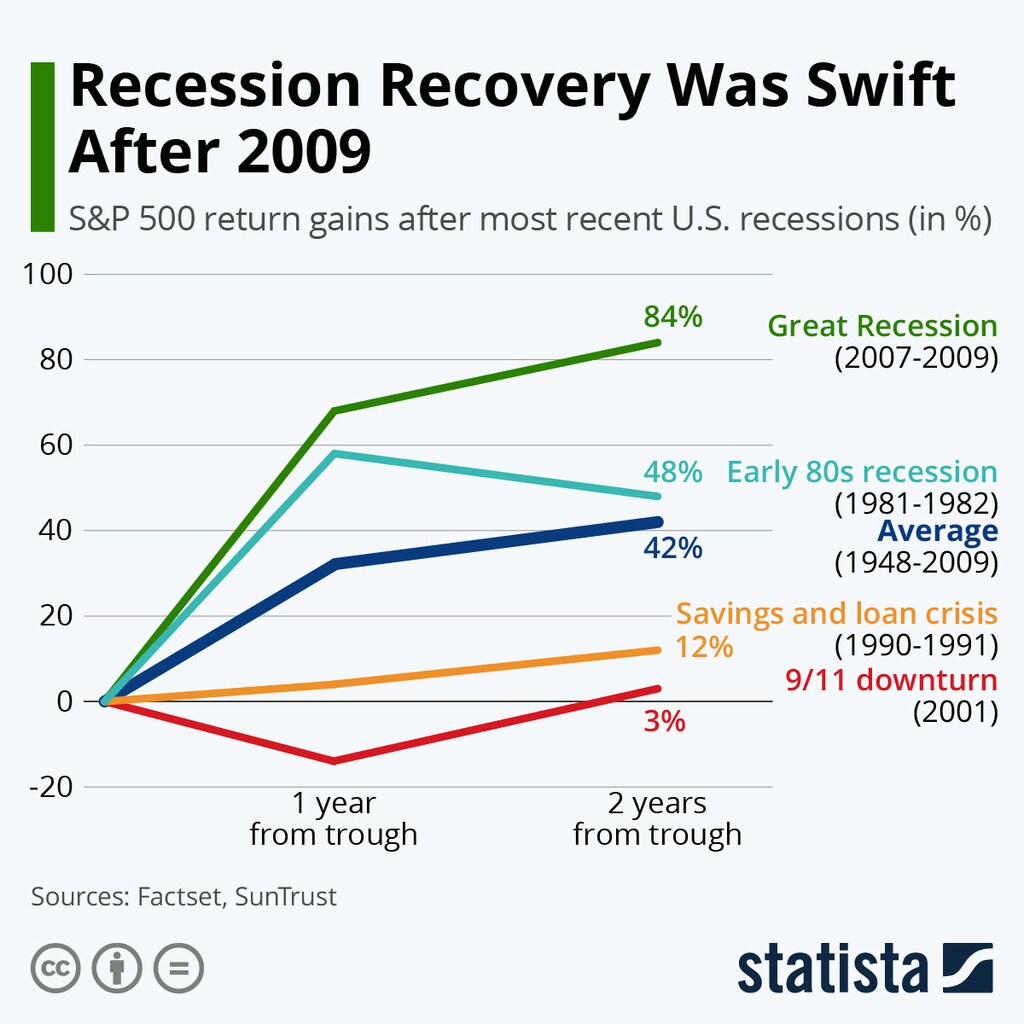
美联储在危机时刻的政策制定必须始终审慎处理。随着危机加剧,美联储无疑处于艰难境地。然而,其罕见的周日公告于3月15日宣布紧急行动,比例行政策会议仅提前两天,传达出一种紧迫感,无疑加剧了投资者的恐慌,并助long了即将出现流动性危机的传言。我们永远无法得知,如果美联储多等几天,是否会更加明智。
然而,这一事件凸显了一个令人不安的事实:我们对货币手段解决世间种种问题的依赖已变得过于严重。在美联储周日的突然宣布之后的几天里,金融市场上新增的剧烈下跌发出了一个强烈信号:“大杀器”——即2008年末和2009年初帮助央行在市场暴跌中托底、行之有效的手段——不仅是应对公共卫生危机的错误武器;遗憾的是,它也已经没有实弹可用。
这当然是一直以来最大的风险。在全球金融危机之后未能使政策利率回归常态,央行应对下一次不可避免冲击的选择已经有限。一次又一次地,我们发现下一次冲击从来都不同于上一次。然而,我们似乎总是执着于重新设计政策、监管和经济结构,而这些设计又受制于上一次危机,结果使我们对即将到来的危机毫无准备。
危机只能通过打击其根源来遏制。在新冠疫情大流行期间,重点必须放在遏制病毒传播上。这需要富有创造性且迅速的行动,首要且最重要的是聚焦公共卫生基础设施,以及新冠疫情遏制与缓解的科学手段。
有人曾借用战时类比来强调当前所需政策应对的规模和范围。虽然这是恰当的,但它以在当今两极分化的环境中严重缺失的政治共识为前提。遗憾的是,国内两极分化、国家保护主义与全球碎片化相互交织,使得将各国团结起来共同应对全球性问题尤为困难。
一如既往,当这场危机过去之后,人们必将深刻反思我们是如何陷入此番困境的。这无疑将包括对全球化的重新评估;全球化曾一度被视为贫穷与富裕国家的经济灵丹妙药。得益于世界贸易的急剧扩张,以及全球价值链的同步爆发式增长,相对贫困的发展中经济体得以作为生产者受益,通过减少贫困和提高生活水平;而发达世界则作为消费者受益,能够购买到更便宜的商品(以及越来越多的服务)。全球化的“双赢”几乎不言自明。
但全球化也使相互依存的世界对经济增长的纯粹速度产生了不幸的执念:增长越快,生产者和消费者获得的“收益”就越大。遗憾的是,这忽视了增长的质量——不仅忽视了疾病防控和公共卫生基础设施方面亟需的投资(新冠疫情危机已使这一点显而易见),也忽视了尽管气候变化的证据同样明显,但对环境保护的投资。
全球金融危机的应对框架是为面临经济增长数量威胁的世界而设计的。对于一个因经济增长质量缺陷而面临冲击的世界,它无法提供答案。货币和财政政策可以缓解金融市场以及受重创的企业和社区的短期困境。但它们无法解决疾病遏制与缓解这一紧迫的首要任务。
人们普遍认为,重启全球增长引擎的最佳途径,是在各国及全球范围内拉平新冠病毒感染曲线。在此次危机期间,政策制定者的首要焦点必须是这一点,而非上一次危机中的货币和财政政策模板。历史证明,现代世界经济在负面冲击之后具有韧性。这为自我驱动的反弹提供了希望的依据。但只有在新冠疫情得到控制之后,这一点才能实现。