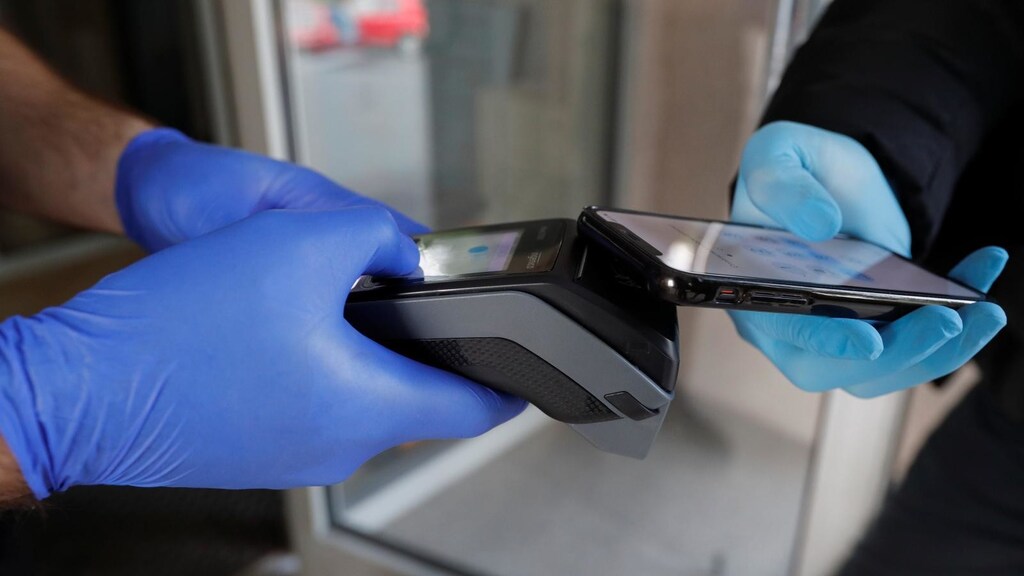
新冠疫情加速了数字支付的使用。
但这种向非接触式交易的转变也凸显了不平等。
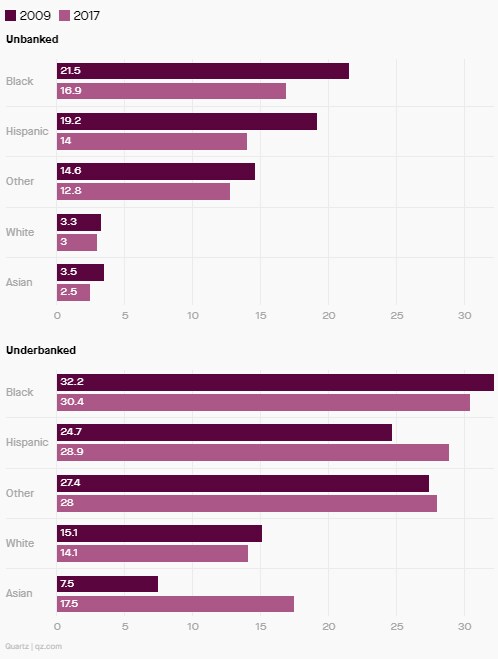
据一份报告显示,美国的黑人美国人拥有银行账户的可能性低于其他群体,欧洲的贫困人口也是如此。
新冠疫情凸显了社会在健康、就业和财富等各方面的差距。这场危机还暴露了数字支付中缺乏公平性的问题,而数字支付正迅速超过现金交易。各国央行官员正在研究如何使这些交易更加公平、更具包容性。
在新冠疫情蔓延之前,支付卡和数字钱包已经开始流行,但这一转变已经加速。非接触式银行卡和电子钱包借助一种(被夸大的)担忧获得了营销推动,即现金可能助长病毒传播,这种担忧促使更多商店转向无现金经营。大范围封锁则为电子商务提供了助力,这也进一步促进了数字交易。
快速转向数字支付的弊端已广为人知——老年人、贫困人口和残障人士尤其可能缺乏准备。美国的黑人美国人拥有银行账户的可能性低于其他群体,欧洲的贫困人口也是如此,据国际清算银行今日发布的一份报告显示。小企业往往要承担最高的银行卡支付成本,而国际清算银行的数据显示,对商户而言,现金交易的处理成本仍然更低。
美国按种族/族裔划分的无银行账户和银行服务不足人群:
“在提高可及性、降低成本以及使体系更高效方面,我们仍有很长的路要走,”国际清算银行研究负责人沈海松在电话采访中表示。“考虑到我们已取得的技术进步,支付成本仍然相当高,而这一成本却不成比例地由无银行账户或银行服务不足的人群以及小企业承担。”
近期各国政府的刺激计划表明,部分国家的支付方式是多么笨拙且低效。美国向民众发放了纸质刺激支票并进行直接存款,但其中一部分资金在中间环节中被耽搁。这些困难出现之时,一些人正指望这笔钱用于购买食品等基本生活必需品。
国际清算银行的这份报告进一步丰富了各国央行关于如何使支付体系适应数字世界现代化的讨论。该机构此前的一份出版物则聚焦于金融稳定:十几个国家正在研究、试点央行数字货币,或者像中国一样已有相关工作在推进。随着实体现金日益减少,消费者越来越依赖银行和金融科技公司等商业中介机构。在金融恐慌时期,消费者可能会因无法像过去那样便捷地获取实体纸币和硬币而感到后悔。
国际清算银行今日发布的出版物指出,现代化的支付体系还可以促进金融包容性。一些人群,例如老年人及其他群体,依赖纸币进行预算管理,可能不愿意在线处理财务事务。贫困人口和少数族裔拥有银行账户的可能性要低得多。将资金从一种货币兑换为另一种货币的转账和兑换,对于那些最负担不起的人而言往往成本更高。尽管拥有银行及交易账户的人数空前增多,但这些服务远未实现普及。
央行数字货币——一种由央行直接向消费者发行的电子现金形式——据推测可以降低部分成本,并覆盖社会中的弱势群体。印度的统一支付接口(UPI)及其基于生物识别的Aadhaar身份系统表明,一个面向数字支付的政府公共设施能够迅速覆盖庞大人口。在美国,联邦储备系统计划全面改革其支付体系,推出FedNow,以实现银行之间的实时交易。国际清算银行指出,央行可以在促进系统之间互操作性的同时,推动商业参与者之间的竞争。
但推广新型数字支付形式也将带来权衡取舍。央行数字货币可能因引发挤兑而削弱商业银行体系。与此同时,隐私和匿名性的需求必须与对洗钱和非法金融活动的担忧相平衡。
随着现金日益不受欢迎,保护弱势群体的一种方式是保护现有的实体货币体系。在英国,这个比大多数国家更快走向无现金化的国家,英国政府表示,将致力于防止聚合物纸币和金属硬币的基础设施瓦解。国际清算银行的研究表明,央行数字货币以及面向消费者交易的政府公共设施也可以发挥作用。这些努力可以使交易对每个人而言都更加便宜、更加便捷、更易获得。




