
新冠疫情引发了一场争论:供应价值链贸易主要是脆弱性的来源,还是韧性的来源。
在本专栏中,两位研究人员阐述了他们的研究结果,该研究考察了疫情期间供应链联系对出口企业的影响。
关于法国全部出口商的高度细化数据,使两位研究人员能够对2021年出现的供应瓶颈影响进行企业层面的量化分析。
新冠疫情爆发后,各国为应对疫情的严重程度及其地理扩散范围而采取封锁措施,导致需求和供给同时急剧收缩。此次危机的全球性意味着,从事国际贸易的企业除了面临国内冲击外,还遭受国际冲击:出口企业的外国需求减弱,供应减少则导致进口企业的中间投入品短缺。参与全球价值链(GVC)的企业,即既进口中间投入品又出口商品的企业,面临着这两项额外挑战,影响其生产能力,进而影响其商品销售(Baldwin and Tomiura 2020)。在此背景下,中断发生的位置越靠上游,供应瓶颈传导负面冲击的潜在可能性就越大。因此,新冠疫情引发了学界与政策界的一场辩论:供应价值链贸易主要是脆弱性的来源,还是韧性的来源(Mirodout 2020,Baldwin and Freeman 2022)。
论坛如何应对全球新冠疫情应对行动?
在我们近期的论文(Lebastard et al. 2023)中,我们利用涵盖所有从事国际贸易的法国企业的丰富海关数据,估算疫情期间供应链联系对出口活动的影响。1 数据的月度频率使我们能够区分新冠危机发展过程中的三个阶段。第一阶段为2020年2月至4月,此时封锁措施导致若干非必需制造业和服务业部门的经济活动骤然停滞。第二阶段为2020年5月至8月,随着疫情相关限制措施的逐步解除,出口在一定程度上有所回升。第三阶段为2020年9月至2021年底,全球供应链中断开始出现并逐步加剧。我们聚焦于2019年7月至12月期间每月均有出口的所有企业。在该样本中,处理组包括同一时期内至少进口过一次中间投入品的所有出口企业。我们从出口销售额和在出口市场中的存续概率两个方面,评估企业在危机期间的表现。该数据集的丰富性使我们能够进一步深化分析,考察多种异质性来源。具体而言,我们研究了疫情的差异化影响在多大程度上取决于企业在价值链中位于上游还是下游,以及企业是否使投入品的来源国趋于多元化。
全球价值链中的企业:新冠危机与大金融危机的比较
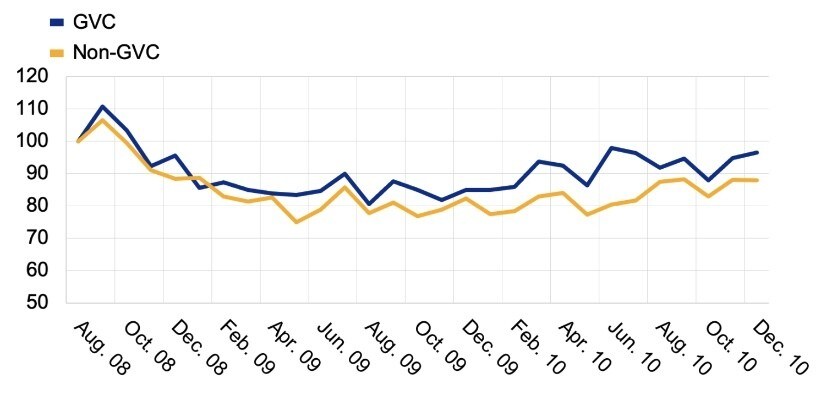
我们的数据显示,在危机前处于全球生产网络中的企业,在新冠危机爆发之初出口下降最为剧烈,并且在经济重新开放后,其复苏速度慢于非全球价值链出口企业(图1a)。2020年4月,全球价值链出口企业的出口量比2020年1月的水平低42%。对于非全球价值链出口企业而言,累计降幅则没有那么剧烈,于2020年5月触底,比2020年1月的水平低28%。随着2020年夏季疫情相关限制措施解除,以及此后一年复苏态势逐步形成,两组企业的差距进一步拉大。到2021年3月,未参与全球价值链的企业的名义出口已恢复至2020年1月的水平;到2021年9月,其出口已大幅超过疫情前水平;而全球价值链企业直到2021年12月才超过2020年1月的出口水平。
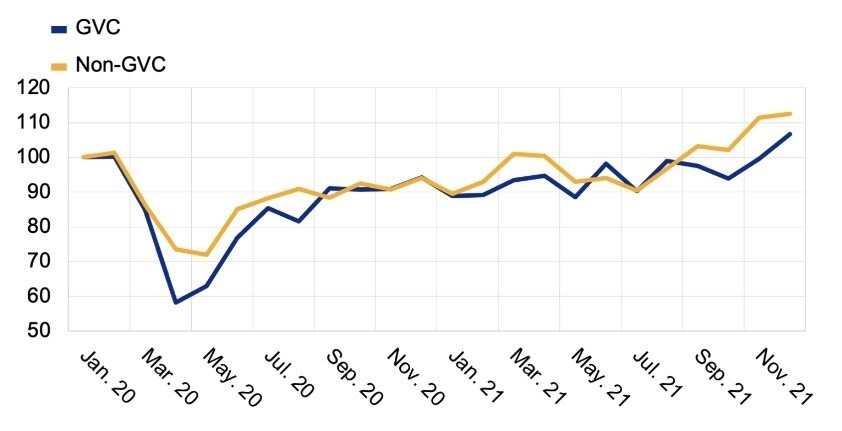
图1 全球价值链企业与非全球价值链企业的出口表现随时间的变化
a)新冠危机(总出口额,2020年1月=100)
b)全球金融危机(总出口额,2008年8月=100)
资料来源:法国海关和间接税总局及作者自行计算。
注: 图表基于法国的企业层面数据。我们仅纳入危机前时期每月均有出口的企业。若全球价值链企业在危机前六个月内至少进口过一次,则将其纳入该类别。
有趣的是,在2008年全球金融危机期间,情形恰恰相反(图1b):全球价值链企业的名义出口降幅远小于非全球价值链企业。与2008年8月相比,全球价值链企业的名义出口在2009年8月下降了19%,而类似的非全球价值链企业的出口在2009年5月降至最低点时下降了四分之一。与新冠危机相比,2008年的贸易崩溃规模较小、速度较慢,但两类企业所受影响均更为持久。这表明,供应价值链贸易主要是脆弱性的来源还是韧性的来源,最终取决于危机的性质。

疫情对全球价值链企业出口的影响相对更大,尤其是在供应中断加剧时
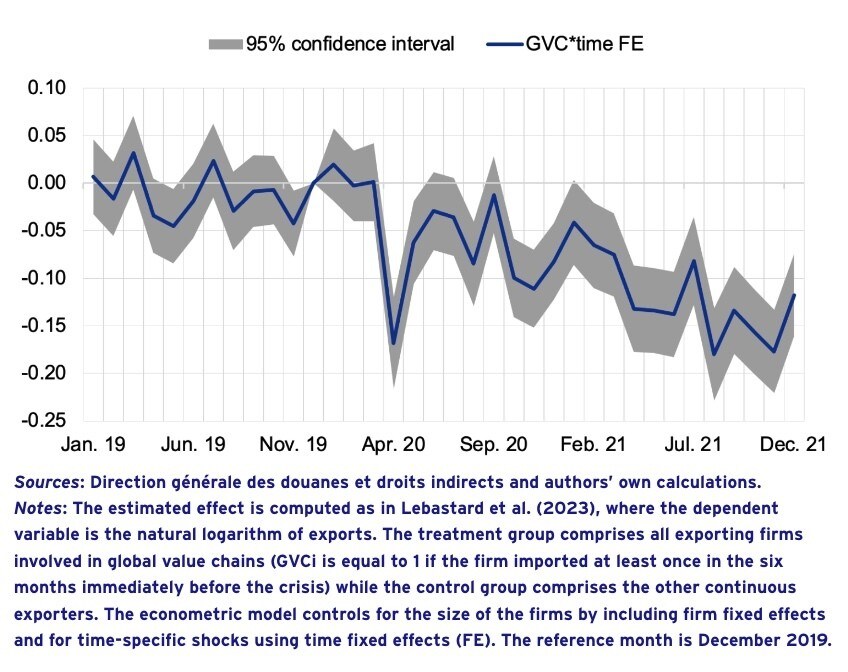
图2展示了参与全球价值链对企业层面出口的估算影响。我们的处理组包括在2019年7月至12月期间至少进口过一次、且持续出口的所有企业;对照组为数据集中其余的出口企业,即在该期间未进口的企业。我们的结果表明,2020年4月和5月出现了疫情期间参与全球价值链所产生的首个负面且显著的影响,并且自2020年10月起出现了规模更大、持续时间更长的出口下降。2 双重差分模型的估计结果表明,在后一时期,非全球价值链企业的出口确实受益于被压抑的需求和积累的储蓄,而全球价值链企业的出口则因进口投入品长期短缺而持续受限。3
图2 事件研究:疫情对全球价值链企业出口的影响
其他证据显示,企业存续情况的变化趋势与出口情况相似,表明全球价值链企业的贸易流动中断更为明显。
位于下游的企业受冲击最为严重
我们利用数据集的丰富性深化分析,评估全球价值链参与对出口表现的负面影响是否因企业在价值链中的位置不同而有所差异。具体而言,我们依据Antràs et al.(2012)的方法,使用经合组织最新的投入产出表,计算了45个部门的生产上游度指数。随后,我们遵循Chor et al.(2021)的做法,将这一行业层面的上游度指标与企业贸易流的产品层面信息相结合,为每家企业计算进口和出口上游度指数的平均值。我们发现,参与全球价值链在疫情期间加剧了企业的脆弱性,供应中断的负面影响对于在价值链中相对更靠下游的企业更为显著。具体而言,在封锁期间,指数分布后半部分的全球价值链企业的出口额较非全球价值链出口企业下降约8%,而其余位于更上游的全球价值链企业的出口表现与非全球价值链企业相比并无显著更差(图3)。在2020年9月至2021年12月期间,即价值链中断处于历史高位时,上游和下游的全球价值链企业均受到了显著的负面影响,但下游企业受影响最大。
图3 双重差分:位于下游或上游的影响
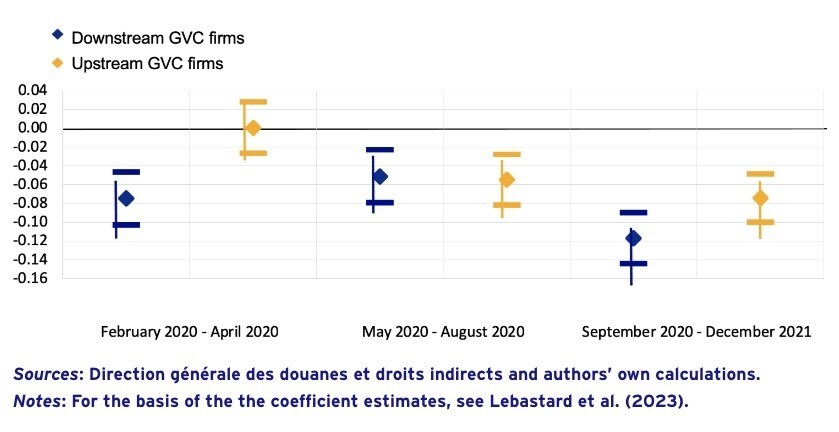
下游企业受冲击更严重这一事实似乎证实,尽管疫情期间需求和供给两方面均出现了负面冲击,但供给冲击确实占据主导地位。就此而言,新冠危机不同于全球金融危机:后者主要源于需求冲击,通过企业库存调整沿价值链向上传导(即所谓的牛鞭效应,参见Altomonte et al. 2012)。
更为多元化的核心进口投入品来源网络在一定程度上使企业免受冲击
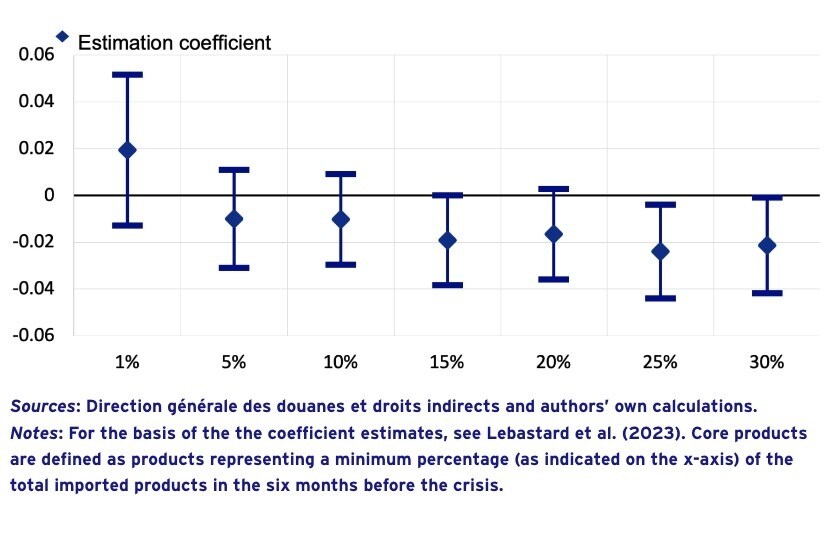
疫情引发了一个问题:多元化是否有助于增强供应链韧性,从而降低各国未来面临外部冲击的脆弱性。我们通过估算进口多元化对全球价值链企业出口表现的影响,试图对此问题加以阐明。我们采用Lafrogne-Joussier et al.(2022)的方法:若企业的“核心”进口产品(即在疫情前占其进口至少1%的产品)来自至少两个国家,则认为该企业实现了全球价值链参与的多元化。然而,在我们的研究中,我们通过允许将产品界定为“核心”的门槛在2019年7月至12月期间进口总额的1%至30%之间变动,来检验多元化的影响。如下图4所示,我们的结果表明,对于占进口总额15%以上的产品,若缺乏多元化,全球价值链企业的出口会受到损害。
图4 双重差分:核心投入品来源国多元化的影响
结论
在本专栏中,我们考察了疫情期间供应链联系对出口企业的影响。法国出口商的高度细化数据,使我们能够对2021年出现的供应瓶颈影响进行最早的企业层面量化分析之一,当时价值链中断处于历史高位。我们发现,在新冠危机期间,全球价值链中的出口企业相较其他出口企业受到的冲击更大。这一点无论从出口损失,还是从出口关系中断可能性增加的角度来看均是如此,尤其是在供应中断处于历史高位时。这一额外的负面影响主要由处于下游生产环节的出口企业所驱动,而对核心进口投入品实行来源多元化则有助于缓冲这一影响。
作者注:本专栏最初以欧洲中央银行研究公报的形式发表。作者感谢Alexander Popov的评论。本文所表达的观点仅代表作者本人,不一定代表欧洲中央银行或欧元体系的观点。研究公报 作者感谢Alexander Popov的评论。本文所表达的观点仅代表作者本人,不一定代表欧洲中央银行或欧元体系的观点。
参考文献
Altomonte, C, F di Mauro, G Ottaviano, A Rungi and V Vicard (2012),“Global Value Chains are not all born identical: Policymakers beware”,VoxEU.org,1月4日。
Antràs, P, D Chor, T Fally and R Hillberry (2012),“Measuring the Upstreamness of Production and Trade Flows”,American Economic Review 102(3): 412–16。
Baldwin, R and E Tomiura (2020),“Thinking ahead about the trade impact of covid-19”,载于 Economics in the Time of COVID-19,CEPR Press。
Baldwin, R and R Freeman (2022),“Global supply chain risk and resilience”,VoxEU.org,4月6日。
Chor, D, K Manova and Z Yu (2021),“Growing like China: Firm performance and global production line position”,Journal of International Economics 130。
Lafrogne-Joussier, R, J Martin and I Mejean (2022),“Supply Shocks in Supply Chains: Evidence from the Early Lockdown in China”, IMF Economic Review 4。
Lebastard, L, M Matani and R Serafini (2023),“GVC exporter performance during the COVID-19 pandemic: the role of supply bottlenecks”,ECB Working Paper Series No. 2766,1月。
Mirodout, S (2020),“Resilience versus robustness in global value chains: Some policy implications”,VoxEU.org,6月18日。
脚注
1. 我们的分析基于法国海关数据,即“对外贸易统计”,由法国海关和间接税总局提供;法国企业层面机密数据的获取,依托于CASD——数据安全访问中心(参考编号 10.34724/CASD)提供的安全环境得以实现。
2. 疫情前不存在任何事前趋势,这证实了我们的处理组与对照组具有可比性。
3. 如Lebastard et al.(2023)所详述,我们的结果经受住了多项稳健性检验,包括对全球价值链参与采用更严格标准的检验,表明结果稳健。




