国际货币基金组织表示,新冠疫情推动了数字金融服务的快速扩张,低收入家庭和小微企业可从中受益。
但在新冠疫情之后,仍有大量工作需要完成,以确保实现最大程度的普惠。
新冠疫情可能成为数字金融服务的转折点。低收入家庭和小微企业可以从移动货币、金融科技服务和网上银行的进步中大幅受益。数字金融服务带来的金融普惠也可以推动经济增长。尽管疫情将推动这些服务的使用增加,但它也给该行业较小参与者的发展带来了挑战,并凸显了数字基础设施获取机会的不平等。未来需要采取若干措施,以确保实现最大程度的普惠。
低收入家庭和小微企业可以从移动货币、金融科技服务和网上银行的进步中大幅受益。
Ulric Eriksson von Allmen、Purva Khera、Sumiko Ogawa和Ratna Sahay
在疫情暴发之前,数字金融服务的转变已经帮助各社会推进金融普惠,使许多通常难以获得传统金融机构服务的低收入家庭和小微企业受益。封锁和社交距离措施正在加速数字金融服务的使用,正如2003年的SARS疫情加速了中国数字支付和电子商务的推出。
许多国家(例如利比里亚、加纳、肯尼亚、科威特、缅甸、巴拉圭和葡萄牙)正通过降低费用和提高移动货币交易限额等措施支持这一转变。
非洲和亚洲走在前列
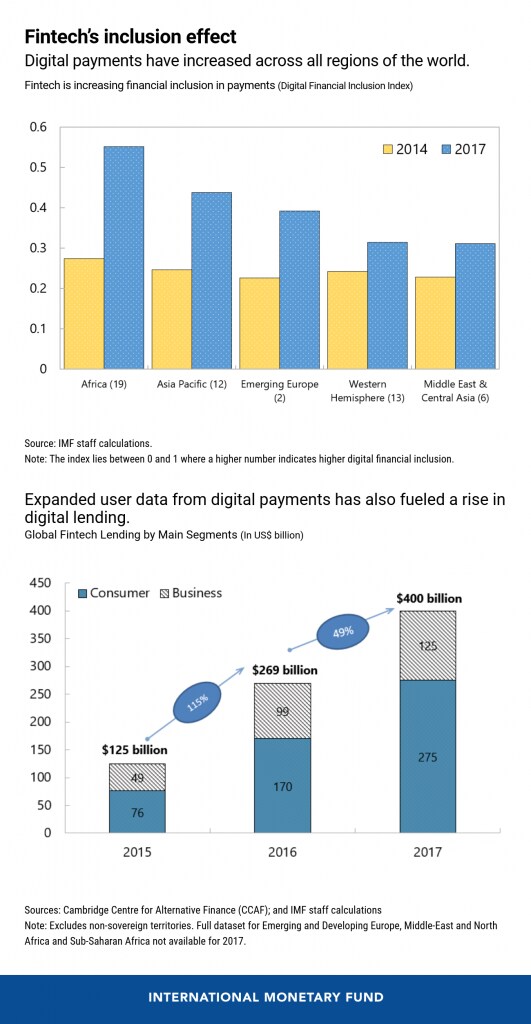
在一项新研究中,我们推出了一个数字普惠金融指数,用于衡量52个新兴市场和发展中经济体的进展。我们发现,2014年至2017年间,即便传统银行服务的金融普惠程度在下降,数字化仍提升了金融普惠水平。此后这一进展很可能进一步推进。
非洲和亚洲在数字普惠金融方面处于领先地位,但各国之间存在显著差异。在非洲,加纳、肯尼亚和乌干达处于前列。相比之下,中东和拉丁美洲使用数字金融服务的程度较为温和。在智利和巴拿马等一些国家,这很可能反映出银行普及率相对较高。
在大多数国家,数字支付服务正在向数字借贷演进,因为企业积累了用户数据,并开发出新的方式将其用于信用评估分析。市场化借贷利用数字平台将贷款人与借款人直接连接,2015年至2017年间其规模翻了一番。目前这类借贷主要集中于中国、英国和美国,但似乎正在世界其他地区增长,例如肯尼亚和印度。
金融普惠之外的益处
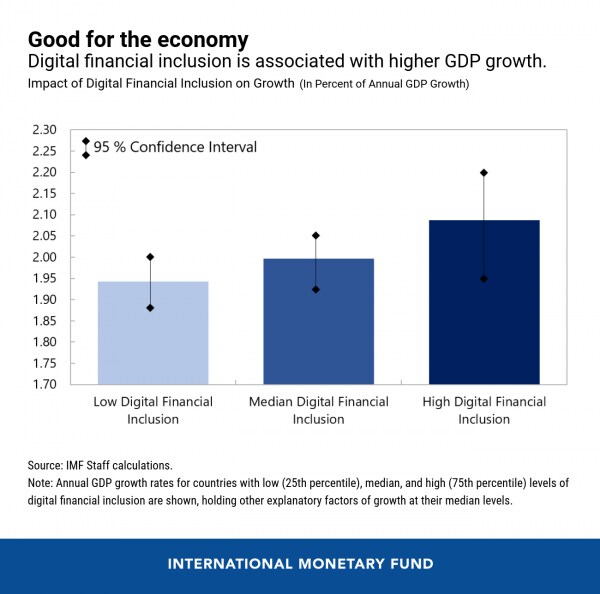
金融普惠惠及整体经济和社会。先前的研究发现,将传统金融服务扩展至低收入家庭和小微企业,与经济增长的提速和收入不平等的缩小相伴而行。我们的分析发现,数字金融普惠也与更高的GDP增长相关。
在新冠疫情封锁期间,数字金融服务使政府能够迅速、安全地提供金融支持,惠及“难以触达”的人群和企业,纳米比亚、秘鲁、赞比亚和乌干达的案例对此予以了证明。这将有助于减轻经济冲击,并可能强化复苏。
未来的任务
要在后新冠时代充分发挥数字金融服务的巨大潜力,许多因素都需要到位。数字基础设施的平等获取(包括电力、移动和互联网覆盖以及数字身份识别)、更高的金融和数字素养,以及避免数据偏差,是实现更具包容性复苏的必要条件包容性复苏。
我们与超过70个利益相关方(包括金融科技公司、中央银行、监管机构和银行)开展了一项全球调查,结果显示,监管机构需要跟上金融科技领域快速变化的技术步伐,以确保消费者和数据保护、网络安全以及跨用户和跨国境的互操作性。金融科技公司还指出,全球范围内存在“程序员”(即软件开发人员和编程人员)短缺的问题。
与此同时,重要的是确保金融科技领域保持足够的竞争性,以最大化数字金融服务带来的收益。新冠疫情危机为该行业带来了潜在益处,但也给规模较小的金融科技公司带来了挑战:融资收紧、不良贷款上升,以及交易和信贷需求下降。部分公司自封锁开始以来已暂停新增放贷。初创企业的大范围整合与收缩将导致该行业集中度提高,并可能阻碍普惠进程。从公众利益出发,这意味着应加快为大型金融科技公司建立治理框架。
疫情表明,金融服务数字化的趋势将持续存在。为在当前及疫情结束后的危机期间构建包容性社会并应对日益加剧的不平等,全球和各国领导人必须弥合国家之间和国家内部的数字鸿沟,以充分享受数字金融服务带来的益处。这意味着需要在促进金融创新与应对若干风险之间找到恰当平衡:这些风险包括消费者保护不足、金融和数字素养欠缺、数字基础设施获取不平等,以及需要在国家层面采取行动解决的数据偏差问题;同时还需通过国际协议和信息共享解决洗钱和网络风险问题,包括关于反垄断法的相关规定,以确保充分的竞争。




