新冠疫情彻底打乱了全球价值链。
此次冲击的全部范围和规模目前仍不得而知。
专家Adnan Seric和Deborah Winkler预测,受新冠疫情影响,自动化将激增,随后全球化将有所减弱。
当前的新冠疫情充分暴露了全球价值链(GVC)的脆弱性。全球价值链的特点是,跨国龙头企业与分布在多个大洲的供应商之间高度相互依存。目前,许多国家正面临关键医疗设备的供应短缺,其中尤以来自中国的供应短缺最为突出,这一现象也被称为“供给侧传染”(Baldwin and Tomiura 2020)。企业和国家还面临与保护主义贸易政策相关的风险:高额进口关税可能导致美国从中国进口的关键医疗产品和设备短缺(Bown 2020),而对医疗物资实施的出口限制则可能加剧供应短缺(Evenett et al. 2020)。
早在新冠疫情暴发之前,为降低供应链风险、提高灵活性并改善产品标准,全球龙头企业就已依靠机器人、3D打印和智能工厂等工业4.0技术,并偶尔将部分生产环节迁回本国。即便是在孟加拉国等发展中国家,服装行业的合同制造商也已开始用机器人取代工人,以应对不断上涨的工资(Wall Street Journal 2018)。应对此次疫情可能加速过去几年的若干趋势,包括技术采用和新数据的使用(Goldberg 2020)。鉴于这些相关变化,本专栏旨在探讨以下与政策相关的问题:当前危机是否会进一步推动全球价值链中的自动化和制造业回流?
自动化和制造业回流可降低企业在疫情或其他冲击下面临的风险
随着新冠确诊病例数量急剧攀升,全球对呼吸机以及个人防护装备(PPE)(如医用口罩、塑料防护面罩和手套)的需求呈指数级增长。因此,各国正面临关键医疗设备及其零部件的供应短缺,并寄望于工业4.0技术(包括3D打印和人工智能)来弥补部分供应缺口。例如,美国食品药品监督管理局正与政府及公私合作伙伴(包括美国增材制造机构America Makes和国家增材制造创新研究所)合作,利用3D打印技术生产呼吸机阀门和其他呼吸机零部件,以及口罩和塑料防护面罩,以应对医疗物资短缺(Force Biotech 2020)。
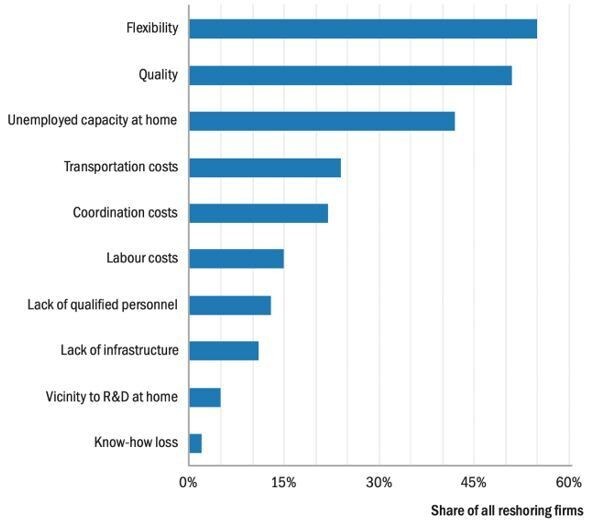
从龙头企业的角度看,工业4.0带来了新的节省劳动力技术,这可能会降低制造业对低技能、低成本劳动力的依赖。这对全球生产布局产生影响,因为价值链预计将变得更加区域化,更贴近主要最终消费市场(中国、欧盟、日本和美国)。工业4.0还可能影响价值链的长度,因为自动化可能整合价值链中的多个环节。此外,鉴于支持性且灵活的商业生态系统日益重要,工业4.0可能会影响龙头企业的制造业回流决策(Hallward-Driemeier and Nayyar 2017)。一项针对来自八个欧洲国家约2500家制造企业样本的企业层面调查证实,灵活性和产品质量是2015年这些企业开展制造业回流活动的两大主要驱动因素(图1)。
多项因素似乎支持这样一种观点:新冠疫情之后,自动化以及可能的制造业回流将加速推进。自动化和制造业回流使企业能够更灵活地应对需求变化,从而降低企业在疫情或其他冲击下面临的风险。韩国的新冠自动化检测案例表明,自动化有助于供给侧调整(例如通过按需订购)、加快检测进程,并降低出错和污染风险。在该案例中,样本由诊断设备而非人工进行分析(CNN 2020)。旨在加强本国医疗保健行业、减少对全球供应链依赖的产业政策,可能会加速自动化和制造业回流的趋势,尤其是涉及被认为对国家安全至关重要的商品。美国及其他地区的政界人士和经济顾问近期已就这一可能性发表了看法(The Hill 2020)。
然而,也有理由认为,全球化不会出现彻底逆转,无需为此过度担忧。
确保关键商品的供应未必需要将生产迁回本国。各国可以通过储备呼吸机和关键医疗设备为疫情做准备,即便这些设备是在国外生产的;各国还可以推进早已迫切需要的卫生部门改革。尽管企业可能会重新考虑其战略,并考虑通过自动化或制造业回流来降低未来风险,但短期内不太可能实现整个供应链的自动化。例如,由于缺乏能够操作机器的熟练工人,或者产品的单位价值与重量之比较低,某些子组件的自动化可能并不可行,甚至并不可取。
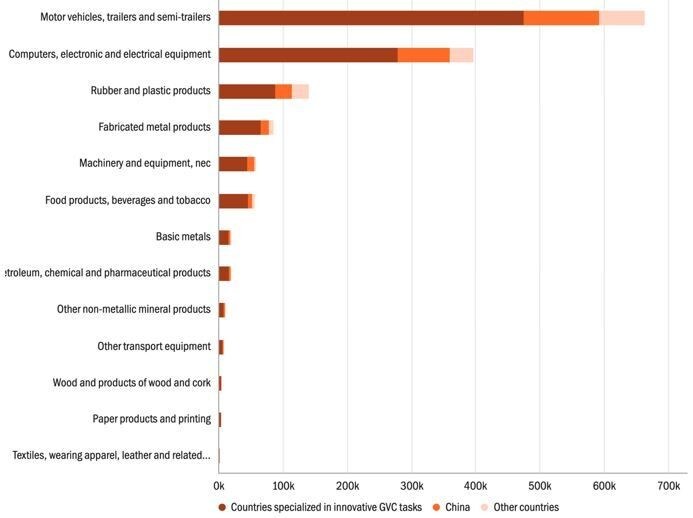
全球工业机器人存量仍集中于特定国家和制造业行业(图2)。截至2016年,约100万台制造业工业机器人正被用于专门从事创新型全球价值链任务的国家。这些国家的特点是全球价值链参与度高、出口中制造业和商业服务所占比重大,且创新投入度高,包括许多欧洲国家、加拿大、美国、以色列以及部分亚洲国家(日本、新加坡和韩国)(World Bank 2019)。仅中国制造业生产就使用了超过26万台机器人,其他国家仅使用了15万台。近一半的机器人用于汽车生产(66.4万台),其次是计算机和电子产品(接近40万台)。机器人在橡胶和塑料、金属制品、机械设备以及食品和饮料生产中的应用程度相对较低。
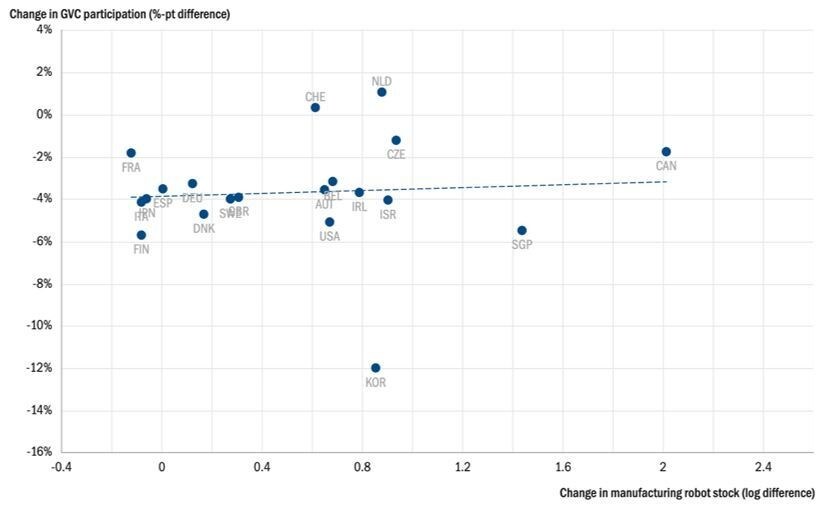
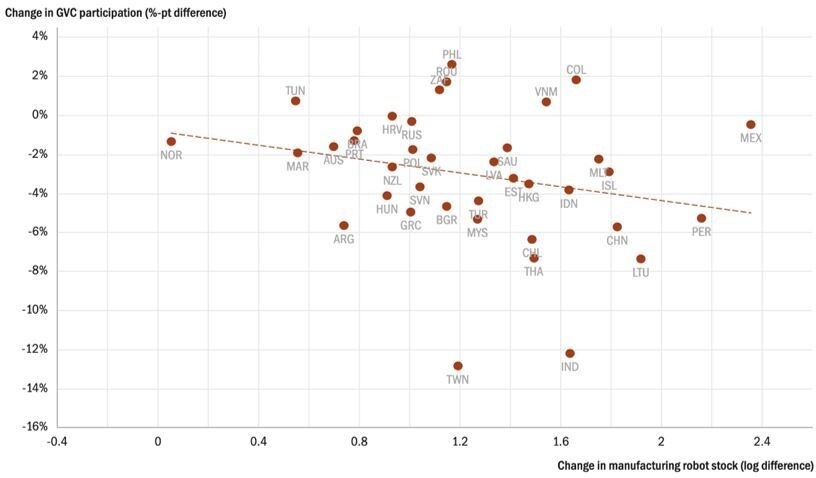
此外,数据并不一致支持自动化与全球价值链参与度之间存在负相关关系。2011年至2016年间,尽管大多数国家制造业的后向全球价值链参与度有所下降,同时工业机器人存量有所增加,但二者的关系因国家类型而异。散点图展示了专门从事创新型全球价值链任务的国家与中国及其他国家之间的相关性(图3a + 3b)。尽管该分析未揭示任何因果关系,但不同国家类型之间的差异十分显著。专门从事创新型全球价值链任务的国家(上图)——这些国家使用了大部分工业机器人——其机器人化程度提高与全球价值链参与度下降幅度减小相关。一项近期研究发现,1995年至2015年间,工业化国家的机器人化推动了各行业零部件和组件的南北贸易(Artuc et al. 2018)。相比之下,中国及其他国家的散点图(下图)则显示出负相关关系:机器人使用率越高,后向全球价值链参与度下降幅度越大。发展影响取决于特定国家所采购的外国投入类型(是否属于劳动密集型)以及相关行业中机器人与劳动力之间的关系。
其他发展因素——包括低成本国家进入全球价值链,以及新兴市场中档消费品需求增长——实际上可能会减缓自动化和制造业回流的趋势。例如,埃塞俄比亚已成功融入全球价值链,并为服装工人(尤其是女性)创造了大量就业岗位,但目前该国尚未实施法定最低工资制度,这使其成为全球服装龙头企业颇具吸引力的投资地。此外,新兴市场对电子产品和服装等廉价消费品的需求正在增长。例如,Tecno(中国香港特别行政区)、Torque(菲律宾)和Viettel(越南)等原始设备制造商一直在亚洲和非洲的智能手机市场扩大份额(Perlman 2017)。至少在中短期内,面向新兴市场消费者的劳动密集型全球价值链似乎不太可能推动自动化和制造业回流。
新冠疫情已经为我们提供了若干教训。从贸易角度看,口罩和呼吸机零部件等关键商品与服务的自由流动(从中国出口的此类物资,到从古巴飞抵意大利的医生(Reuters 2020))、检测等关键任务的自动化,以及不存在贸易保护主义和繁文缛节,共同在克服此次疫情和提升应对能力方面发挥了作用。希望在塑造后新冠疫情时代的世界时,这些教训能够被铭记。
编者注
本文最初于2020年4月22日发表于联合国工发组织工业分析平台(IAP),这是一个数字知识平台,结合专家分析、数据可视化和叙事表达,聚焦与工业发展相关的主题。本专栏所表达的观点仅代表作者本人,不一定反映联合国工发组织或作者所属其他机构的观点。




