私营部门在急需资金之际,获取融资面临前所未有的困难。
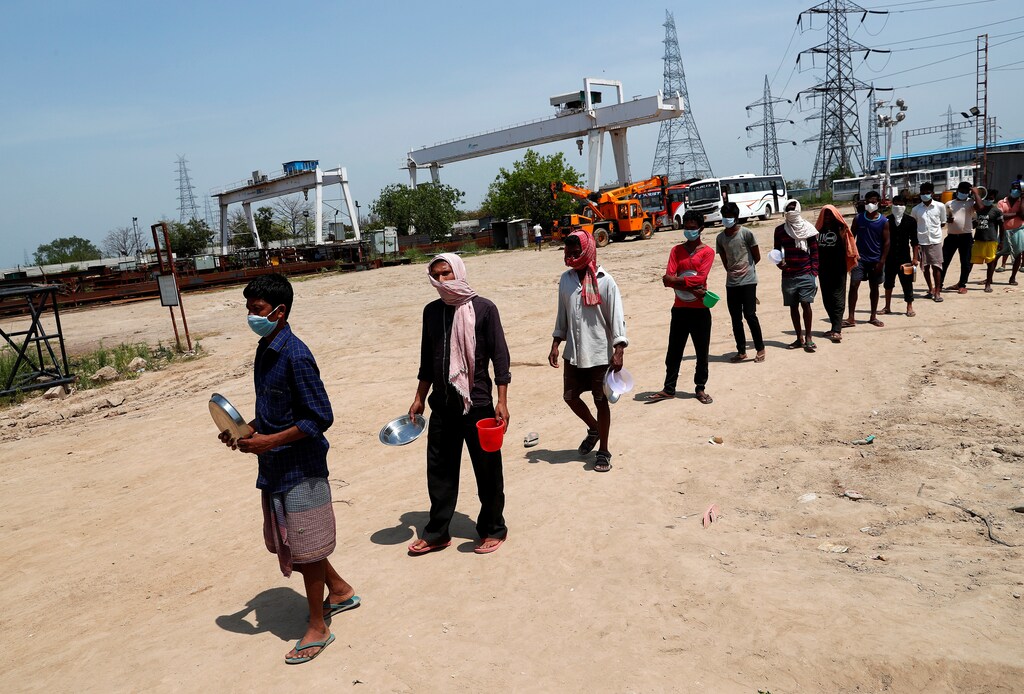
新兴经济体中的零工工作者和低收入人群,正是服务不足的群体之一。
创新融资结构可能是解决这一问题的关键。
随着各国准备应对新冠肺炎确诊病例和死亡人数的进一步上升,各方正在争相调动资源。各国政府已提升公共卫生体系的能力,并为公民和企业制定了金融保障措施。然而,政府也意识到所面临挑战的严重性,因此寻求与私营部门合作,并将其纳入自身的应对体系。
政府采取了多种不同方式:从通过发展融资机构提供金融援助,到援引紧急法案强制私营制造业转产。尽管因停工和社交距离措施而出现了可以理解的障碍,私营部门主体仍充分发挥了自身所长,将巨大的挑战转化为巨大的机遇。
医疗保健企业在重症护理、诊断、供应链及其他相关领域发挥着引领作用。具有高灵敏度和高特异性的筛查与诊断检测产品已经上市。非医疗领域的企业也已调整生产线,用于生产呼吸机、免洗手消毒剂、个人防护装备(PPE)及其他基本物资。贷款机构正着手将资金重新分配并投向每周都在不断涌现的新客户群体。风险投资机构和金融机构正在识别原本不具可行性、但如今突然变得有利可图的投资机会,以提供紧急且及时的资本。
破解融资难题
尽管出发点良好并已付诸切实行动,私营部门目前仍处于非常态的环境之中,许多企业正面临前所未有的融资挑战。包括捐助方在内的影响力主体,可以通过灵活的融资机制,帮助企业克服这些障碍。
例如,供应链和物流承受了过度的压力,尤其是因为许多物资的起始地在中国。中间商需要与医疗服务提供方事先约定价格和交付日期,但必须向制造商预先全额付款。然而,他们在后端环节也面临诸多问题,包括货物滞留在封锁中的中国制造枢纽、需要与跨国运输完美衔接的陆路物流受阻、同一物流服务因需求模式快速变化而价格波动,以及因付款滞留而产生的营运资金风险。
这自然导致中间商开始优先服务现金自提买家的局面,而在这种情况下,受影响最严重的恰恰是最急需物资的公共机构,因为它们的采购流程更为严格。捐助方可以通过向中间商提供高度优惠的营运资金贷款,或为中间商提供价格担保,并弥补事先约定价格与最终成本之间的差额,从而提供帮助。这降低了中间商的资金成本,使其能够将股东价值与公共卫生价值保持一致,并在原本无法提供服务的情况下,为公共卫生机构提供服务。
从中期来看,新冠疫苗可能会成为有史以来上市速度最快的疫苗,正如比尔·盖茨所设想的那样。然而,这只是问题的一部分:可能需要采用数量保证机制,即保证一定的采购数量,以确保制造产能提前建成,并及时与从实验室向工厂的转化过程相衔接。
创新融资结构的必要性
传统及以使命为导向的小额贷款机构正致力于为因危机而暂时失业的劳动者群体提供优惠融资。然而,这一人口群体超出了这些贷款机构的舒适区。许多人没有银行账户,更不用说有足够长的银行往来记录。而且,这并非生计贷款,恰恰相反,其目的是帮助人们留在家中。与此同时,企业和个人团体也在努力通过捐款或筹资,支持这一群体开展各种干预措施。这些干预措施虽然出发点良好且十分必要,但其能覆盖的受助者人数仍然有限。将营利性资金与慈善资金这两类资金结合起来,或许能够产生某种影响力乘数效应。
这些属于非典型的融资需求,因此可能需要非典型的创新融资结构。我们认为,针对两类不同人群,可以考虑两种可能的结构。首先,零工或半正规就业工作者(例如优步司机)具有相对较高的支付能力和合理的银行往来记录。然而,鉴于再就业前景、就业市场复苏的程度和时机都不明朗,贷款机构将望而却步。如果基金会和筹款机构能够提供有保障的还款期限,便可使其与渴望在这一动荡时期投放资金的贷款机构协商达成高度优惠的贷款安排。
其次,低收入劳动者(例如印度的建筑工人)支付能力较低,且没有银行往来记录。幸运的是,各国政府已通过直接福利转账的方式,向这一群体提出了金融支持方案。然而不幸的是,该群体中有大量人员没有银行账户,或未参加相应的计划登记,因而无法享受这一资金支持。出于善意的捐助者提供的慈善资金,可用于开设银行账户;而计划登记则可以撬动规模大得多的政府拨款,并为这些群体提供更具可持续性的支持(例如,您的10美元可以撬动100美元)。
持续的危机将显著改变医疗、金融和物流生态系统的运作方式,进而改变影响力主体的运营方式。例如,远程医疗——医疗行业长期以来的“陪衬者”——或许终于迎来了它的时代。尽管许多客户可能会在疫情结束后停止使用,但仍有许多用户将继续使用远程医疗服务。诊断服务将在条件允许的情况下,更多地转向即时检测(POC)系统,贷款机构也可能发现此前未被开发的人口群体。
在后冠状病毒时代,私营部门将在整个医疗服务历程中面临全新的挑战和紧急趋势,影响力金融可以帮助对这些挑战进行战略性应对。




