去年的衰退并未对欧洲普通家庭和企业的资产负债表造成任何重大损害。
这得益于人们居家减少开支等因素,以及对企业和家庭的支持,这些支持增强了金融稳定性。
由于欧洲公共部门实施了广泛的支持计划,它承担了新冠疫情造成的大部分财务损失。
国际货币基金组织建议,为实现最强劲的复苏,必须继续对受影响最严重的群体提供政策支持和干预,并采取“渐进且审慎”的方式。
去年衰退的积极意外之一是,它对欧洲普通家庭和企业资产负债表造成的损害微乎其微。
过去,深度衰退之后往往是长期疲软,因为它们使家庭和企业背负了显著更高的债务,收入和资本也随之减少。到目前为止,新冠危机并非如此,这主要归功于各国政府和中央银行的非常规政策应对。
然而,随着复苏逐步确立,政策制定者需要继续支持经济中受冲击最严重的领域,并对尚未显现的经济损害迹象保持警惕。并非所有私营部门资产负债表的韧性都相同。
在 新的国际货币基金组织工作人员研究中,我们观察到私营部门资产负债表的韧性。例如,采用一个简单的资产负债表脆弱性指数(该指数综合了杠杆率(或负债率)和流动性指标),我们可以看到,尽管2020年欧盟国家和英国的GDP大幅下降,欧洲企业和家庭资产负债表平均而言仍几乎未受影响。
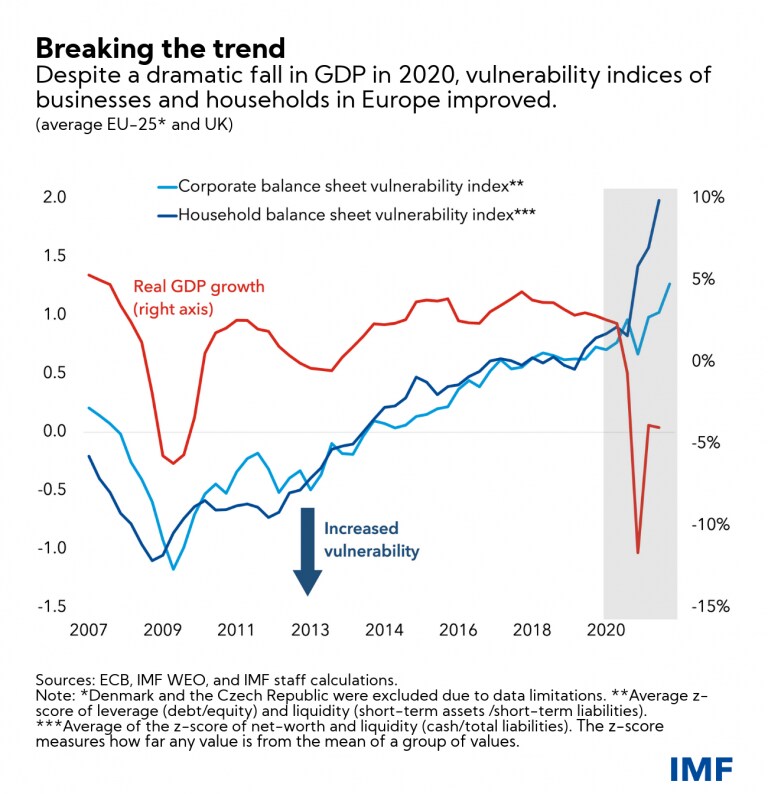
疫情前,这些指标往往同步变动,GDP下降通常伴随着企业和家庭资产负债表压力的加大。相比之下,即便在去年危机最严重的阶段,欧洲企业部门的指数也仅小幅下跌,到2020年底该指数实际上有所改善。尽管这些行业层面的整体观察掩盖了行业或企业层面的多样化结果,特别是在受疫情冲击最严重的群体中,但它们凸显了整体企业部门的韧性。
2020年,尽管失业率上升且工作时间缩短,欧洲家庭资产负债表总体上也有所改善。人们更多地居家,消费减少,同时政策措施支撑了他们的收入。
对企业和家庭的支持也增强了金融稳定性,因为它们作为投资者、借款人和存款人发挥着关键作用。它们的韧性防止了欧洲银行及其他金融机构资产的恶化。
谁承担成本,何时承担?
但如果企业和家庭资产负债表并未承担新冠危机在欧洲造成的大部分损失,那么是谁承担了?简而言之,是“公共部门”。
除失业保险计划等传统政策工具外,大规模紧急政策方案(包括工资补贴、补助金、税收递延和担保贷款)支撑了私营部门的收入及其财务实力。但这些措施也使2020年政府债务(扣除政府存款后)在一半国家中增加超过GDP的5%,在另外七个国家中增加超过GDP的12%。
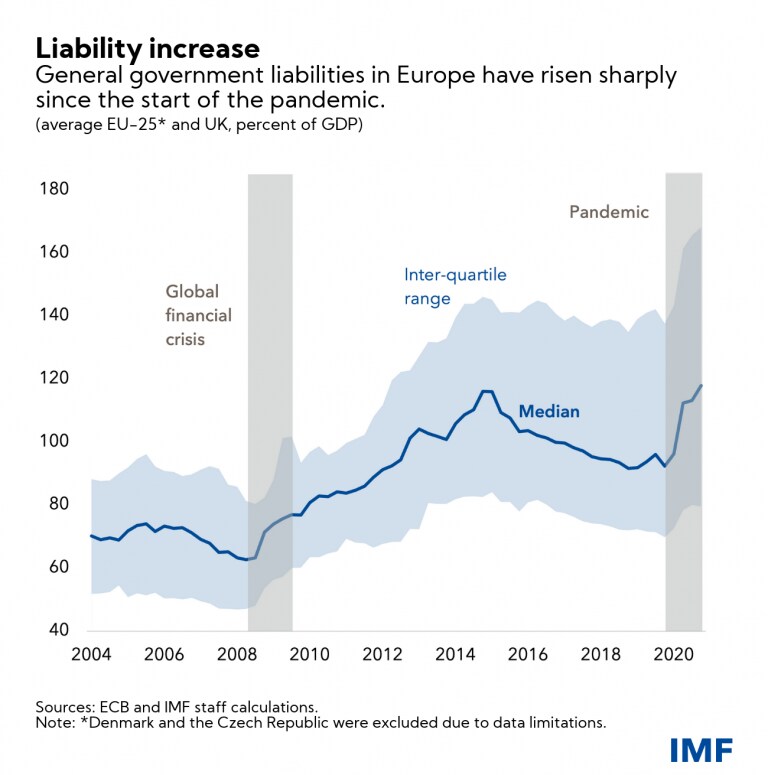
各中央银行和私营银行购买了大部分新增公共债务。中央银行的资产购买计划尤其有助于维持政府债务的稳定和较低借贷成本。在经济活动低迷期间,低利率还支撑了股票估值。连同金融监管放松措施(如贷款还款延期和银行资本减免),这些政策有助于维护私营部门的权益并提高流动性,防止企业和家庭资产负债表恶化。
未来之路
防止新冠危机严重损害私营部门资产负债表,是为欧洲成功复苏奠定基础的关键。面对前所未有的外生冲击,迄今为止的非常规政策应对是正确之举。
但疫情尚未结束,因此在复苏的下一阶段需要维持这些成果。若疫情未被完全控制,经济活动风险依然存在,包括对私营部门资产负债表的风险,因此目前仍有必要持续实施政策支持。
未来之路需要微妙的平衡。随着疫苗接种推进、经济复苏加速,广泛的紧急支持应逐步让位于日益针对受冲击最严重的家庭群体和企业的政策干预。
近期研究表明,即便两大部门的总体形势令人安心,某些行业和家庭群体内部仍存在严重脆弱的局部情况。因此,解决具有经营可持续性的酒店业及其他接触密集型服务企业的偿付能力需求,并继续向个体经营者和弱势家庭提供进一步援助,依然至关重要。但公共资产负债表并非无限,因此政策讨论将在适当时候转向减少公共部门负债的适当路径。
待新冠疫情得到控制、复苏稳步推进后,不确定性将减弱,届时便可逐步取消紧急支持措施。这一过程本身可能带来挑战,因为一些隐性经济损害可能只有在那时才会显现。管理这些隐性风险需要渐进且审慎的方式。