由于其全球覆盖范围和影响,这场疫情正给政策制定者带来严峻挑战。
经济学家利用多国计量经济模型并纳入全球波动阈值变量,衡量COVID-19的影响。
分析显示,全球经济衰退将持续很长时间,无论各国采取何种缓解策略,没有一个国家能够幸免于其影响。
因此,需要多国协调的政策应对。
新冠疫情是一场“史无前例”的全球冲击,在相互关联的世界经济中同时扰乱供给和需求。在供给方面,感染减少了劳动力供给和生产率,而封锁、企业关闭和社交距离措施也造成了供应中断。在需求方面,裁员和收入损失(来自发病、隔离和失业)以及经济前景恶化,减少了家庭消费和企业投资。疫情发展路径、持续时间、规模和影响的极大不确定性,可能形成恶性循环:企业和消费者信心受挫、金融环境收紧,进而导致失业和投资减少。对于任何关于COVID-19的实证经济分析而言,关键挑战在于:如何识别这一前所未有的冲击,如何考虑其非线性效应,如何考虑其跨国溢出效应(以及其他可观测和不可观测的全球因素),以及鉴于其前所未有的性质,如何量化预测的不确定性。
大量且快速增长的研究考察了COVID-19在各国、各国内部不同行业以及全球范围内所产生的异质性、非线性和不确定的宏观经济效应。Pagano等人(2020)以及Capelle-Blancard和Desroziers(2020)考察了疫情对美国股市的影响,并强调其对经济各行业的差异化影响。Ludvigson等人(2020)使用向量自回归(VAR)框架,并结合COVID-19冲击规模与过去代价高昂的灾害的比较指标,量化了COVID-19对美国的宏观经济影响。Baqaee和Farhi(2020)在多部门模型中考察了疫情反应中可能存在的非线性关系,展示了这些冲击如何被非线性因素放大或缓解,并利用美国的分项数据量化其影响。McKibbin和Fernando(2020)探讨了COVID-19在未来一年可能演变的各种替代情景所产生的全球宏观经济效应,并强调溢出效应的作用。我们的框架纳入了这些定量分析的主要特征。
在包含阈值效应的多国模型中研究COVID-19
在近期的一篇论文中(Chudik等人,2020),我们摒弃了单一国家的分析方法,构建了一个纳入全球波动阈值变量的多国计量经济模型。这些变量旨在捕捉COVID-19等罕见事件的影响,并考虑各国和各市场之间的溢出效应及相互联系。我们首先证明,过度的全球波动会影响许多发达经济体和若干新兴市场的产出增长。与标准阈值回归模型相比,我们研究的新颖之处在于,非线性是由全球不确定性指标触发的,而非由特定国家的冲击或波动事件触发。
接下来,我们估计了一个纳入这些阈值效应的多国模型(包括33个经济体),时间跨度为1979年1月至2019年12月。我们的框架(我们称之为阈值增强型GVAR,或“TGVAR”)是对Chudik和Pesaran(2016)所综述的标准GVAR模型的扩展。更新后的模型同时考虑了数据的时间和横截面维度、经济活动的实际和金融驱动因素,以及油价和全球波动等共同因素。该模型还区分了共同潜在因素与区域贸易联系。特定国家模型包括产出增长、实际汇率,以及在数据可得时的实际股票价格和长期利率。
COVID-19冲击是利用国际货币基金组织(IMF)在2020年1月至4月间对GDP增长预测的修正来识别的,其前提假设是COVID-19是这些预测修正的主要驱动因素。随后,我们通过使用“广义脉冲响应函数”,比较有COVID-19冲击和无COVID-19冲击两种情况下2020年1月至2021年12月的世界经济预测,从而量化该冲击的经济影响。我们考虑了样本不确定性,并通过对世界经济过去所经历的共同、区域和特定国家扰动组合进行条件预测的“自助法”(bootstrapping),报告了一系列可能的结果范围。
COVID-19对经济活动和长期利率的影响
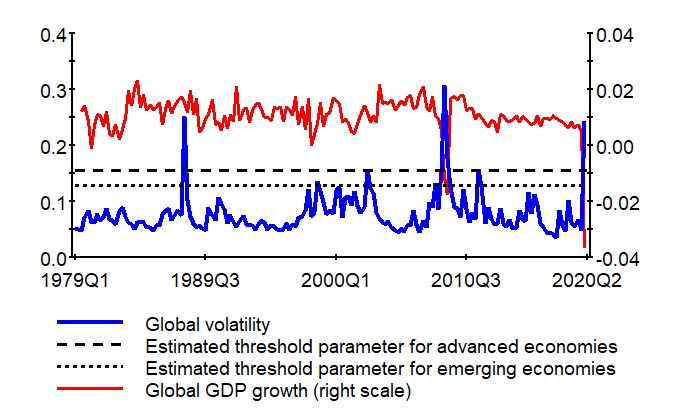
过度的全球波动可通过若干渠道影响经济增长,包括更高的预防性储蓄、较低或推迟的投资(由于不确定性增加和需求前景减弱),以及更高的融资成本(由于动荡环境中资金成本上升)(Cesa-Bianchi等人,2020)。与以往的金融压力时期一样,在COVID-19广泛爆发之后,全球波动急剧上升。我们逐国进行的分析证实了全球波动(只要其超过估计的阈值水平)对随后产出增长的驱动作用。为简化起见,计量经济学设定仅允许产出增长出现截距偏移,阈值水平(以及跨越该水平的相应概率)分别针对发达经济体和新兴经济体,采用最大似然法进行估计。
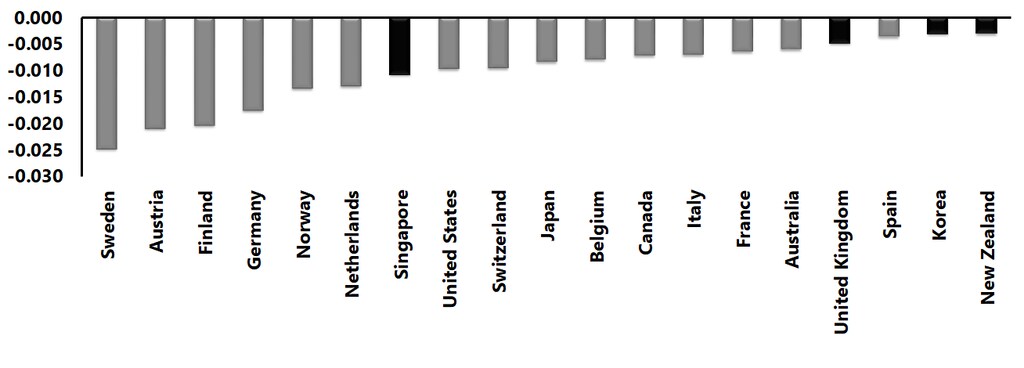
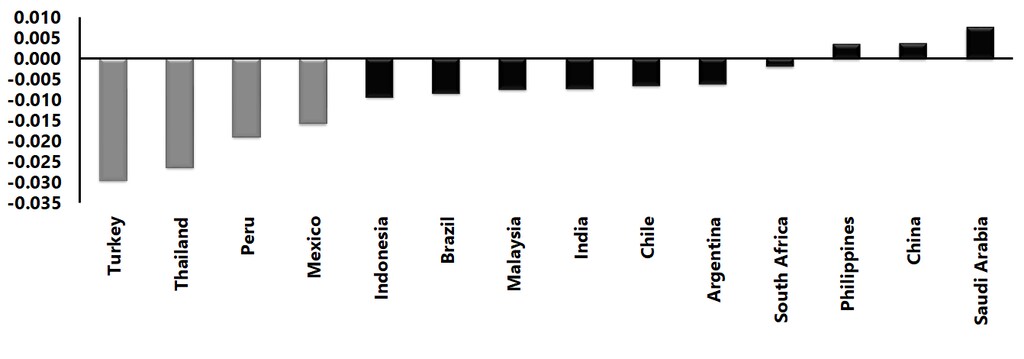
发达经济体的估计阈值水平为每季度0.156,略高于新兴市场所得的0.129估计值(图1)。需要注意的是,在1979年第二季度至2019年第四季度期间,全球波动在四个季度中超过了0.156的水平(即发生此类事件的概率非常低:约为2%)。在我们样本中的19个发达经济体中,有15个(占80%的案例)的全球波动阈值变量在统计上显著,在14个新兴经济体中有4个在统计上显著(图2)。尽管如此,所有发达经济体以及除三个新兴市场之外的所有新兴市场的阈值效应均为负。此外,当我们使用1990年起的较短样本重新运行分析时,这些结果变得更加显著。
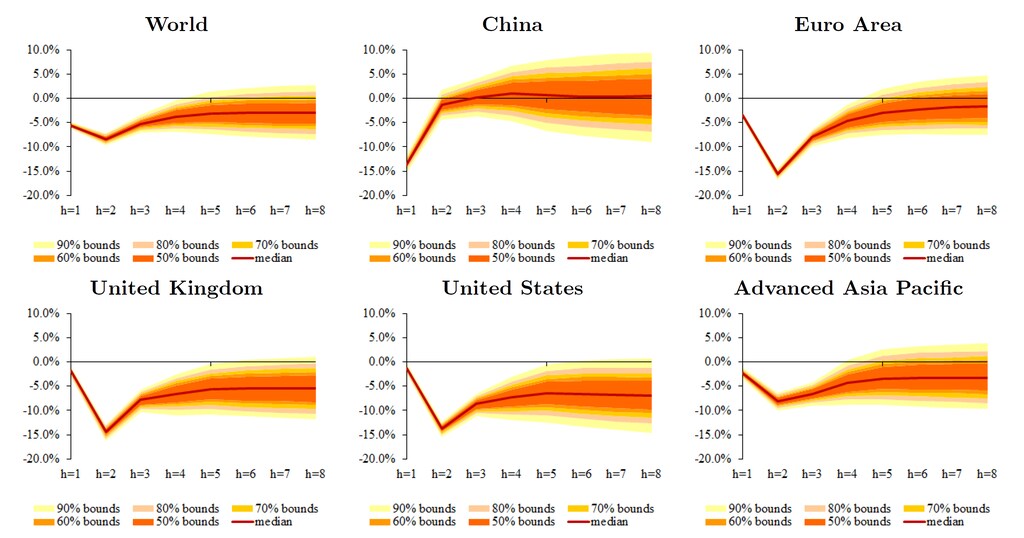
在展示了全球波动阈值效应对随后产出增长的重要性之后,我们在下文给出了更一般的“TGVAR”模型的估计结果。我们利用该模型进行的反事实分析表明,相较于在无此冲击情况下本应实现的全球经济活动水平,疫情很可能使真实世界GDP减少三个百分点(图3)。
美国和英国很可能经历更深且更持久的影响,而中国的情形有超过50%的概率明显更好。欧元区的概率分布呈负偏态,但仍有一定概率在2021年底前比美国恢复得更快。
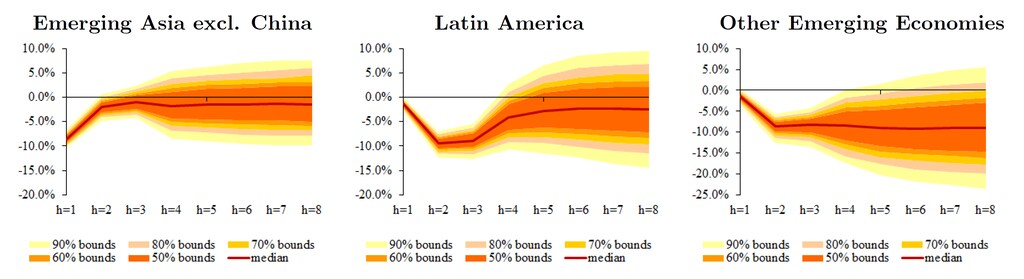
在中国的带动下,“新兴亚洲”其余地区表现优于全球平均水平的可能性更大。非亚洲新兴市场因其脆弱性而突出(图4)。它们很可能在2020年第一和第二季度遭受显著的产出崩溃,并且到2021年底出现产出损失的概率低于20%至30%。土耳其、南非和沙特阿拉伯(合称为“其他新兴市场”)几乎肯定会经历至少八个季度的经济活动严重低迷。
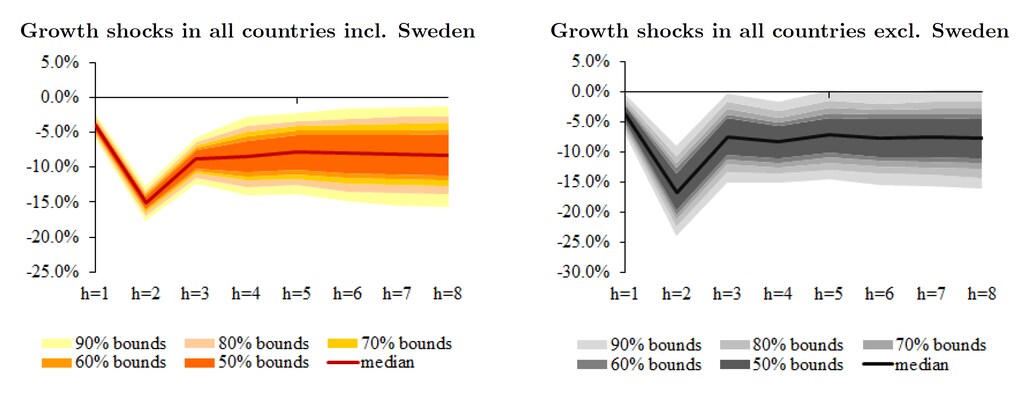
重要的是,我们的研究结果突显了溢出效应的作用。考虑到瑞典对疫情采取了明显不同的政策方针,我们对其进行了量化。瑞典案例表明,由于相互联系和冲击的全球性,没有哪个国家能够免受疫情的经济冲击(图5)。
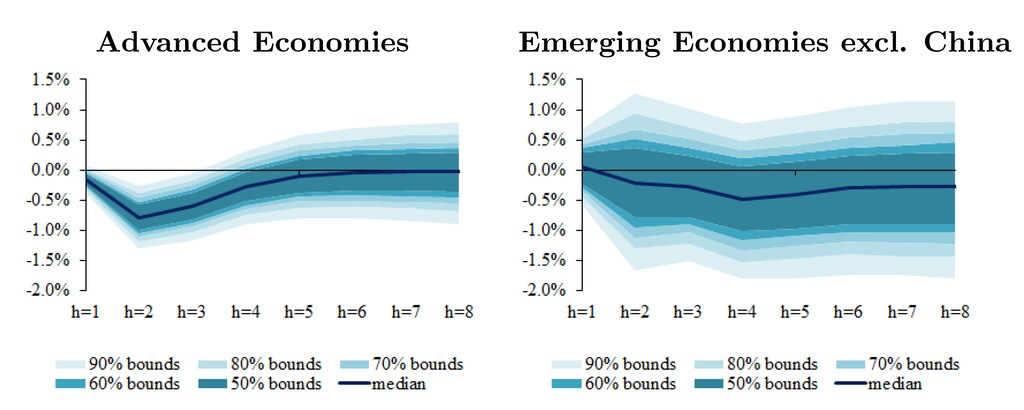
我们还估计,疫情很可能使发达经济体的长期利率较其COVID-19之前的低点下降约100个基点(图6)。这是因为危机提高了预防性储蓄并抑制了投资需求。然而,对于借贷利率可能迅速上升的新兴市场经济体,则不能确定地作出同样判断(如我们反事实分析的上限范围所示)。
结语
我们的反事实分析表明,疫情对世界经济造成了巨大且持续的负面影响,没有哪个国家能够全身而退。中国和“新兴亚洲”group在近期将表现更好。然而,瑞典的例子警示我们,在相互联系的全球经济中,没有哪个经济体能够免受COVID-19负面后果的影响。非亚洲新兴市场尤为脆弱。
这些发现凸显了针对疫情采取全面且协调的跨国政策应对的重要性。这包括全球努力确保医疗资源(包括疫苗,如可获得)的迅速部署,恢复金融市场正常运作的政策干预,以及能够支持企业和家庭的其他措施。最后,以风险管理方法进行政策制定,将要求积极主动地购买保险,以防范由可能结果的分布所描绘的尾部事件。这些努力很可能会限制疤痕效应的程度。
作者说明:此处表达的观点为作者本人观点,不一定代表达拉斯联邦储备银行、美联储系统、国际货币基金组织或IMF政策的观点。
参考文献
Baqaee, D R和E Farhi(2020),“Nonlinear Production Networks with an Application to the Covid-19 Crisis”,CEPR Discussion Paper 14742。
Capelle-Blancard G和A Desroziers(2020),“The stock market and the economy: Insights from the COVID-19 crisis”,VoxEU.org,6月19日。
Cesa-Bianchi, A、M H Pesaran和A Rebucci(2020),“Uncertainty and Economic Activity: A Multi-country Perspective”,The Review of Financial Studies 33 (8): 3393–3445。
Chudik, A、K Mohaddes、M H Pesaran、M Raissi和A Rebucci(2020),“A Counterfactual Economic Analysis of Covid-19 Using a Threshold Augmented Multi-Country Model”,NBER Working Paper 27855。
Chudik, A和M H Pesaran(2016),“Theory and Practice of GVAR Modeling”,Journal of Economic Surveys 30 (1): 165–197。
Ludvigson, S C、S Ma和S Ng(2020),“COVID-19 and the Macroeconomic Effects of Costly Disasters”,NBER Working Paper No. 26987。
McKibbin, W J和R Fernando(2020),“The Global Macroeconomic Impacts of COVID-19: Seven Scenarios”,CAMA Working Paper 19/2020。
Pagano, M、C Wagner和J Zechner(2020),“COVID-19, asset prices, and the Great Reallocation”,VoxEU.org,6月11日。




