房地产行业正受到COVID-19疫情与气候紧急状况这双重危机的深刻改变。
开发商和投资者将不得不重新思考建筑的设计、用途和可持续性。
以下是领导者如何着手塑造一个更绿色、更具韧性、适应未来的行业。
COVID-19疫情以前所未有的方式影响了房地产行业,若从金融层面来看,其影响已经显现。
截至4月3日,大多数行业中房地产资产的无杠杆企业价值已下跌25%或以上,其中酒店和休闲行业尤为严重。部分资产类别受冲击最为剧烈,尤其是那些人员密集度较高的类别,如学生公寓、购物中心和医疗设施,这些资产已大量被抛售。其他类别之后将因租户需求变化而受到负面影响,因为人员流动受限,消费者信心随之低迷。
尽管电子商务增长带来短期利好,但随着货物和人员流动放缓,物流房地产的收益率可能下滑。封锁措施也大幅降低了租赁和建设的预期回报率。新项目开发被推迟;许多正常的人类活动受到限制,社交距离措施将拖累商业物业产生稳定现金流的能力。
积极的一面是,消费者需求可能会转向更高效的物业,尤其是封锁期间的经历已揭示出高耗能建筑的弊端。就住宅物业而言,由于远程办公,人们今后可能会更密集地在家工作和生活,缺乏灵活空间和高效能源系统的住宅将催生新的需求。意大利,预计该国房地产行业营业额降幅将在90亿至220亿欧元之间,与去年第一季度业绩相比,目前已出现对优质物业的需求上升,这类物业能够提供安全、高效且健康的生活和工作环境。
从长远来看,房地产仍是一类有吸引力的资产类别,因为其持续提供良好的风险调整后回报,且与其他资产类别的相关性较低。在市场的某些细分领域,投资者的兴趣将上升,而可持续发展有望发挥重要作用。资产所有者和投资者可能难以化解租户和用户对安全、高效建筑日益增长的需求所带来的风险。
但除了短期内满足租户需求外,该行业还应着眼于长期发展。事实上,许多房地产投资者尚未准备好迈出实现物业更安全、更健康所需的可持续发展和数字化转型步伐,尽管就在几个月前,包括房地产在内的许多行业中关于可持续发展的讨论已变得日益紧迫。高耗能建筑的收益和回报将很快缩水——这不仅源于监管压力的加大,或部分将在危机过后仍延续的不同工作方式,更因为如果该行业不进行自我革新,它将加速气候危机的进程。
房地产与实体危机:关联性与影响
鉴于我们正经历的危机之严重程度,金融从业者应坚守两项基本原则:
1. 大流行病与气候变化这两场实体危机相互关联。
2. 房地产的可持续性正日益受到这些危机的影响。
在全球化的世界中(甚至在全球化之前),危机很少是彼此无关的。气温上升和气候灾害可能造成这样的条件:使动物与人类之间传播病原体的风险增加。
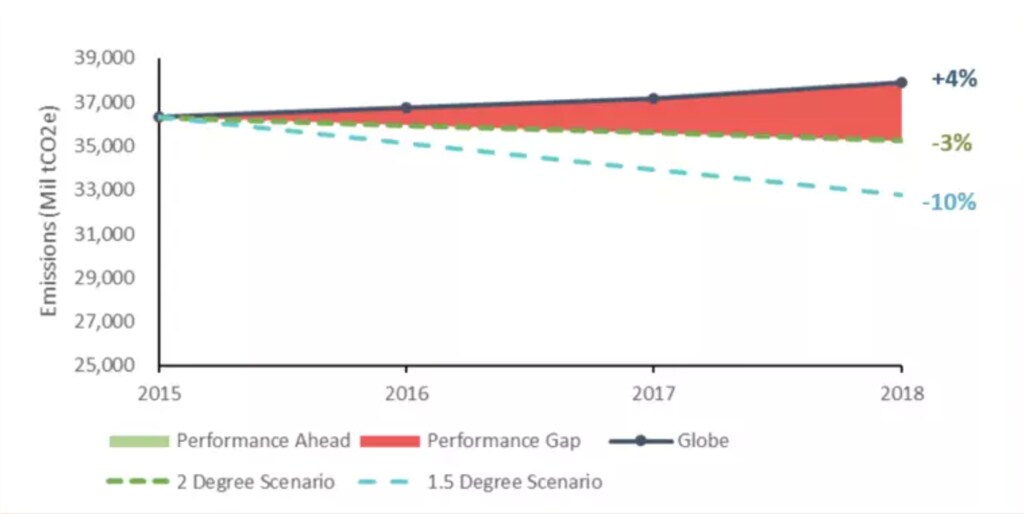
因此,如果不立即采取严格措施遏制气候变化,未来大流行病可能会更加频繁——而房地产行业对气候变化有着严重影响。建筑物约占全球温室气体排放量的三分之一,并消耗全球40%的能源。该行业在改变二氧化碳排放方面表现逊于其他行业,并且仍在大力推动气候变化危机。
此外,大流行病与气候变化有一个共同特点,对房地产市场产生了巨大影响:两者都会造成实体冲击。由于房地产交易的是实物资产,该行业正暴露出其未经检验的实体脆弱性。例如,医院的容量和灵活性被证明是脆弱的。曾经被高强度使用的住宅单元则被证明是极高的能源消耗者。购物中心的商业模式建立在不同服务的集聚和临近之上,但并未为社交距离措施做好准备。这些冲击迟早会演变为系统性的社会经济影响,对消费者需求以及上文提及的整个行业产生巨大影响。
重塑房地产
一些投资者已开始着眼于实现长期韧性,减轻未来任何实体或市场冲击,同时减少其碳足迹。
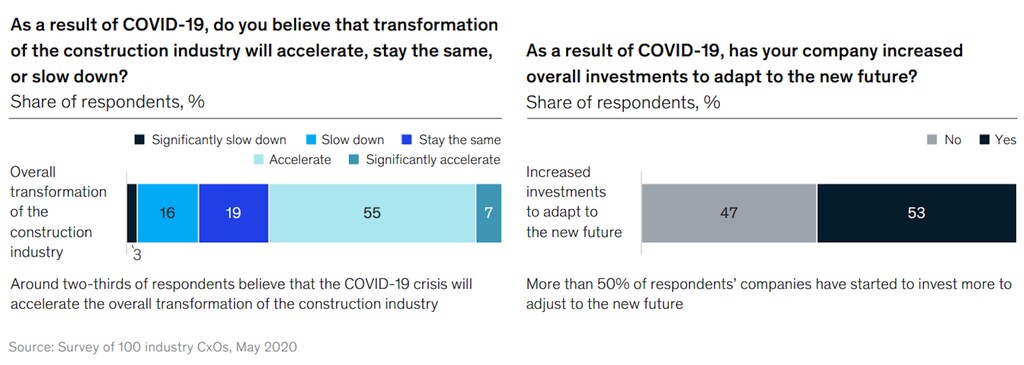
谈到韧性,首要任务是充分了解各类薄弱环节,然后建设相应能力。房地产投资者应首先抓住时机实现其资产组合的脱碳,并使其运营具有可持续性——例如,将其资产和服务数字化,以服务租户和建筑使用者。为了对空间进行安全与健康检查或监测能耗——从而监控二氧化碳排放水平——技术可以支持复杂的方法,用于衡量和评估可持续性,而不仅限于与健康相关的风险/机遇。
其次,投资者可以将部分资源用于建设可再生能源基础设施和进行改造的建筑。短期内回报可能缩水,但此类投资旨在降低风险并把握市场机遇,从而保持对竞争对手的领先,并为即将到来的危机建立韧性。
第三,可以将传统投资与环境、社会和治理(ESG)相关洞察相结合,以改善长期成果。在重大可持续性问题上表现优异的公司,有可能跑赢表现较差的公司。以可持续性为重点进行管理的房地产公司应能更好地抵御不利环境,同时仍能从积极的市场环境中获益。
尽管金融层面强烈提示应关注利率、宏观基本面和债务结构——所有这些在投资决策和回报中仍发挥着重要作用——但COVID-19和气候变化提醒我们,房地产是一个由人类习惯驱动的行业。随着习惯的改变,对更安全、更健康、更可持续建筑日益增长的需求将引领市场,同时也将决定该行业重塑自身的速度。




