COVID-19 袭击了全球价值链枢纽地区的核心,包括中国、欧洲和美国。
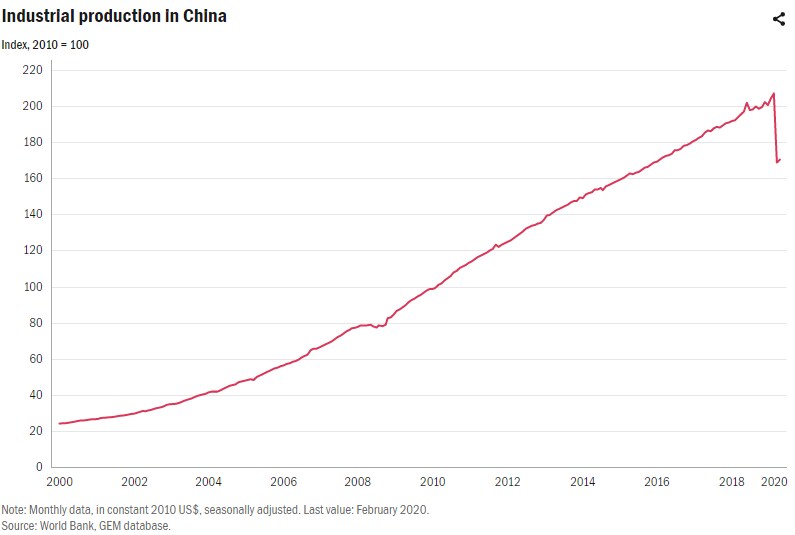
与上一年相比,中国工业生产在1月和2月合计下降了13.5%。
这场疫情对国际生产网络造成严重影响,其影响可能会持续多年。
过去四十年间,全球大部分制造业生产都采用了一种组织方式,这种方式后来被称为全球价值链(GVC)。原材料和中间产品在全球各地多次运输,然后在另一个地点组装。最终产品再出口给发达市场和发展中市场的终端消费者。对许多商品而言,中国处于这类 GVC 的核心位置,例如作为高价值产品和零部件的主要生产国、全球大宗商品和工业产品的大买家,以及重要的消费市场。中国还生产许多中间投入品,并承担加工和组装业务。电子产品合同制造商富士康就是一个知名例子。其位于中国大陆的组装厂为许多全球领先的电子企业生产产品,其中包括苹果、英特尔和索尼。中国与日本、美国和欧盟共同构成全球生产网络的核心。
2019年12月,当时尚未为人所知的冠状病毒开始在中国湖北省传播。中国当局对此次疫情作出回应,对人员流动实施严格限制,自1月底起实际上在全国实行宵禁和隔离措施。这也必然影响了经济,因为许多生产场所关闭,以减少人员之间可能发生的接触。
病毒遏制措施的影响可从中国工业生产数据中看出:与上一年相比,1月和2月合计下降了13.5%。从更长的时间跨度来看,此次生产下滑尤为严重:无论是2002/2003年的 SARS 疫情,还是2008/2009年的金融危机,都没有伴随如此大幅的生产下滑。
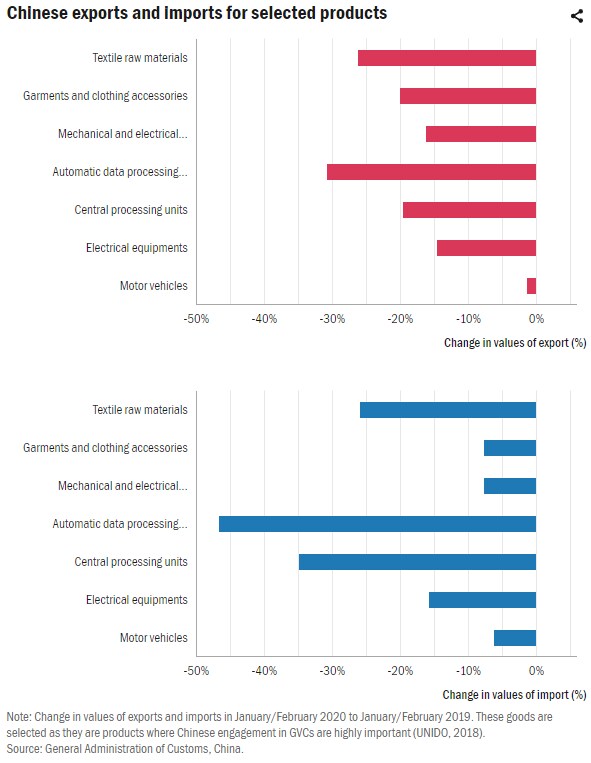
中国在许多 GVC 中处于核心位置,这一点也体现在生产下滑伴随着国际贸易流量大幅收缩。根据中国官方贸易统计,以美元计价,该国1月和2月合计进口额较上年同期下降4%,出口额同期下降17%。如图所示,进口大幅下降的产品中,有不少是生产所用的中间品,例如纺织品、电气设备和电子设备。同样,这些商品的出口也大幅减少。
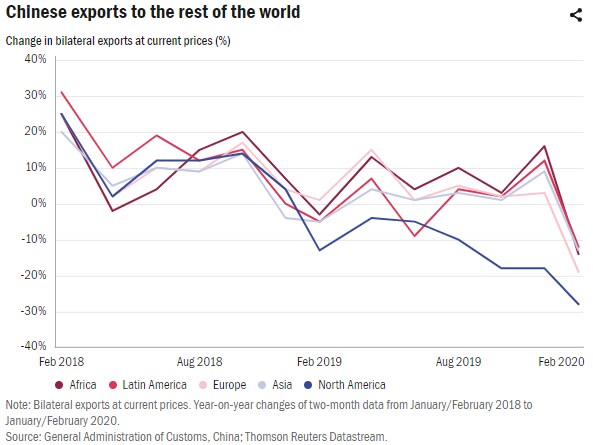
中国对世界所有地区的出口均有所下降。除北美外,全球各地的降幅都很大;由于美国与中国之间持续的贸易争端,北美贸易在此之前已经下滑一年多。观察奥地利、法国、德国、意大利和西班牙等多个欧洲国家,也能看到从中国收到的商品大幅减少。许多 GVC 核心环节的生产活动崩塌,必然会影响产品价值链上下游国家的生产者和消费者。
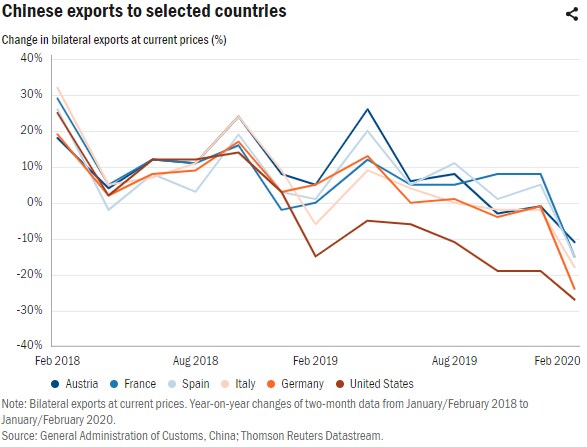
中国进口下降意味着重要的生产零部件供应不足。德国统计局关于投入产出关系的数据表明,在德国制造业中,进口投入约占工业生产的四分之一。所有进口投入中有10%来自中国。德国电子、计算机和纺织制造业对中国中间品的依赖尤为突出。
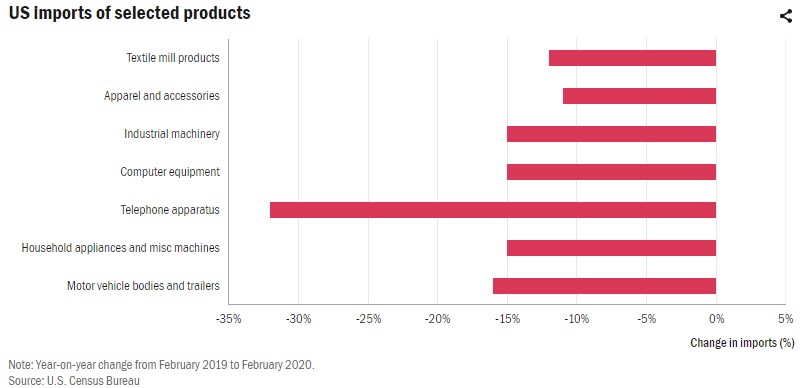
美国最新月度总进口数据显示,与2019年2月相比,计算机和电信设备、机动车车身和挂车,以及其他与美中全球供应链相关产品的进口大幅减少。不过,可以合理推测,这些数据也部分反映了过去一年美国与中国之间不断升级的贸易紧张局势。
当然,现在全面量化冠状病毒疫情造成的供应链中断影响仍为时过早。不过,目前已经很清楚,中国生产和贸易最初出现的下滑将对供应链上下游国家造成重大影响,因为大多数国家如今都已实施人员流动限制,以遏制病毒传播。
人员流动受限导致需求下降,加上对员工健康与安全的担忧,工厂因此关闭,整个 GVC 的运营都将受到不利影响。中国是首个经历完整疫情周期的国家,其制造商现在必须应对双重负面后果(“第二次冲击”):一是本国的封锁措施,二是来自其经济所支撑并参与的众多价值链中下游客户的需求下滑。如果其他全球 GVC 枢纽经历类似的发展轨迹,供应瓶颈与消费需求下降的叠加效应可能会增加全球制造业陷入下行螺旋的风险,并可能严重损害许多跨境供应链的运营。
这场“第二次冲击”并不局限于生产和贸易,还迅速波及投资。国际货币基金组织(IMF)最近报告称,新兴市场资本外流高达830亿美元,创有记录以来最高水平;与此同时,申请紧急融资的国家数量也超过80个,前所未有。外国直接投资(FDI)通常被认为波动较小,但 COVID-19 对投资的影响将十分显著。根据大型跨国公司最新的盈利预期修正,联合国贸易和发展会议(UNCTAD)在最近一次预测中估计,2020至2021年全球 FDI 将减少30-40%。因此可以预期,许多工业化经济体需求和生产崩塌,以及发展中国家撤资所带来的这场“第二次冲击”,对全球生产的长期影响将远超 COVID-19 所造成的暂时性供应链中断。
具体而言,COVID-19 对 GVC 的未来意味着什么?
如果全球经济要避免陷入长期困境,由联合国及其他多边政策机构倡导的协调一致的政策应对,可能是摆脱迫近经济危机最有希望的途径。然而,迄今围绕当前和未来政策应对措施的讨论中,越来越多的声音呼吁各国重新审视既有经济模式,尤其是商品的国际生产模式。在一些发达国家,政府高层政要呼吁重新思考本国企业的国际生产外包方式,以避免未来出现供应瓶颈,同时增强供应链韧性。例如,法国经济与财政部长呼吁欧盟各国政府重新思考价值链策略,以确保供应“自主”和“独立”。与此同时,这一观点在其他一些高级政策制定者和评论人士中也进一步得到认同。
这些关于建立“自主”或“国家”供应链的呼吁表明,企业应重新思考生产在全球的布局。过去,跨国企业外包生产在许多情况下是为了优化运营:尽量降低成本、减少库存并提高资产利用率。COVID-19 所显示的是,仅依据这些容易观察到的经济因素来决定生产地点,或许过于简单。许多企业可能并未充分认识到,供应链关系会使其暴露于全球冲击之下,也未充分认识到由此产生的成本。毫无疑问,这可能会反映在企业未来的风险评估中,影响其是否迁移生产或重新考虑选址。
然而,大规模将供应链国有化或区域化,可能进一步降低世界经济中供应商的多元化程度,并减少发展中和新兴经济体从 GVC 相关资本流动中获益,以及获取国际市场、人力资本和知识的机会,尤其是东南亚以外的经济体。这种发展几乎肯定会严重打击发展中国家的工业化努力,并阻碍过去几年许多发展中地区取得的社会经济进步。因此,COVID-19 导致的 GVC 中断可能留下长期影响:未来许多年里,发展中国家通过接入 GVC 实现工业化的潜力将大幅削弱。COVID-19 疫情要求我们加大力度,强化多边政策制定方式,并协助各国开辟其他途径,推动包容且可持续的工业发展。
UNIDO 在 Agenda 上发表的其他文章可见此处。




