经济学家罗伯特·J·席勒探讨了COVID-19引发了两场大流行而非一场的观点。
第一场是COVID-19公共卫生大流行。第二场则是对第一场所带来的经济后果的焦虑蔓延。
席勒探讨了这第二场大流行可能呈现的样貌。
这两场大流行相互关联,但并非同一现象。在第二场大流行中,恐惧的故事传播得如此迅速,以至于我们常常时刻想到它们。股市如同断崖般下跌,显然是对COVID-19会耗尽我们一生积蓄的说法作出的反应,除非我们采取某些行动。但与COVID-19本身不同,我们焦虑的根源在于我们不确定应采取什么行动。
两场大流行同时发生并非好消息,它们会相互助长。企业倒闭、失业率飙升和收入减少加剧了金融焦虑,而这种焦虑反过来又可能使急需工作的人们忽视对疾病传播采取充分的防范措施。
此外,当两场传染病确实都成为全球大流行时,同样不是好消息。当需求下降仅限于一个国家时,损失会部分转移到国外,而该国出口需求受到的影响不大。但这一次,这种天然的安全阀将失效,因为经济衰退威胁到几乎所有国家。
许多人似乎认为,金融焦虑不过是COVID-19危机的直接副产品——对疾病大流行的一种完全合乎逻辑的反应。但焦虑并非完全合乎逻辑。金融焦虑的大流行通过对价格下跌和叙事变化的恐慌性反应而蔓延,它有着自身的生命力。
俄勒冈大学的心理学家保罗·斯洛维奇及其同事将金融焦虑对股市的影响可能所通过的一种现象称为“情感启发式”。当人们因悲惨事件而情绪激动时,即使在没有理由恐惧的情况下,他们也会表现出恐惧。
在一篇合著论文(与威廉·戈茨曼和Dasol Kim合作)中,我们发现附近的地震会影响人们对1929年或1987年规模股市崩盘概率的判断。若在前30天内,距离30英里(48公里)以内发生过一次大地震,受访者对崩盘概率的评估显著更高。这就是情感启发式在起作用。
将股市下跌归因于疾病流行,比归因于近期地震似乎更合理,但未必会导致近期所见那样幅度的崩盘。若人们普遍相信某种治疗方法能将COVID-19大流行的强度限制在数月之内,甚至相信大流行将持续一两年,那就意味着股市风险对长期投资者而言并没有那么大。人们可以买入、持有并等待风波过去。
但金融焦虑的传染与疾病的传染运作方式不同。它部分源于人们注意到他人信心不足(体现在价格下跌上)以及他人对下跌的情绪反应。当人们看到价格下跌,并试图探究原因时,便开始放大解释这一跌势的种种说法,股市便会出现负面泡沫。随后,价格在接下来的几天里继续下跌,一次又一次。
目睹股价连续下跌,会在那些未曾卖出的人中产生强烈的懊悔感,同时伴随着担心自己会在底部卖出的恐惧。这种懊悔与恐惧使人们对两种大流行叙事都更加关注。此后市场走向如何,则取决于这些叙事的性质及其演变。
试看1918年9月至10月,当新闻媒体开始报道西班牙流感大流行时,美国股市并未暴跌。这场大流行最终夺走了67.5万美国人的生命(全球超过5000万人)。相反,月度价格在美国市场上一直呈上升趋势,时间从1918年9月到1919年7月。
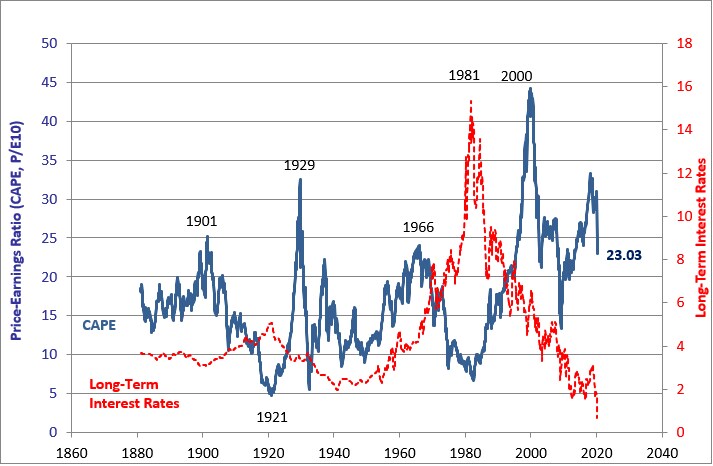
为何市场没有崩盘?一个可能的解释是,第一次世界大战在1918年7月至8月的最后一场大战——第二次马恩河战役之后,已接近尾声,它挤占了流感的新闻报道空间,尤其是在当年11月停战之后。战争新闻很可能比流感新闻更具传播性。
另一个原因是,当时流行病学尚处于起步阶段。疫情爆发难以预测,公众也不完全相信专家的建议,人们对保持社交距离措施的遵守情况“松懈”。此外,人们普遍认为经济危机即银行危机,而美国并未发生银行危机,且几年前即1913年设立的联邦储备系统被广泛誉为消除了这一风险。
1918年流感疫情期间金融叙事之所以被压低,最重要的原因或许在于,一个世纪前持有股票的人要少得多,而且退休储蓄并不像今天那样是人们关注的问题,部分原因是当时人们寿命较短,即便活得长,也更习惯依赖家庭供养。
这一次当然有所不同。我们看到的是地方杂货店里出现的抢购恐慌,而1918年战时物资短缺屡见不鲜,情况截然不同。大萧条刚刚过去,我们当然清楚资产价格可能出现大幅下跌。这一次,美国所关注的并非一场悲惨的世界大战,而是其自身的政治极化,而且人们对联邦政府处理危机不当的愤怒叙事层出不穷。
在这样的时期预测股市十分困难。要做好预测,我们必须预测COVID-19大流行对经济的直接影响,以及金融焦虑大流行所带来的所有实际与心理影响。两者不同,却不可分割。




