新冠疫情对大宗商品价格产生了巨大冲击。
它导致黄金价格创下历史新高,石油价格则创下历史新低。
尽管如此,几乎所有大宗商品价格在第三季度都有所回升。
预计2021年金属和农产品价格将温和上涨。
今年早些时候,受新冠疫情影响,大宗商品价格大幅下跌,此后几乎所有大宗商品价格在第三季度均有所回升。原油价格自4月低点以来已翻倍,这得益于石油供应的大幅削减,但价格仍比疫情前低三分之一。由于中国工业活动的回升速度快于预期,金属价格迅速回升。部分食品价格也有所上涨。展望未来,预计油价将从当前水平逐步上涨,2021年平均为每桶44美元,高于今年预计的每桶41美元,因为需求的缓慢复苏将与供应限制的放宽相匹配。预计2021年金属和农产品价格将温和上涨。价格预测面临的主要风险是疫情持续时间,包括北半球第二波疫情加剧的风险。
1. 疫情后大宗商品价格复苏并不均衡
疫情对能源价格的影响最大。能源价格在3月和4月大幅暴跌后,在原油价格的带动下出现了部分回升。然而,由于新冠感染再度出现及其对石油消费的影响引发担忧,近期复苏势头已经停滞。预计油价将在明年继续接近当前水平,但仍远低于疫情前的基准水平。相比之下,金属和农产品大宗商品已经弥补了新冠疫情造成的损失,预计2021年将温和上涨。
2. 随着消费下降,石油产量大幅削减
3月和4月石油消费的崩溃引发了油价的急剧下跌。作为回应,许多石油生产国削减了产量,其中最引人注目的是石油输出国组织及其盟友,它们共同同意削减产量970万桶/日,约占全球产量的10%。减产与消费回升的共同作用,帮助油价在2020年第三季度部分回升。
3. 疫情预计将对石油消费产生持久影响
由于新冠疫情,主要预测机构已下调石油需求预测。一些行业情景甚至表明,石油需求可能已在2019年见顶。疫情很可能通过改变消费者和就业行为,对石油消费产生持久影响。航空旅行可能出现永久性减少,因为商务出行将让位于远程会议而有所削减,从而降低航空燃油需求。居家办公的转变可能减少汽油需求,但如果人们仍然回避公共交通,私家车使用量的增加可能会抵消这一影响。
4. 随着全球工业活动在中国带动下复苏,金属价格已升至疫情前水平之上
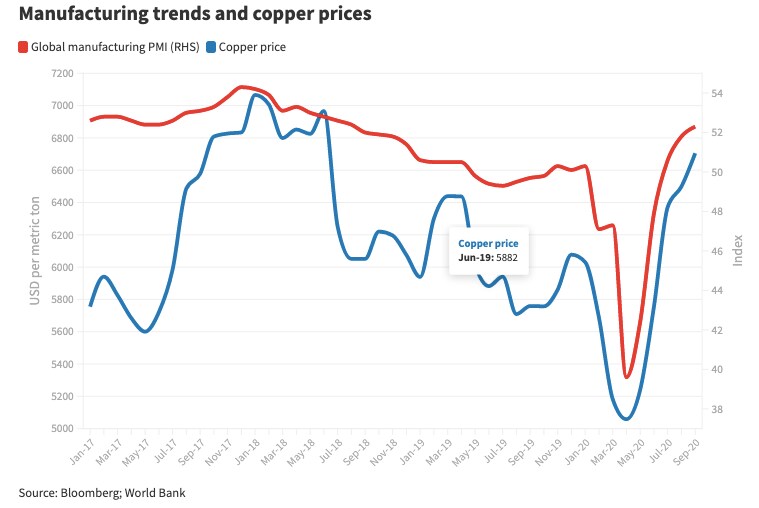
大多数金属价格已高于疫情前水平,其中铜价涨幅尤为显著。中国工业活动的强劲复苏推动了金属需求的激增——中国约占全球金属消费量的一半。
5. 疫情及政策应对推动金价上涨
疫情引发投资者避险情绪,推高了作为避险资产的黄金价格。美元贬值和利率下降也推动了金价上涨。墨西哥、秘鲁和南非等国的矿山生产受到干扰,加之疫情导致劳动力流动受限、黄金回收减少,也对价格形成支撑。
6. 食品价格总体保持稳定,近期有所上涨
尽管疫情初期出台了政策限制措施(且部分供应链受到干扰),但从全球层面看,食品价格受疫情的影响相对较小。近期价格有所上涨,主要受食用油产量下降及美元走弱推动。
7. 库存消费比仍处于高位,表明供应充足
食品价格稳定反映了供应充足的状况,库存消费比(衡量供应与需求关系的指标)也印证了这一点。该比率仍保持在近期的高位水平。
8. 不过,部分地区的食品价格通胀显著
尽管全球层面的食品价格通胀相对温和,但部分地区的价格涨幅要大得多。新冠疫情导致食品供应链中断,同时影响了食品的生产和分销,在某些情况下还因货币贬值而加剧。南亚、撒哈拉以南非洲和拉丁美洲是受影响最严重的地区之一。预计疫情将导致粮食不安全和营养不良加剧。




