2020年前两个月,中国出口额同比下降17.2%,进口增速放缓至4%。
主要行业受新冠肺炎冲击严重,其中核反应堆、电气机械和设备、塑料以及有机化学品受影响最为严重。
只有通过建立强有力的国际合作网络,全球化才能发挥最佳作用。
新冠肺炎疫情预计将引发自大萧条以来最严重的经济衰退。许多人认为,它可能使全球化彻底瓦解。
全球化依赖于复杂的联系——全球价值链(GVCs)——将多个国家的生产者连接起来。这些生产者通常使用高度专业化的中间产品或“投入品”,而这些产品仅由一个遥远的海外供应商生产。新冠肺炎严重扰乱了这些联系。
尽管全球经济在2020年初已显脆弱,但许多人期望中美“第一阶段”贸易协议签署后国际贸易能够增长。第一阶段贸易协议。新冠肺炎已经打破了这些期望,使世界各地的工厂陷入停滞,并严重扰乱了全球供应链。
中国在其中发挥着关键作用。根据中国海关统计数据,2020年前两个月,中国出口额同比下降17.2%,进口增速放缓至4%。
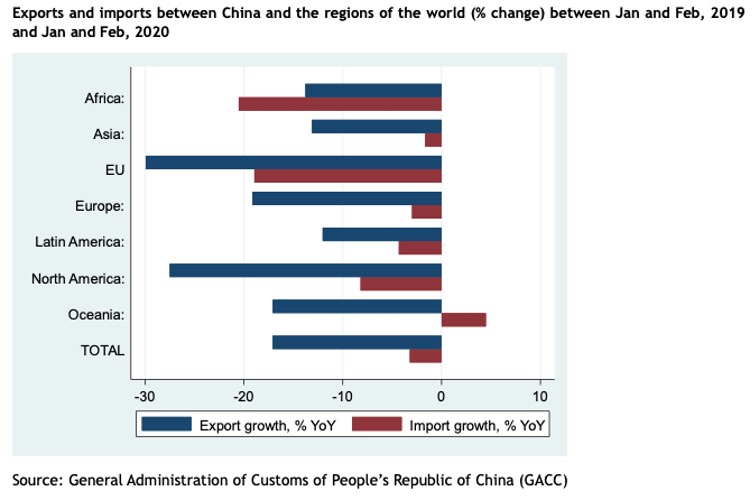
中国贸易的这一下滑对不同市场的影响有所差异。将2019年前两个月与2020年前两个月的数据进行比较,可以发现中国与欧盟和美国的贸易急剧萎缩。中国对欧盟的出口下降29.9%,自欧盟的进口下降18.9%。对美国的出口和自美国的进口分别暴跌27%和8%。
这些大幅下降很可能与欧洲和美国企业与中国企业之间的紧密相互依存关系有关。
冲击的规模
为了理解中国供应冲击的程度及其在全球的传导,劳埃德银行集团商业繁荣中心(LBGCBP),隶属阿斯顿大学,利用中国官方数据绘制了中国的全球贸易网络图。
2019年,美国对中国的贸易依赖度最高,其次是七个欧洲国家和日本。到2020年,欧洲国家的排名进一步上升。
随着疫情持续,受影响最严重的中国出口产品包括核反应堆等资本货物、铁等中间产品,以及家具等劳动密集型最终产品。
受影响最大的中国进口产品包括有机化学品等中间产品(这很可能是中国工厂关闭所致)以及电气机械等资本货物。受冲击最严重的是宝石和金属,这凸显了中国新兴的成熟中产阶级消费者消费者的出现,以及新冠肺炎如何降低了他们对奢侈品的需求。
有趣的是,2020年中国的肉类和矿物燃料进口大幅增长。前者可以用中国在封锁期间国内食品供应减弱来解释。后者凸显了中国对原油日益增长的需求。
有四类产品在进出口方面受到特别严重的冲击:核反应堆、电气机械和设备、塑料以及有机化学品。这些类别包括一些常用的中间产品(即用于生产其他产品的产品)。
在正常情况下,此类产品会作为高度互联的全球生产体系的一部分,在中国与其他国家之间往返贸易。这些产品国际贸易的大幅下降凸显了新冠肺炎对全球价值链的严重影响。
不确定的未来
但一场前所未有的、同步的且可能非常严重的需求下滑正在形成。中国再次率先感受到其影响。
中国工人于4月恢复工作,但许多人已失去工作。国际订单的大范围取消和付款延迟导致流动性问题,依赖全球需求的企业大量关闭。
投资也大幅下滑。2020年2月和3月期间,中国官方统计数据显示,与去年同期相比,在中国新设立的外贸企业减少了24.4%。与此同时,有12,000家现有外贸企业关闭。
农业、物流以及原材料、纺织和服装生产行业受到的冲击最为严重。但值得积极看待的是,医疗物资需求激增。
许多人如今强调依赖全球价值链(尤其是与中国相关的价值链)的风险,并引发了关于“去全球化”的讨论。
例如,欧盟委员会主席乌尔苏拉·冯德莱恩呼吁“缩短”全球供应链,因为欧盟过于依赖少数外国供应商。同样,法国总统埃马纽埃尔·马克龙主张,通过在国内投资高科技和医疗领域,加强法国和欧洲的“经济主权”。
那么,这是否意味着全球化的终结?并非如此。但全球价值链的重新布局是不可避免的。
前进之路
全球供应链极其复杂,没有任何行业或国家是孤岛。

但全球价值链遵循效率原则。企业以最低成本采购能够满足其生产需求的最佳投入品,无论这些投入品来自何处。
这对全球化的生存而言是个好消息。尽管效率仍是主要目标,但企业将继续进行全球采购。
对于与国家安全相关的产品(如医疗物资),人们对过度依赖复杂全球价值链的担忧是有道理的。许多国家现在将确保自身能够在不依赖进口的情况下生产此类产品。
没有人能够预测下一次危机。但迄今为止,最可靠、最有效的保障是建立强大的国际合作网络。然而,全球政治共识在这一点上仍然难以达成。但这并不意味着我们应当放弃这一雄心。




