新冠疫情暴发令全球金融市场陷入剧烈动荡。
2008年经济衰退能为我们提供有益的见解和经验教训。
相关策略包括由政府牵头制定经济纾困计划。
道琼斯指数周三收盘时已进入熊市区间,因此不妨看看当前全球经济的状况,并与上一次陷入如此动荡时的情况作一比较。
2008年全球金融危机由美国次级抵押贷款市场崩盘引发,随后逐渐演变为一场波及全球银行业的传染性危机,并导致全球经济下滑。如今,股市再次遭遇系统性冲击——这一次,传染源是真正的疫情:COVID-19。
2008年的经验教训
在2008年经济衰退期间,对于参加固定缴款储蓄计划且即将退休的人来说,市场低迷尤其令人痛苦。以美国为例,标普500指数在2008年下跌了37%;据EBRI的一项分析,对于长期任职、即将退休的员工而言,其401(k)账户余额因此下跌了逾25%。固定给付养老金计划的资金充足状况也遭受双重打击。资金充足状况是衡量计划健康状况的关键指标,计算方法为养老金资产除以养老金负债。
养老金资产因股票敞口和经济下滑而立即受损。央行行长随后采取的货币政策措施——下调短期利率,这对应对银行业危机至关重要——也导致长期利率下降,而长期利率是计算养老金负债的依据。
对于负债而言,利率下降会导致负债增加,因为这实际上意味着现在需要更多资金来履行未来的支付义务。资产减少与负债增加相叠加,导致许多固定给付计划的资金充足状况急剧恶化,迫使计划增加缴款,而当时很少有人负担得起。
如今,养老金资产再次首当其冲地受到市场波动的影响。
寻找解决方案
眼下的难题在于寻找解决方案。仅本月,我们就看到七国集团五家央行中的三家下调了利率——美国联邦储备委员会和加拿大银行将利率从1.75%降至1.25%,英格兰银行则从0.75%降至0.25%。单从养老金角度看,随着资产损失和利率下降导致负债估值上升,我们再次面临一场完美风暴,退休储蓄账户余额将会减少,固定给付养老金的资金充足状况也会恶化。
降低利率这项工具,央行已几乎用到极限。从图表中可以看到,我们目前的起点已经很低,央行可用的工具远不如2008年时多。事实上,七国集团另外两家央行中,欧洲中央银行的利率已经为0%,日本银行自2016年以来一直处于负利率区间(-0.10%),因此截至本文撰写时,它们没有进一步采取降息行动。
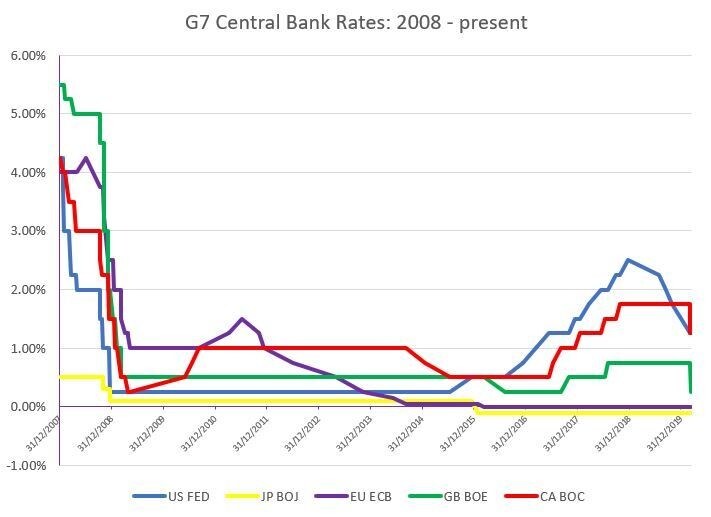
在2008年金融危机期间,央行行长得以将降息与量化宽松(购买证券)结合起来,以增加货币供应并缓解银行体系的压力。
COVID-19疫情的一个关键不同之处在于,其影响远不止一个行业。交通运输、酒店和旅游业以及小企业主最先受到冲击;但如果病毒像预估的那样继续传播,依赖制造和生产的所有行业也会因全球供应链中断而受到影响。
复苏面临的另一个变数是“新常态”这一说法(有时被过度使用),而在此情境下,它确实恰如其分。如果由于疫情长期持续——或为了防范未来的疫情——我们需要从根本上改变社会行为和企业运营方式,那么经济复苏所需时间可能比2008年经济衰退后的时间还要长。
我们能做些什么?
首先,也是最重要的,我们必须遏制疫情传播。这需要政府采取行动,也需要个人调整社交方式,两者共同努力阻止疫情蔓延。我们应听从专家的建议,例如流行病学家和世界卫生组织(WHO)等机构,并谨慎辨别社交媒体上传播的错误信息。
其次,各国政府需要落实切实的经济纾困计划,尤其要帮助小企业主。许多小企业利润微薄,业务中断时间过长,甚至可能永久中断,这可能进一步加剧经济不平等。
第三,全球商界需要携手合作,助力引领复苏。世界经济论坛的COVID行动平台旨在凝聚各国政府和商界领袖,共同实现这一目标。
当前时局艰难,但正是在这样的时刻,我们所有人更应携手行动,改善世界现状。