绿色意识和环境问题如今已明确位居影响电动汽车买家的首要因素。
任何电动汽车销售热潮都将是更广泛的汽车消费复苏的一部分,这一复苏由不断变化的出行模式和人们对新冠肺炎风险的认知所推动。
在全球范围内,非工作相关出行的恢复速度预计将快于工作出行。
多年来,原始设备制造商和各国政府竭力推动的目标,疫情或许在数月之内就将其真正催化实现:期待已久的电动汽车(EV)销售热潮可能即将到来。
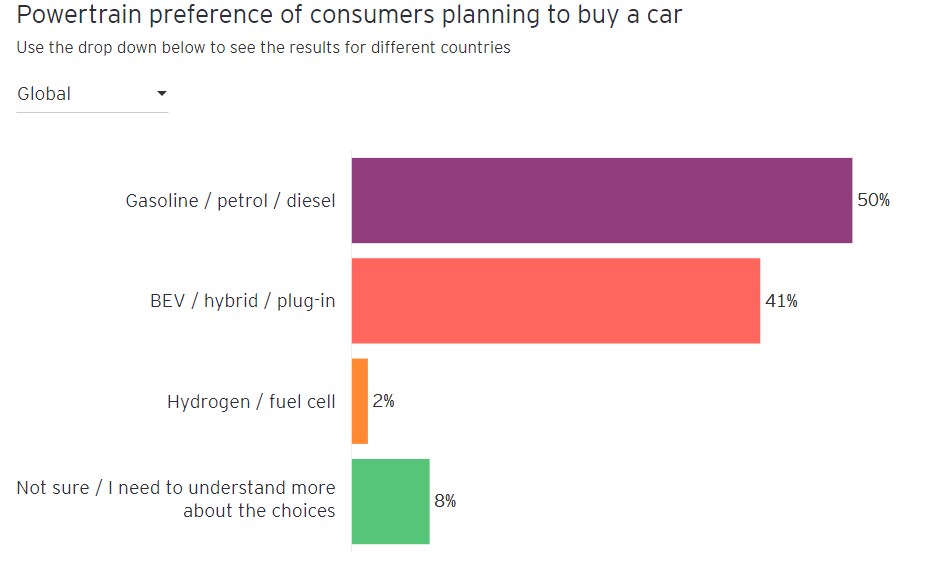
安永《出行透镜消费者指数》最新数据显示,在13个主要国际市场中,消费者的购买意向和动机发生了一些最为显著的变化。在表示打算购买新车的人群中,至少有41%正在考虑电动汽车,其中66%的人计划在未来12个月内购买。这一比例较去年疫情初期第一波调查时增长了11%,该数据来自安永《出行透镜消费者指数》第一波研究。此外,首次有调查显示,在所有年龄段中,环境问题都位居考虑购买电动汽车的首要原因之列。
随着数以百万计的居家办公人员花更多时间待在居住地附近,并体验到空气更清新、污染水平更低的好处,疫情促使人们的环保态度日趋坚定。总体关切程度有所上升,78%的潜在非内燃机汽车买家表示,新冠肺炎疫情提升了他们的环保意识;更为关键的是,这些关切如今已体现在他们购买更具可持续性车辆的意向之中。
这标志着消费者态度的一个突破性时刻,可能会极大地加速电动汽车及其他替代动力汽车的需求。此前,许多消费者虽对可持续发展表达过笼统的关切,但在购买下一辆汽车时,这些关切并未转化为实际行动。
然而,无论动力类型如何,任何电动汽车热潮都将是更广泛的汽车消费复苏的一部分,这一复苏由不断变化的出行模式以及人们对新冠肺炎风险的认知所推动。出行次数减少但单次行程变长,加之人们对公共交通安全仍存顾虑,正使汽车成为低感染风险的“安全空间”,并进一步巩固其出行地位。
因此,各类汽车的需求似乎都将增长。对原始设备制造商和经销商而言,挑战在于如何利用消费者对替代动力汽车的兴趣,并说服更多潜在新车买家选择绿色出行,将下一辆车购买为电动汽车而非内燃机汽车。
在本文中,我们将探讨此次调查揭示的一些关键趋势,以及这些趋势对后疫情时代原始设备制造商和经销商可能产生的影响。
第一章 - 谨慎:出行方式将发生长期转变?
非工作相关出行预计将几乎恢复至疫情前水平,但工作出行仍有所减少。
去年疫情第一波最严重时期过后,出行模式已有所回升,但这种回升并不均衡。在全球范围内,非工作相关出行的恢复速度预计将快于工作出行。消费者计划在未来进行的每月非工作出行次数(包括休闲、购物或探望亲友)已几乎恢复到疫情前水平。然而,工作出行意向仍然低迷,在同一基准下整体下降约14%。
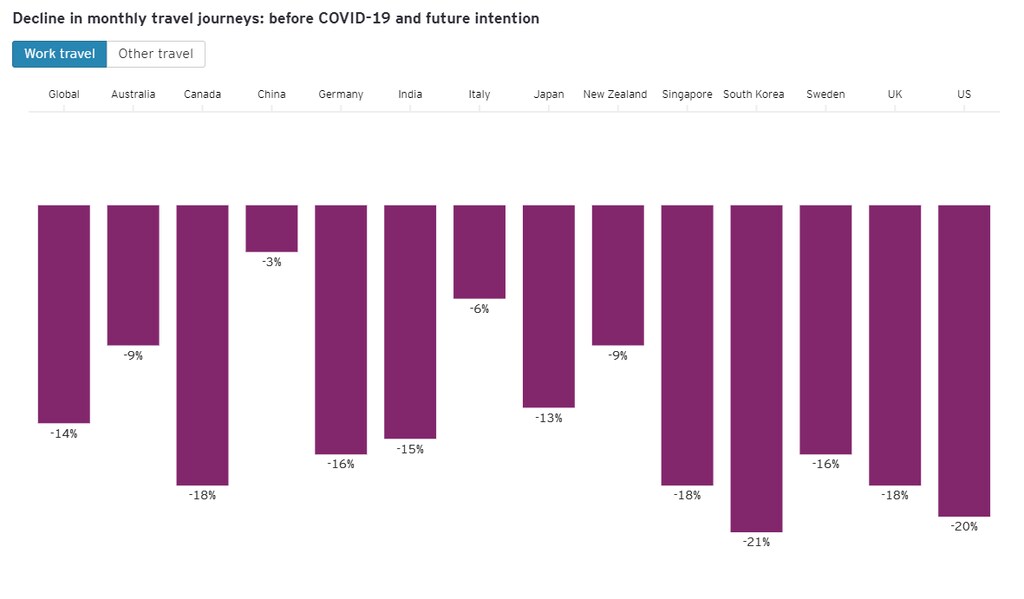
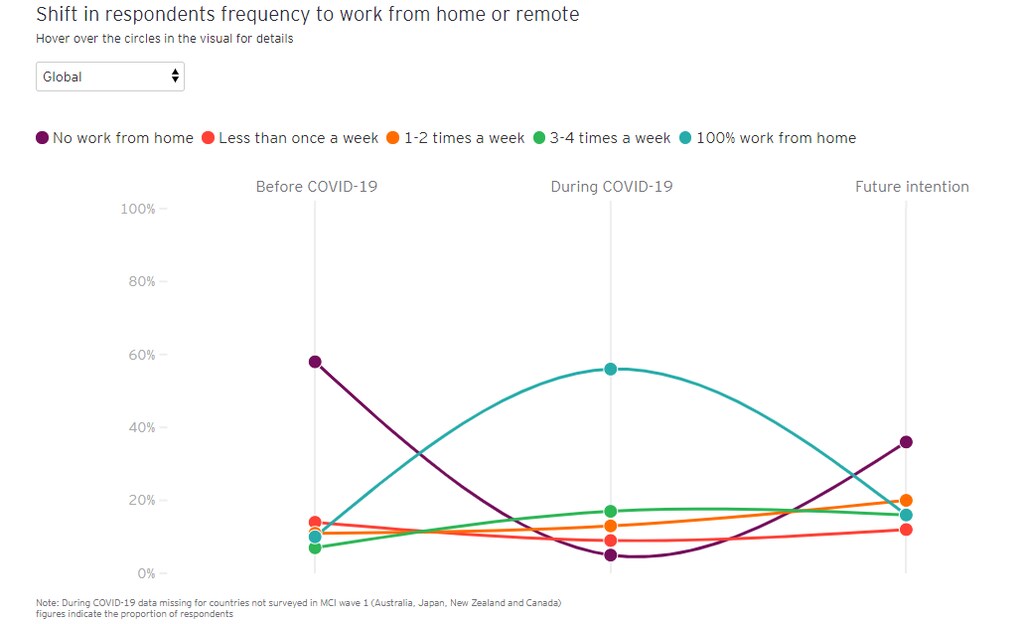
这是否意味着与工作相关的出行方式将发生长期性转变?疫情期间,居家办公已成为全球数百万原通勤者的常态,而此次调查显示,这一模式将长期延续。
人们计划减少与工作相关的出行次数,但每次出行的时长将有所增加。未来每周的平均出行时间将从9.0小时略微增至9.2小时。由于在工作场所停留的时间减少,部分人可能选择搬到离市区更远的地方,并接受较少但较长的通勤,以换取更宽敞的居住空间等生活方式上的好处。
出行的未来走向如何?
尽管与新冠肺炎疫情前相比,各类出行次数预计都将下降,但在出行方式选择上,公共交通仍是最大的输家,降幅达11%。而以各种形式存在的汽车则是明显的赢家。
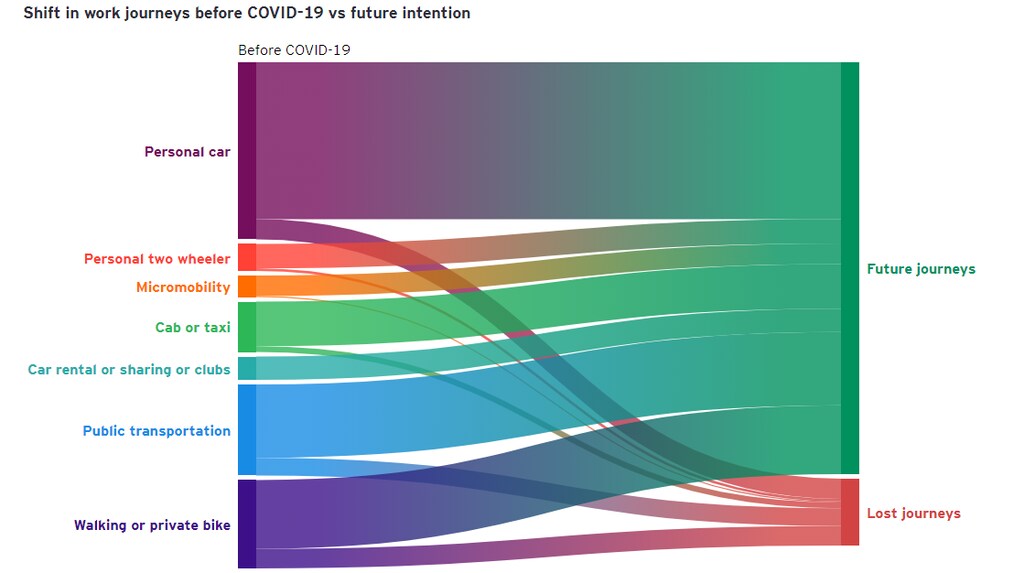
随着疫情在许多市场的直接风险有所下降,汽车正日益巩固其作为兼顾新冠肺炎防疫安全与最大便利性的首选出行方式的地位。公共交通如预期般败给了汽车。尽管各国政府广泛努力鼓励人们多步行和骑行——疫情期间,纽约、伦敦和巴黎等城市新增了许多自行车道——但人们表示的意向却是比疫情前更多地使用汽车,并减少步行和骑行。
第二章 - 购车热潮即将来临
一半受访者表示近期打算购买汽车,其中近三分之二计划在明年内购买。
因此,有50%的受访者表示近期打算购买新车或二手车,这一比例较疫情第一波结束时的数据显著增长了17%,该数据来自安永《出行消费者指数》研究——在目前没有车辆的人群中,超过三分之一的人现打算购买一辆车,较第一波研究增长了7%。
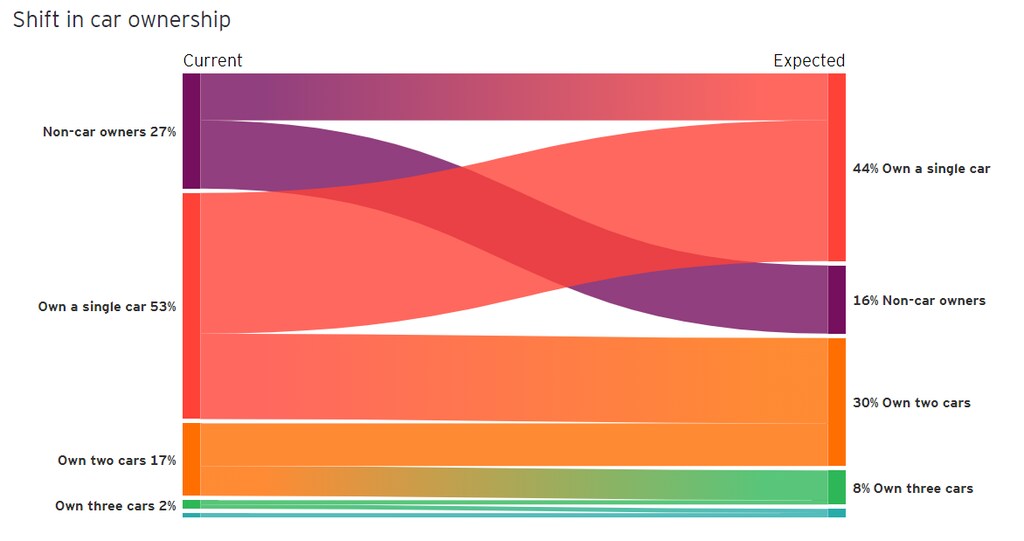
这些数据有望引发一轮可观的购车热潮:在有购车意向的人群中,65%表示将在未来12个月内购买。
替代动力汽车的销售也即将起飞:42%的人更倾向于购买电动或氢动力汽车,较第一波研究增长了12%。其中90%的人表示将在两年内购买。国际能源署2021年研究的数据显示,尽管整体汽车销量呈下降趋势,全球电动汽车注册量在2020年却逆势增长了41%(不过基数较低),同期整体汽车销量则下降了16%。此外,这种不断上升的电动汽车需求与安永《出行透镜预测模型》的最新研究和分析相吻合。该模型是一款自主研发的神经网络模型,利用人工智能分析超过25个供需变量,以预测出行需求。模型预测,到2028年,欧洲的电动汽车销量将超过内燃机汽车(包括混合动力汽车);预计中国将在2033年实现同样的目标,美国则为2036年。
可持续发展需求的急剧飙升
或许,此次调查中最重要的发现在于影响潜在电动汽车购买者的因素。绿色意识和环境问题已达到转折点——这些问题多年来一直是次要关切,落后于成本和续航里程等更为实际的问题,如今却明确位居影响电动汽车买家的首要因素,在所有年龄段和收入阶层中,其影响力都比其他任何问题高出10%以上。
这一转变的影响如此之大,以至于许多潜在买家不再需要补贴和财政支持即可踏入电动汽车领域,而是愿意支付溢价,加入绿色驾驶者的行列。在所有购车者中,最多有66%愿意为电动汽车支付高达10%的溢价;而在已有购买电动汽车意向的人群中,这一比例上升至90%。
这种急剧飙升的可持续发展需求背后的原因是什么?消费者是否只是开始践行长期存在的全球性关切,还是他们在疫情期间因更偏好汽车而非公共交通,从而试图通过做出更环保的购买决策来进行补偿?
这可能是一种开明的自身利益考量:电动汽车买家的环保动机更强,其中53%表示减少环境影响是他们的个人责任,55%已在使用更环保的交通工具。但是,影响当前及未来购车者选择出行方式的首要因素仍是卫生与感染安全。
第三章 - 成本与充电的两难困境
成本、续航里程和充电基础设施是阻碍买家购买电动汽车的因素。
可持续性或将日益被视为电动汽车所有权的关键“软性”附加优势。但这并不意味着电动汽车的传统“硬性”障碍——成本、续航里程和充电基础设施——已被完全克服。消费者似乎感到困惑:当被问及哪些因素阻碍潜在电动汽车买家下单时,成本以50%位居首位,紧随其后的正是续航里程(33%)和充电基础设施(32%),不出所料。然而,超过四分之一的人反而将这三个因素视为购买电动汽车的动力。
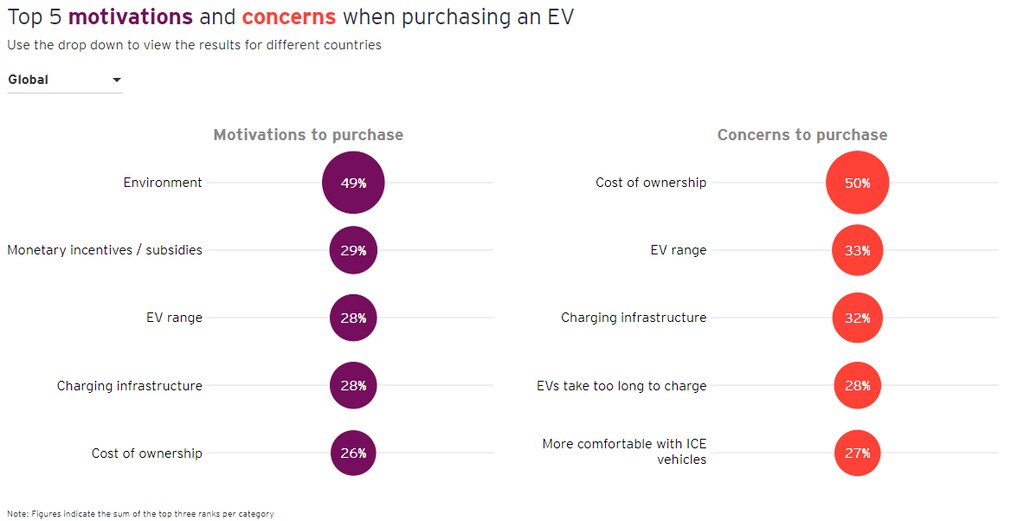
如何调和这些看似矛盾的调查结果?首先,它们表明,与愿意支付溢价的意愿一样,人们的态度正在发生系统性转变。一些消费者在接纳电动汽车优势的道路上已比其他人走得更远。其次,这些结果也暗示了信息鸿沟亟待弥合。电动汽车的前期购置成本可能高于内燃机汽车,但其运营和维护成本要低得多:从总拥有成本(TCO)的角度来看,电动汽车更为便宜。然而,正如租赁和个人合同购车方案的普及所表明的那样,消费者买家对总拥有成本的理解仍然不足。
第四章 - 出行的下一步走向,以及经销商和原始设备制造商的应对之道?
汽车销量的增长,尤其是电动汽车销量的增长,对原始设备制造商和经销商而言是利好消息,但也带来了挑战。
尽管要对疫情期间所目睹的巨大变化得出确切结论还为时过早,但同样清楚的是,我们的生活、工作和出行方式中,至少有一部分很可能因近期的经历而发生永久性改变。例如,很难想象在经历了一年甚至更长时间的居家办公(且通常相当成功)之后,全世界还会悄然回归通勤和办公室生活的日常节奏。
对城市而言,关键在于人们能否以及多快地消除对公共交通的恐惧,并重新愿意乘坐公交车、有轨电车、火车和地铁网络。如果公共交通的受欢迎程度永久性下降,将给各地的城市规划者带来重大难题。
然而,汽车销量的增长前景——尤其是如果这一增长集中于日益主流化的电动汽车——表面上看对原始设备制造商和经销商而言是利好消息。但接下来的问题是,谁将赢得绿色消费者的争夺?进入市场的新一代产品,凭借更长的续航里程和其他更具吸引力的特性,将发挥一定作用。而要消除消费者对成本和续航里程的顾虑,将是原始设备制造商和经销商面临的挑战:从总拥有成本来看,电动汽车似乎比内燃机汽车具有更佳的财务前景,但这需要一个多年来一直依靠低月租付款说服消费者购买新车的行业,展现出一些富有创造性的思维。
信息鸿沟不仅限于财务层面,充电挑战的困惑乃至人们对电动汽车性能的固有认知,同样表明了这一点。在疫情期间,行业和政府或许应借鉴疫苗犹豫应对计划的成效,加大对电动汽车的教育宣传力度,切实打动潜在买家,帮助他们确信,选择电动汽车既明智,又有益于地球。
更多的电动汽车也意味着新进入者的竞争将更加激烈,其中许多企业并不需要、也无须依赖庞大的经销商网络来服务客户。直销、网络购车和新型所有权模式将日益成为常态,以帮助既有企业降低销售成本、保持市场份额。我们将在即将发布的文章中,更详细地探讨这些发展趋势。
但此次调查的总体信息十分明确:如今,比以往任何时候都更多的消费者认同电动汽车所有权的可持续发展优势,并准备加入这一行列。最终的赢家,将是那些能以最实惠、最便捷且最令人安心的条件为他们提供会员资格的企业。




