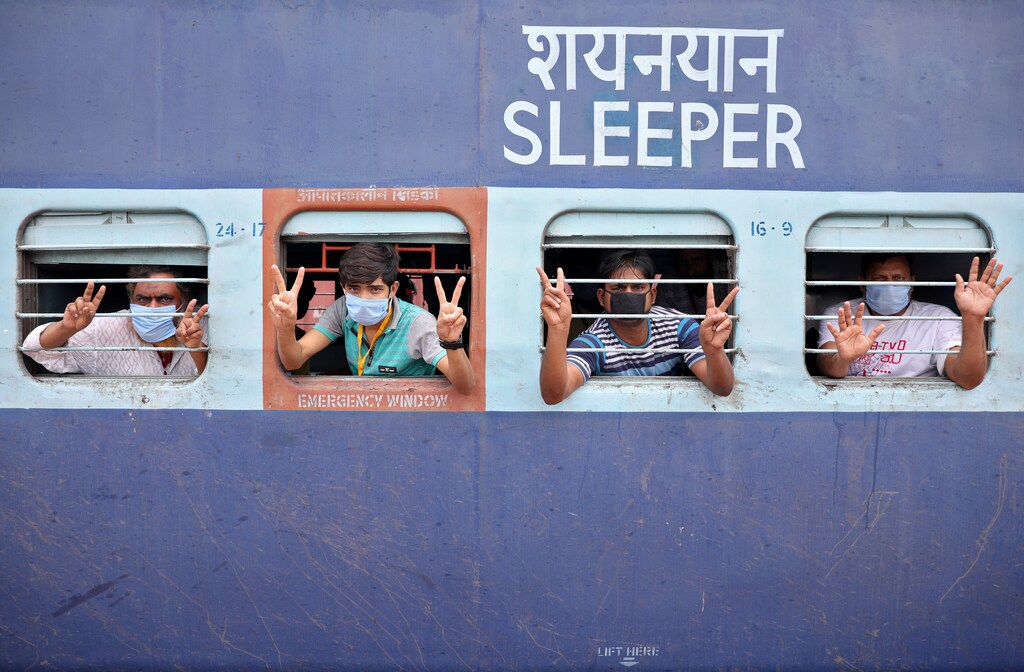
印度二氧化碳排放量时隔40余年首次下降。
排放量下降是经济放缓和可再生能源行业增长共同作用的结果。
煤炭和石油消费量也已趋于平稳。
许多人呼吁疫情后实现“绿色复苏”,并将环保举措置于任何刺激计划的核心。
经济放缓、可再生能源增长以及新冠疫情的影响,使印度二氧化碳排放量四十年来首次出现同比下降。截至2020年3月的财政年度,排放量下降约1%,原因是煤炭消费量减少,石油消费量趋于平稳。
排放量下降反映出不利因素早在2019年初便已影响印度经济,同时可再生能源发电量有所增加。但我们对印度全国2019-20财政年度官方数据的分析显示,3月份的降幅有所扩大,原因是抗击新冠疫情的措施。该国二氧化碳排放量在3月份估计下降15%,预计4月份将下降30%。
正如疫情对全球二氧化碳排放的影响那样,印度排放量的长期前景在很大程度上将取决于政府对此次危机的应对。该应对措施目前已开始显现,如下文所述,并将对印度二氧化碳排放量和空气质量走势产生重大的长期影响。
煤炭承受需求骤减的主要冲击
由于电力需求增长放缓以及可再生能源的竞争,过去12个月火电需求持续减弱;3月份的降幅足以使截至3月的财年发电量增长转为负值,这是30年来首次出现这种情况。
在过去十年间,火力发电量年均增长7.5%。如下图所示,总电力需求的急剧下降完全由燃煤发电商承担,从而加剧了对排放的影响。
燃煤发电量3月份下降15%,4月前三周下降31%,数据基于每日数据,数据来自全国电网。相比之下,可再生能源(RE)发电量在3月份增长了6.4%,4月前三周则小幅下降1.4%。
煤炭总需求的下降不仅限于电力行业,在煤炭供应数据中也有明显体现。在截至3月的财年,主要煤炭生产商印度煤炭公司(Coal India Ltd)的煤炭销量下降4.3%,而煤炭进口量增长3.2%,这意味着煤炭总交付量下降2%,并标志着二十年来消费量首次同比下降。
这一趋势在3月份有所加剧,煤炭销量下降10%,而煤炭进口量下降27.5%(3月份),这意味着向终端用户的煤炭总交付量下降15%,与发电量的减少相一致。
3月份,煤炭产量增长6.5%,尽管销量创下了纪录式的降幅。此外,全年煤炭开采量超过销量,表明下降的原因在于需求端。
石油需求:由疲软转为负增长
与电力需求类似,自2019年初以来石油消费量一直在放缓。如今,新冠疫情封锁措施对交通运输石油消费的剧烈冲击又加剧了这一趋势。在全国封锁期间,2020年3月石油消费量同比下降18%。
由于新冠疫情爆发导致需求低迷,以及年初需求增速已经放缓,本财年消费量增长0.2%,为至少22年来最慢的增速。天然气消费量增长了5.5%(本财年前11个月),但预计在封锁期间将下降15%至20%。
与上一财年相比,印度原油产量下降5.9%,同期天然气产量出现了5.2%的下降。以加工原油量计,炼油产量也下降了1.1%,为上一财年数据,与2018-19年相比。
2020年3月粗钢产量较上月下降22.7%,2019-20财年粗钢产量累计较上一年下降2.2%,数据来源于钢铁部的数据。
4月二氧化碳排放量下降30%
利用上述煤炭、石油和天然气消费指标,我们估计在截至3月的财年,二氧化碳排放量下降了3000万吨(MtCO2,1.4%),这很可能是四十年来首次年度下降。
此外,排放量3月份同比下降15%,4月份下降30%。4月份的估计基于根据每日发电数据测算的电力行业排放量。该估计假设4月份石油消费量的降幅与3月份相同,这很可能偏于保守,因为全国封锁将持续至本月底,且天然气消费量下降15%至20%,与预测一致。
政府应对措施
尽管当前危机在短期内对印度二氧化碳排放量产生了重大影响,但它也可能影响印度能源使用和排放的长期走向。
尽管形势才刚刚开始显现,但已出现三种可能的后果:
危机后的经济刺激措施可能被用于重振该国的可再生能源计划。
对异常优良空气质量的体验可能为抗击空气污染的努力增添动力,从而促使目标和标准得到加强。
无论哪种情况,此次危机都可能起到催化、强化或加速作用,推动已在该领域影响印度政策制定的各项因素。
例如,印度政府已开始谈论支持可再生能源,将其作为复苏的一部分,与欧洲领导人发表的类似声明一道提出。持续支持的一个原因是,太阳能发电已比煤电便宜得多。
近期的一次拍卖以平均每千瓦时2.55-2.56卢比(Rs/kWh,约合每兆瓦时34美元)的价格,获得了2000兆瓦(MW)新增太阳能装机容量。尽管拍卖是在封锁期间进行,且未来市场与财务状况存在严重不确定性,该结果仍然达成。
相比之下,印度最大的燃煤发电企业国家火电公司(NTPC)的单位电量平均成本为3.38 Rs/kWh,即2018-19财年的数据(45美元/兆瓦时)。该数字很可能会逐年上升,原因包括通胀、运营成本增加以及更严格排放标准的实施。
印度政府支持可再生能源行业的另一例,发生在4月初,当时政府强调了风能和太阳能项目的“必须运行”地位,并呼吁配电公司及时向发电商支付款项。
新能源和可再生能源部还将可再生能源项目的竣工期限延长了封锁期及此后30天。这将使可再生能源开发商免受因未按约定进度延误而产生的罚款。
该部还致函各邦政府,近几周要求各邦政府对国内可再生能源制造能力给予“重大推动”。只要不引发过度保护主义,国内供应的增加将通过强化供应链以及为该行业提供更多政治分量,加强可再生能源计划。
蓝天思维
过去一年,二氧化碳排放量以及空气污染水平均已下降。近来,蓝天景象在全国封锁期间遍布全国,引发了一种乐观情绪,在民众和决策者中认为只要采取适当措施,印度的空气是可以治理干净的。
由于交通、发电站和工业这些主要污染源同样是该国二氧化碳排放的重要来源,加强空气质量标准或其执行,都将对排放产生连锁影响。
去年早些时候,在公众压力不断加大的情况下,环境部宣布了印度首个国家清洁空气计划。该计划旨在到2024年将102个城市的颗粒物污染水平降低20%至30%。
该计划还指出,印度可追溯至2009年的国家环境空气质量标准(NAAQS)需要修订。这些标准远比世界卫生组织的指导值宽松得多,而且有越来越多证据表明,空气污染对健康的影响正被报道,即使在污染物浓度较低时也是如此。
近期因新冠疫情封锁带来的空气更清洁以及污染水平急剧下降的经历,已引发了这些讨论,推动公众、研究机构和民间社会组织就加强NAAQS展开讨论。因此,可以预期,印度空气质量恶化和雾霾一旦再现,将引发更强烈的公众反应。
电力行业救助
随着火电发电需求骤降,印度电力行业的收入也随之下降。如此一来,新冠疫情危机使该国电力行业长期积累的财务困境集中爆发。
印度政府正在努力敲定一项针对该行业的经济纾困方案,该方案最初定为7000亿卢比(INR 70,000 crore,即90亿美元),目前据报道价值为9000亿卢比(INR 90,000 crore,即120亿美元)。
该行业在新冠疫情危机之前就已陷入困境,使其成为不良贷款和财务困境的重要来源。
电力行业长期财务亏损及对政府救助的依赖背后的原因并不难看出。优惠电价面向农业和居民用户提供,其中农民甚至可以免费用电,损失由工业和商业用户及邦财政承担。输电环节存在大量损耗以及电力盗窃问题。配电公司已承诺为了大幅增加火电装机,各方过量采购电力,导致该国煤电电力产能过剩问题突出。
如果即将推出的政府纾困措施维持这些结构性问题不变,那么老旧燃煤电厂可能会继续运营,进一步固化该国对化石燃料发电的依赖。另一方面,纾困可以以改革和结构调整为条件,从而有利于实现国家清洁能源目标。
目前已有呼吁为印度绿色复苏计划提供支持。这些问题——重新推动可再生能源计划、遏制空气污染反弹以及解决火电行业的结构性问题——将是决定最终结果的关键。




