几乎世界上每个国家都存在性别养老金差距,女性的退休账户余额往往比男性低30%。
三个关键因素是造成退休收入性别差距的主要原因——女性通常收入更低、工作方式不同,且寿命更长。
在此,我们阐述我们认为真正导致这些不平衡的原因,以及一些有助于缩小性别退休储蓄差距的解决方案。
女性与退休问题上正在发生一些令人担忧的情况。根据世界经济论坛的报告,《更长寿,更健康》,几乎每个国家都存在性别养老金差距。
作为全球最大的资产管理机构,我们在全球范围内都能看到这一情况。根据我们在美国401(k)计划中的经验,我们发现女性的退休账户余额往往比男性低30%。围绕这一差距已有大量论述,但在此过程中,一些误解也随之出现。
如果您和我们一样是退休问题的专业爱好者,并且读过大量相关论文,您会发现三种常见的说法。认为女性不会:
赚得足够多
储蓄足够多
承担足够的风险
我们的经验表明并非如此。我们认为是时候正本清源了。在本文中,我们阐述我们认为真正导致这30%差距的原因,以及哪些只是噪音。同时,我们也提出我们认为有助于缩小性别退休储蓄差距的解决方案。
以下是关于女性与退休的三个误区澄清。
误区一:女性缺乏储蓄能力
一种常见的误解是,许多女性的收入根本不足以为退休储蓄。
然而,为低收入女性提供储蓄工具的项目绝大多数都发现,只要给女性提供为退休储蓄的机会,她们就会去做。
例如,女性安全退休研究所(Women’s Institute for a Secure Retirement)与全国拉丁裔女性组织(National Latina Organization)共同设计了一个项目,鼓励参与者每月至少储蓄20美元,并在六个月后获得经济激励。
在参与者中,约五分之四的人始终坚持储蓄,平均每人储蓄167美元。换言之,只要提供储蓄途径,女性即便收入较低,也能克服重重障碍。
误区二:女性储蓄少于男性
另一种误解是女性储蓄不足。在我们看来,这是一种过时的论点,没有考虑到现代计划设计的特点。
由于实行自动加入机制,大多数员工无论性别如何,现在都以相同的缴费比例默认加入其计划。
根据我们的经验,女性参与401(k)计划的比例与男性相当,缴费金额与男性相当甚至更多——尽管存在薪酬差距(关于这一点稍后再谈)。
误区三:女性承担的风险低于男性
人们普遍认为,女性的投资风格比男性更为保守,这一看法源于对自行设定资产配置的参与者所做的分析。
问题在于:如今大多数401(k)投资者并不自行设定投资配置。相反,他们使用的是目标日期基金——这是401(k)计划中最常见的默认选项——该基金会根据年龄自动做出资产配置决策。
一名45岁的男性与其女性同龄人将拥有相同的股票敞口。当男性和女性都不再自行决定资产配置时,很难认为风险承受能力是决定退休结果的因素。
是什么导致了性别退休财富差距?
抛开对误区的澄清不谈,让我们来探讨我们认为对性别退休结果差距影响最大的三个关键因素。我们称之为“三重打击”:女性通常收入更低、工作方式不同,且寿命更长。
一:所有道路都通向薪酬差距
理所当然的是,如果存在性别工资差距,那么在退休时也必然会出现性别财富差距,因为退休账户的缴费通常是按薪酬的一定比例计算的。
我们来算一笔账。图1显示,根据美国人口普查局关于平均收入的数据,女性的职业生涯中,起初20%的薪酬差距会扩大至44%。
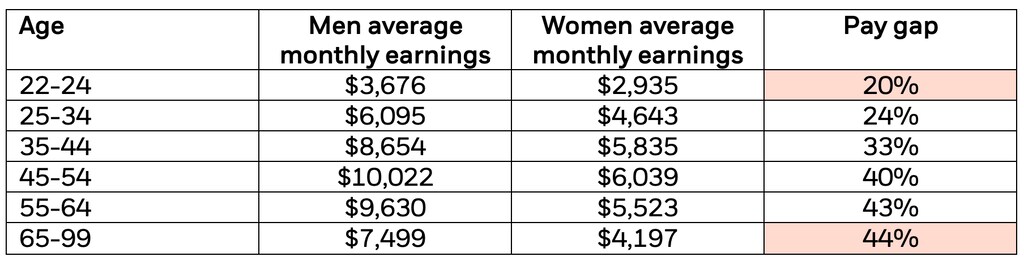
由此,我们可以模拟工资差距扩大如何随时间影响假设的退休账户余额。
在图2中,我们假设缴费率为6%,年回报率为6%。在其他条件相同的情况下,到65岁时,女性的退休账户余额比男性少31%。
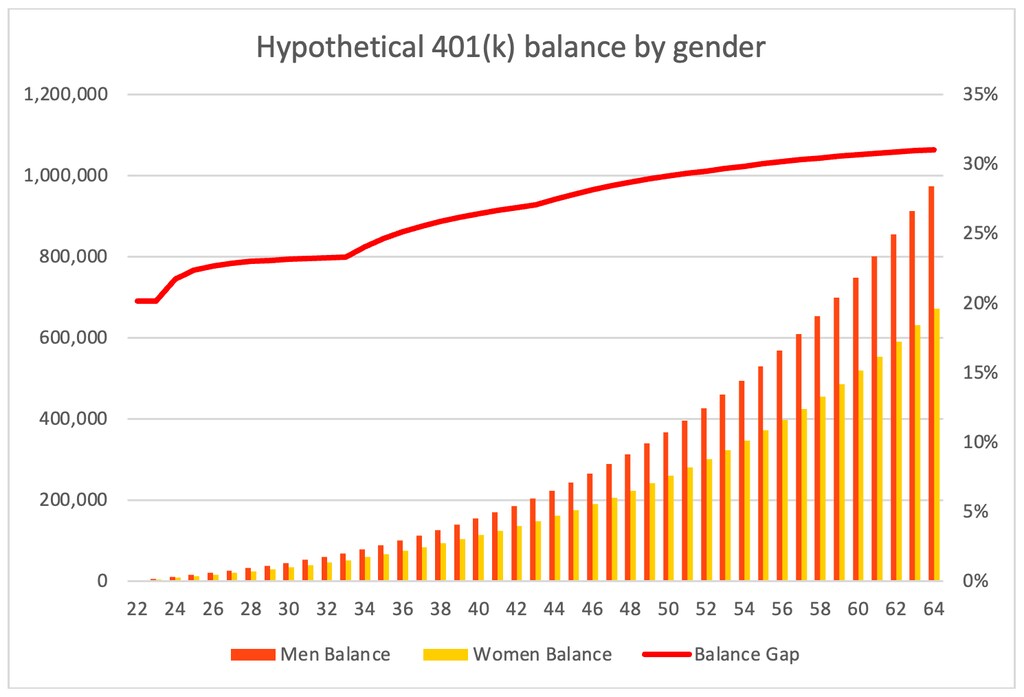
(注:我们选择6%的缴费率,是因为这是常见的计划默认费率。我们选择6%的收益率,是基于历史60/40投资组合的回报。关键不在于具体费率是多少,而在于男性和女性的费率保持一致。)
这是复利威力的鲜明例证,也深刻提醒我们,雇主和政策制定者对女性长期经济安全有着重大影响。这也是我们认为应当采取更多措施,加快缩小薪酬差距的原因。
二:不同的职场经历
即便在2023年,女性仍承担着绝大部分无偿劳动——她们往往因要照顾子女和年迈的家人而离开职场。这些职业中断恰好与重要的 收入积累期相重合。
这对个人和经济都有损害。在职场工作的时间对积累退休资产至关重要。而且,由于家庭假期通常是无薪的,即便您想缴纳401(k)供款并且有能力缴纳,也无法做到。
从社会层面看,贝莱德近期的一份报告发现,在经济合作与发展组织(OECD)国家中,将女性平均劳动参与率提高10%,可使经济产出增加5%。
就业类型同样重要,但往往被忽视。在美国,雇主并无义务为员工提供退休福利。因此,收入较低和从事兼职工作的员工——其中许多是女性——无法享受职场退休计划。
虽然个人可以选择自行储蓄,但这些账户通常缺乏大多数职场计划所提供的支持、投资选择和成本优惠。这是一道令人不安的鸿沟,更广泛的退休体系至今尚未解决,不过一些努力正在推进之中。
例如,新的科技服务提供商正在涌现,帮助小企业设立401(k)计划;此外,美国多个州正在建立退休计划,要求雇主要么提供计划,要么将员工纳入所在州提供的计划。
三:长寿的困境
长寿本应 是一件好事——但它可能会使退休财务变得复杂。例如:女性往往比男性多活约六年;而男性的平均退休年龄约为65岁,女性往往提前退休,平均在62岁退休。尽管女性的收入更低、工作年限更短,她们的退休储蓄却必须支撑更长的时间。
应对长寿风险的一种方式是获得有保障的收入形式。如今,传统养老金已较为罕见,社会保障是大多数人可以依靠的唯一退休收入来源。
世界经济论坛在应对性别差距方面做了哪些工作?
因此,至关重要的是,每个人,尤其是女性,都应尽其所能,通过合理的领取策略使自己的福利金额最大化。储蓄者还可以考虑其他形式的有保障收入,例如部分年金。
在近期一篇论文中,我们与两党政策中心(Bipartisan Policy Center)合作发表了这篇论文,量化了上述每种策略对人们退休后消费能力可能产生的影响。仅仅增加有保障的收入并调整资产配置,就可能使消费能力提高近30%。
从30%降至0%
由于造成性别退休财富差距的因素有多方面,我们有多种措施可以用来缩小这一差距。
其中许多我们已在此提及——从雇主的薪酬做法和带薪休假政策,到计划准入以及优化退休收入的方式。
这是好消息。坏消息是,进展可能较为缓慢。因此,我们认为有必要使整个退休生态系统重新聚焦,共同打造一个对所有人都更加公平的退休体系。
本材料仅供教育目的提供,不应被视为研究报告。所呈现的信息并非对全球退休状况的完整分析。本文所表达的观点可能因市场变化、经济或监管环境,或其他原因而随时改变。
本材料不构成投资、法律、税务或其他建议,不应作为投资或其他决策的依据。
投资涉及风险,包括可能损失本金。
资产配置模型和分散化投资并不保证任何业绩水平,也无法防范本金损失。
第三方文章或内容中所表达的观点不一定反映贝莱德的观点。贝莱德对任何第三方陈述的完整性或准确性不作任何保证。