鉴于预计到2050年全球养老金资产缺口将达到400万亿美元我预计,在达沃斯围绕可持续和包容性经济发展的广泛议程中,退休问题将成为热议话题。
这一问题反映了多种全球因素的汇聚:人口老龄化、预期寿命延长、生育率下降以及低利率。再加上高额政府债务和全球商业竞争,金融保障责任为何持续转向个人,也就显而易见了。许多人称之为退休保障危机。但在我看来,只有当我们——政府、雇主、服务提供商、资产管理者和个人——未能携手行动时,这才是一场危机。
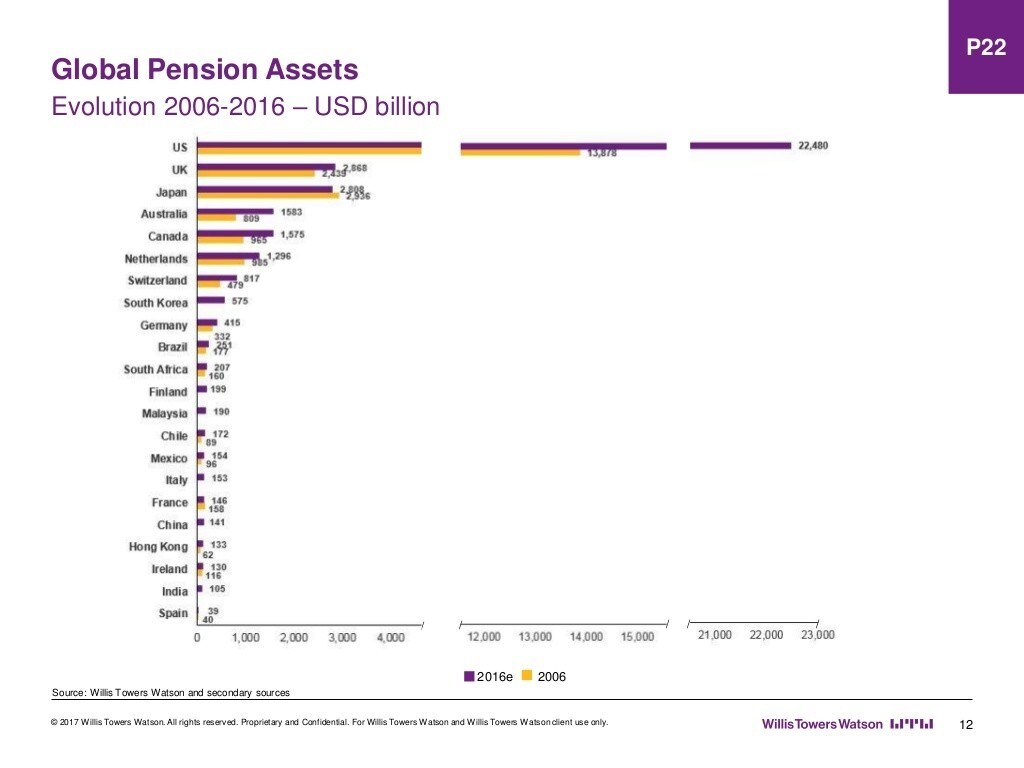
但我们并非从零开始:全球排名前20的退休保障体系合计拥有超过36万亿美元资产。这些体系成熟度各异,但根据世界各地的成功与失败经验,我们知道有些做法确实有效。在我看来,要实现人人享有金融保障,全球面临三大挑战,也有三项潜在解决方案:
面临的挑战
1. 退休收入不足。随着全球预期寿命延长,需要筹措资金来支持的退休年限也随之增加。公共养老金体系本身已承受压力,通常只能提供保障退休生活所需收入的一小部分。此外,无论是自行储蓄,还是通过设有自愿退休计划的国家中的此类计划,人们的储蓄都远远不够。
2. 覆盖不足。全球超过半数的劳动力从事非正规就业,这通常被称为零工经济——包括临时工和兼职人员、合同工以及独立自由职业者。无论劳动者是出于需要,还是为了获得这些工作所带来的自主性、多样性和灵活性而选择这类工作,他们通常都无法充分纳入面向正规就业部门的强制性和/或自愿性退休保障体系;即使是在美国这样较成熟的市场,情况也是如此。这份报告指出,在美国,员工人数为50至500人的企业中有48%,员工人数为10至50人的企业中有76%,完全没有提供退休计划。
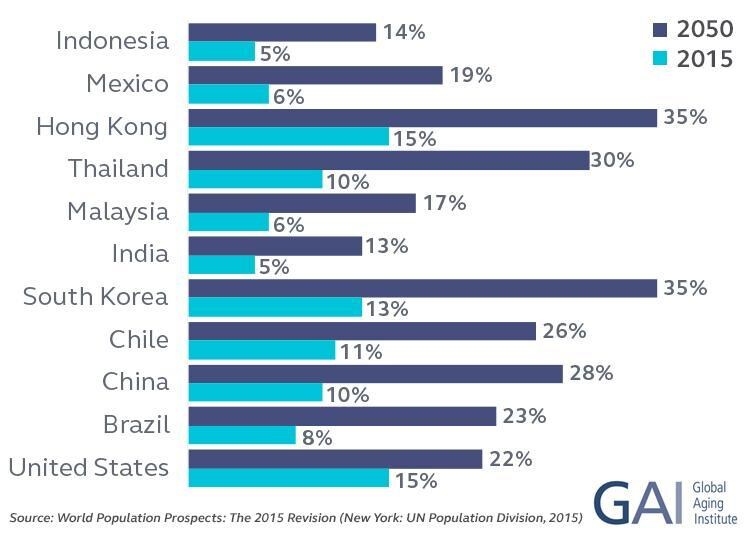
3. 可持续性问题。全球而言,达到退休年龄的人数正在大幅增加。在退休年龄约为65岁的美国,到2050年,每五人中就有一人(22%)达到或超过退休年龄——这比增加47%(以2015年为基准)。但与巴西、中国、中国香港和韩国相比,美国的人口老龄化还不算突出;预计这些地区65岁以上人口占比将增加一倍以上。生育率下降进一步加剧了这一影响。
预计这些国家的抚养比(每100名劳动年龄成年人对应的老年人数)将在2015年至2050年间至少增长至原来的三倍,其他一些新兴市场也将增长至两倍以上。
每名退休人员对应的劳动者减少,可持续性方面的选择并不理想:减少退休人员的福利,提高对劳动人口的征税比例,或两者兼施。
预计将耗尽这一趋势可从美国社会保障体系老年信托基金预计将耗尽一事看出。若不进行改革,2035年后,工资税收入将仅够支付受益人应得福利的77%。
解决方案
1)进一步改革养老金制度。尽管美国是全球退休保障市场中较为成熟的一个,但仍难以建立能够提供充足退休收入的可持续体系。其他国家也面临同样问题。在一项经合组织研究涵盖的国家中,超过半数已启动改革以提升财政可持续性,超过半数已启动改革以提高收入充足性。
此类改革为未来政策行动和务实改进提供了良好路线图,例如提高缴费率、延长缴费年限、设立强制性或其他类型的养老金计划以扩大覆盖面、缩短领取福利所需的资格年限、增设自愿养老金体系以补充公共体系、改善低收入群体的福利,以及要求将养老金年金化,以确保终身收入来源。
2)复制有效做法。在这项覆盖25个国家的研究中,五个国家(澳大利亚、丹麦、荷兰、新加坡和瑞典)在劳动者退休收入充足性和本国现有体系可持续性两项指标上均获评“B”等或更高等级。这些国家的共同点是:每个国家都设有强制性、由私人资金供资的计划。
美国的自愿缴费确定型(DC)体系也利用税收优惠和雇主配比缴费等工具,成功推动美国人为退休储蓄;私人DC计划和个人退休账户的资产合计超过13万亿美元。作为参照,这一数额超过全球接下来规模最大的九个退休保障体系的退休资产总和,这些退休资产合计起来仍不及这一数额。
我们必须继续倡导提高默认储蓄率,并采用一流的计划设计功能,实现自动加入、适当提高储蓄额,并将未参与计划的员工自动纳入计划。
3)共同承担个人理财教育工作。根据这项标普调查,在143个参与调查的国家中,83%的国家成年人口金融素养达标者不足半数。我认为,无论各国实施何种退休改革,都必须配套开展由政府和金融服务业支持的教育宣传活动。
好消息是,如今我们可以通过结合人际互动与直观技术的方式,以前所未有的多种途径向世界各地的人们普及知识,例如虚拟教练和个人理财游戏化。我们只需聚焦两项基础需求:易于理解的词汇和概念;以及支持决策、消除行动障碍的工具。
后续步骤
随着各个市场的养老金体系不断演变,我们有很多可以相互学习的地方,但取得进展是可能的。通过分享全球经验教训,同时鼓励和激励人们为退休储蓄更多、尽早储蓄,我们将构建更强大的金融未来,最终造福全人类。