新冠疫情正在加速跨境线下转线上(O2O)零工经济的增长。
跨境支付需要跟上步伐,跨境零工经济才能充分发挥其潜力。
新冠疫情在全球蔓延,改变了许多人的生活。随着越来越多的人被要求居家,许多活动被迫从线下转向线上(O2O),包括工作、日常购物、外卖配送、教育和娱乐。只要能够克服关键挑战,这一新趋势有望推动全球O2O零工经济蓬勃发展。
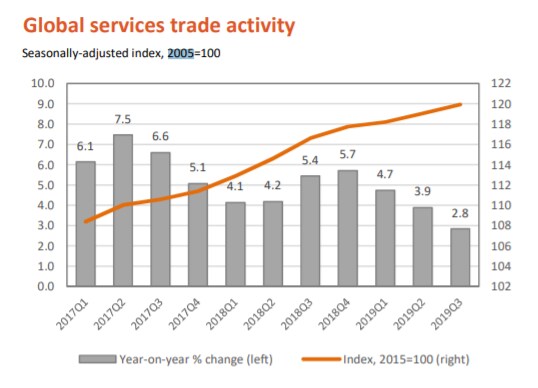
2018年,全球跨境服务贸易总额达到5.8万亿美元,相当于出口总额的四分之一,占全球GDP的7%。同年,全球零工经济的总价值估计为2040亿美元。从2005年到2019年第三季度,全球服务贸易增长了20%。世界贸易组织估计,全球贸易在服务业中的占比到2040年可能增长50%,数字技术的应用可帮助发展中国家在全球服务贸易中的占比提高约15%。服务从线下转向线上可进一步提升市场效率,但跨境支付领域存在诸多摩擦,可能阻碍全球O2O零工经济充分发挥其潜力。
挑战1:支付渠道的可及性
跨境支付服务的可及性不足,使得具备相应技能的零工工作者无法通过线上方式向境外提供服务。与通常以现金结算的面对面交易不同,线上提供服务的买卖双方之间的交易,通常采用两人之间直接交易的形式,或通过可信的服务平台进行。目前,个人之间的跨境支付通常通过银行转账或汇款公司完成。通过服务平台向服务提供者支付款项,还要求收款人拥有银行账户或可使用移动支付账户,而这些账户最终可能与银行账户挂钩。根据世界银行《全球Findex数据库》,发展中经济体拥有银行账户的成年人比例远低于高收入经济体。例如,2017年,菲律宾仅有34%的成年人和墨西哥仅有37%的成年人拥有银行账户,而美国的这一比例为93%。此外,发展中国家的跨境支付服务往往存在不对称问题。例如,在83个国家和地区(其中大多数为发展中或欠发达国家)的人可以通过PayPal汇出资金,但无法收款。通过PayPal收款。
挑战2:支付效率低下
由于可用支付方式市场分散、成本高昂、结算速度慢且缺乏透明度,跨境支付对零工工作者而言可能效率极低。在线服务平台充当中介后,支付流程被拆分为消费者对企业(C2B)支付和企业对消费者(B2C)支付两个环节。2018年,仅41%的电子商务交易通过银行卡完成。
为优化C2B支付的转化率,在线平台需要接受各国消费者偏好的多种替代支付方式,例如德国的ELV或中国的支付宝。开通每种替代支付方式都可能成本高昂,而这些成本最终将由消费者承担。
就支付流程的B2C环节而言,在线服务平台通常更注重成本而非速度和可追溯性。跨境支付大多通过采用SWIFT网络的银行完成清算,SWIFT网络是金融机构用于安全传输信息的网络。跨境电汇的运作方式类似于航空公司的枢纽辐射模式:资金从汇款人的银行逐步转至代理行,再转至收款人的银行,通常每家银行每日进行结算,从而增加了手续费和耗时。(以美国为例,据Nerdwallet开展的一项调查显示,国际电汇的中等手续费为汇款人45美元、收款人15美元,结算通常需要3至5个工作日。)Nerdwallet开展的一项调查。
为降低跨境支付成本,在线服务平台通常会将两国之间的多笔支付汇总为一笔。电汇指令通过一系列中间银行从汇出国传送至接收国。转账指令往往只能在银行营业时间内处理。资金抵达接收国的银行后,会先完成兑换,再通过当地银行转账分发至不同银行的账户。从平台发出电汇指令到资金抵达服务提供者账户,整个过程可能需要4至7天,在此期间,平台和服务提供者都无法掌握支付状态。与此同时,服务提供者往往急需资金尽快到账,以维持生计。
挑战3:证明交易的真实性
与商品支付相比,在线服务的跨境支付更容易被用于洗钱。传统上,实体商品的跨境支付需要提供发货证明,以证明资金流动的合法性。然而,在交易虚拟商品或虚拟服务的新环境下,证明其存在变得更加困难。犯罪分子可在平台上制造虚假交易以洗钱。由于在线服务以虚拟方式提供,如何在证明交易真实性的同时不侵犯个人隐私,可能是全球金融体系面临的一项现实挑战。
新冠疫情使人们更加习惯于在线购买服务,这可能为劳动力成本较低地区的零工工作者带来更多商机。然而,要从这一转变中获益,必须先解决跨境支付可及性不足、跨境支付效率低下以及洗钱风险等问题,跨境O2O零工经济才能实现增长。
本文的观点是对近期发布的白皮书《连接数字经济:跨境支付政策建议》的补充。