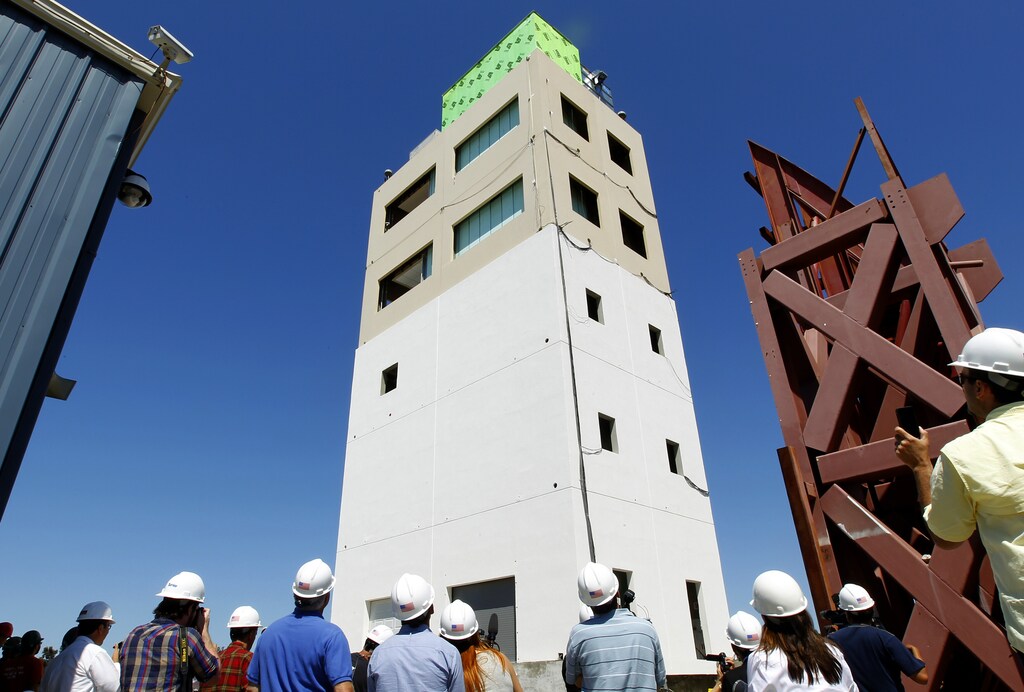
由于自然灾害后保障缺口不断扩大,保险费率持续上涨,而保障范围却在缩小,迫使许多人离开城市,而城市又因此遭受经济损失。
各城市正通过公私合作投资于提升城市韧性的项目。与此同时,保险公司正加快提升能力,以量化灾害预防的价值。
韧性城市网络采用六管齐下的方法,帮助城市中心建立基于项目组合的灾害预防应对机制,以助力吸引融资。
随着气候变化对损失成本的压力不断增大,传统保险模式已无法满足消费者和社会的需求。
与数百万其他得克萨斯州居民一样,2021年2月,乌里冬季风暴席卷该州时,我的家也遭受了损害。冻结导致管道爆裂,造成大面积洪灾,我亲身体会到了我们的客户所面临的处境。不仅是眼前的损失,还有随之而来的混乱与脆弱性。
当足够多的企业认为迁离比承受不断上涨的保险成本更为可取时,城市便面临崩溃。
尽管保险的作用是赔付索赔,但没有人喜欢真正去提出索赔。索赔过程令人压力重重、扰乱正常生活,即便赔付及时,人们仍会不禁自问:“这一切本可以避免吗?”
传统上,保险业遵循一种被动模式:收取保费、支付赔款并调整费率。然而,随着气候变化加剧极端天气事件的波动性和强度,我们有责任审视这一模式是否仍然可持续。
如果答案是否定的,我们就必须自问:如何通过有效的灾害预防措施改进灾害应对能力。
不断扩大的缺口
连续第五年,全球自然巨灾造成的保险损失超过1000亿美元(2024年)。然而,保险仅覆盖自然灾害经济损失总额的30%。
其余70%被称为“保障缺口”,由政府、企业和个人承担,而他们往往缺乏足够能力来吸收这些成本。
过去十年,60%的巨灾损失来自“次生灾害”,即传统模型难以预测的强风暴、野火和洪水。最新数据揭示了一种令人担忧的动态:保费上涨,保障范围却在缩小。令人担忧的动态:保费上涨,保障范围缩小。
2013年至2022年间,保费每上涨1%,保险覆盖范围便减少0.107%。低收入家庭受冲击最为严重,被迫削减其保险水平。
当足够多的企业认为迁离比承受不断上涨的保险成本更为可取时,城市便面临崩溃。银行看到抵押品价值暴跌,税基随之萎缩。如果保险水平不足以支付恢复重建的费用,那么部分保险实际上与没有保险无异。

然而,另有一种选择。在美国佛罗里达州布劳沃德县,反复发生的洪涝灾害以及保险成本上涨400%,促使官员和企业领袖制定了一项韧性战略。保险成本上涨400%。
这一由公共和私营部门组成的合作伙伴关系开展了风险评估,并制定了多项解决方案,包括改善排水系统、修建蓄水区和海堤。
随后,第三方咨询机构计算了投资回报。在多种情景下,数据表明投资预防是一笔划算的生意,其中一种情景的投资回报率超过9%。
这一数据驱动的过程促使当地商业团体讨论实施新税种以资助相关项目,表明周密的规划和分析能够赢得多方利益相关者的支持。
实践中的项目组合管理
开普敦大规模地展示了这一点。自2016年起与韧性城市网络合作以来,该市制定了一项全面的韧性战略,包括设立一个统筹项目组合管理、风险管理、工程和数据科学的专责部门。
该市大力投资管理系统,具备同时跟踪2000多个项目的能力。这一基础设施使其收入征缴率达到97%,位居全球前列。强有力的收入征缴让贷款方确信,该市能够可靠地偿还债务。
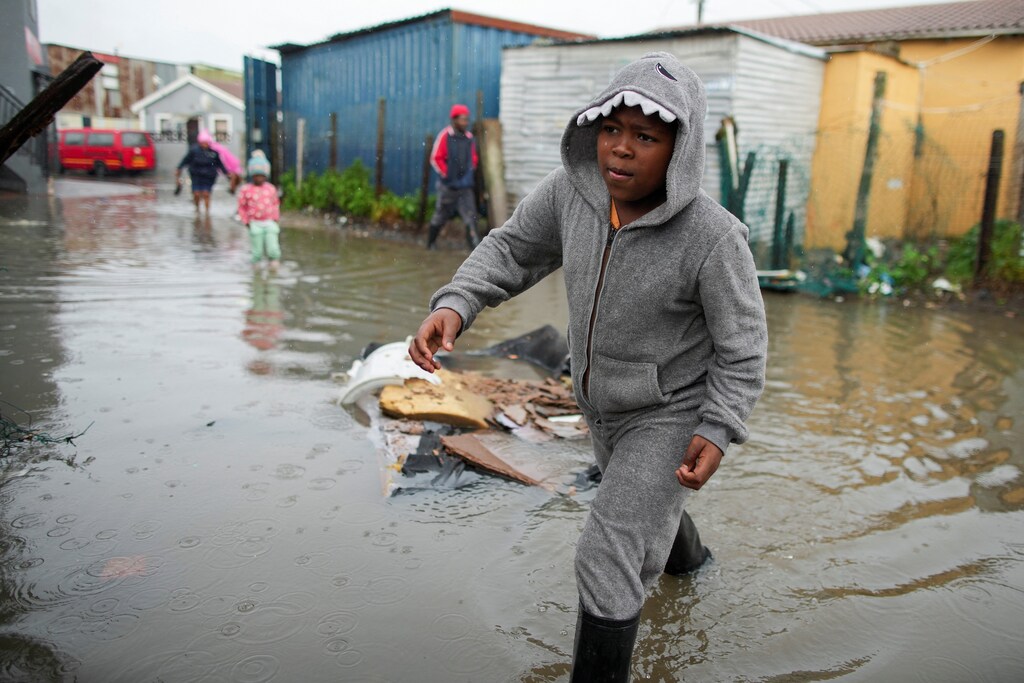
2025年5月,尽管基础设施借贷有所增加,穆迪仍上调了开普敦的信用评级。这反过来吸引了来自多种渠道的融资,包括发展机构和私营银行。
这些案例说明了韧性城市网络所称的“城市韧性项目组合方法”,即将城市韧性视为相互关联的投资,以增强城市管理风险和吸引资本的能力。
该网络在全球制定了90多项韧性战略后,已从规划阶段发展到实施阶段,重点转向融资和执行。
保险作为韧性解决方案
对保险公司而言,这一转变需要新的能力。我们与韧性城市网络携手合作,正在帮助城市构建框架,以扩大韧性融资规模。
通过将损失规律的知识与工程专业能力相结合,保险公司可以朝着全新的根本方向拓展其业务。
当企业遭受洪灾损失时,保险公司不再只是支付修复费用,而是利用工程能力同时资助修复和预防措施。防止损失,各方皆得益。
先进技术增强了这一能力。卫星图像、物联网(IoT)传感器和人工智能分析使得实时监测风险并作出响应成为可能。
构建城市数字孪生模型,使专家能够更精准地优化其适应策略。最重要的是,这些技术可量化韧性投资的价值,使商业论证在财务上更具说服力。
只要城市、保险公司与更广泛的韧性社群建立正确的合作伙伴关系,我们便能弥合保障缺口、调动资本,并为未来打造真正具有韧性的城市中心。
转型的六项实践
韧性城市网络已确定六项核心实践,以推动基于项目组合的韧性建设:
整体规划,以理解相互关联系统中的各类挑战。
利益相关方协调,从最初阶段便让受影响者参与进来。
具备长期设计能力的资本配置战略。
通过计算回报率开展稳健的数据战略。
对各项举措进行追踪的强有力项目管理。
通过定期报告和问责制实现透明化。
实施这些实践的城市能够持续吸引融资。
应对极端天气事件给社区和企业带来的风险绝非易事。城市处于这一挑战的核心,但它们往往缺乏实施长期解决方案所需的基础设施和政策。
保险公司必须走到第一线,开发有助于灾后恢复并防止损失的韧性解决方案。凭借技术专长、财务实力和全球网络,保险公司可以成为真正的合作伙伴,将韧性融入社会的方方面面。
这不仅限于灾后保护城市,更关乎塑造其长期竞争力以及增长和繁荣的能力。
持续退缩是一种不可持续的选择。然而,无法支付赔款的保险公司对任何人都毫无助益。可持续的盈利能力需要可持续的风险管理。资本总是流向受到善待的地方。
只要城市、保险公司与更广泛的韧性社群建立正确的合作伙伴关系,我们便能弥合保障缺口、调动资本,并为未来打造真正具有韧性的城市中心。世界需要保险,而保险业当下的所作所为比以往任何时候都更为重要。
世界还需要一个不断演进的保险行业,从为灾害损失买单转向预防灾害。