自然损失对许多企业而言仍是一种隐性风险。
这一状况必须改变,既关乎企业利益,也关乎环境。
以下是企业应对这一全球性风险可采取的四项行动。
正如过去一年的新闻头条所清楚显示的那样,自然正处于紧急状态。2019年5月,在对地球健康状况进行了迄今最全面的科学调查之后,一份报告由生物多样性和生态系统服务政府间科学政策平台(IPBES)发布,敲响了警钟:人类活动导致一百万个物种面临灭绝。IPBES主席罗伯特·沃森爵士指出:“我们正在侵蚀全球经济、生计、粮食安全、健康和生活质量的根基”。
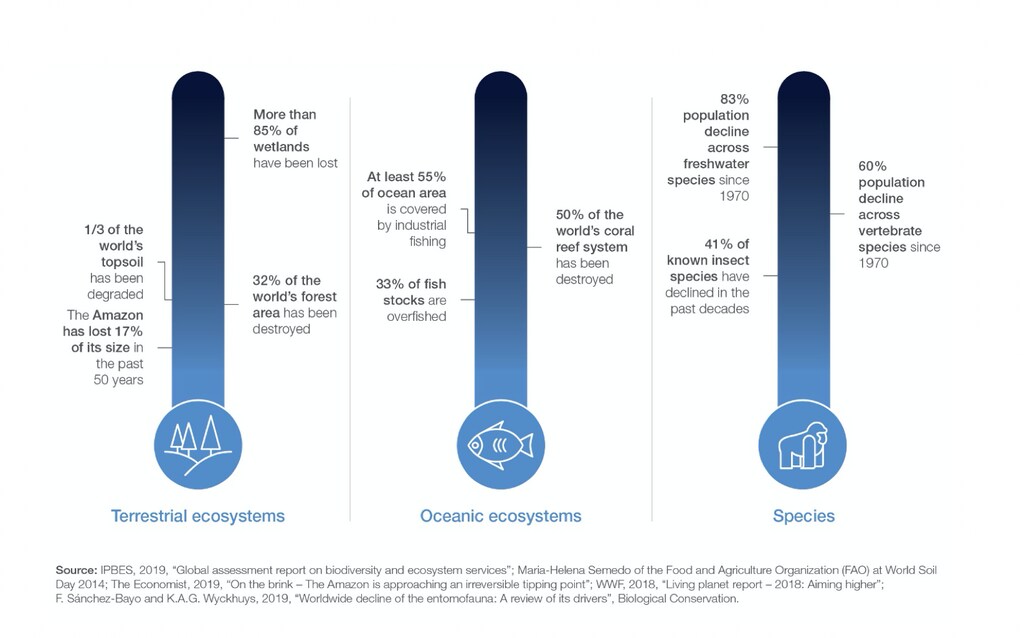
生态系统的规模和状况已出现下降,降幅达与估计基线相比,全球下降47%,物种种群也出现了严重下降(见下文图1)。
今年的《世界经济论坛全球风险报告》《世界经济论坛全球风险报告》(GRR)强调了对自然损失的警醒。报告显示,生物多样性丧失首次被列为未来10年在发生可能性和影响方面的五大全球风险之一。
然而,在董事会、投资和风险委员会中,自然损失在很大程度上似乎仍是一种隐性风险。这一状况需要改变,而且必须尽快改变。
跨越地球的生态极限将直接影响依赖自然并对自然产生影响的经济活动和企业。若对这些风险核算不足,可能产生意外后果,例如短期或长期的风险定价偏差、资本缓冲不足,极端情况下还可能导致资产搁浅。例如,全球农作物产量中有2350亿至5770亿美元面临风险每年因传粉者减少而面临风险。
近年来,我们看到各国政府、监管机构、资产所有者和管理者,以及越来越多的企业,已认识到气候变化构成系统性金融风险。现在是时候将这一认识延伸至自然损失所带来的风险了。
在世界经济论坛与英国普华永道联合发布的新报告中(这是“新自然经济”系列的第一份报告),我们审视了自然危机对企业的规模和紧迫性。我们指出,随着自然退化,企业增长前景和更广泛的繁荣也将随之受到影响。例如,60%的咖啡品种因气候变化、疾病和森林砍伐的共同作用而面临灭绝风险。若此情况发生,全球咖啡市场——一个2017年零售额为830亿美元的行业——将受到严重冲击。
根据我们的分析,44万亿美元的经济价值创造(超过全球GDP总量的一半)在中度或高度依赖自然及其所提供的服务。高度依赖自然的行业创造了全球GDP的15%(13万亿美元),中度依赖的行业则创造了37%(31万亿美元)。这表明,若当前趋势持续不减,全球企业将面临自然损失带来的重大财务风险。
企业必须定期识别、评估、减轻并披露与自然相关的风险,以避免可能出现的严重后果。其中一种做法是采用金融稳定理事会气候相关财务信息披露工作组提出的建议,金融稳定理事会气候相关财务信息披露工作组(TFCD),将与自然相关的风险与气候风险一并纳入企业风险管理和信息披露。
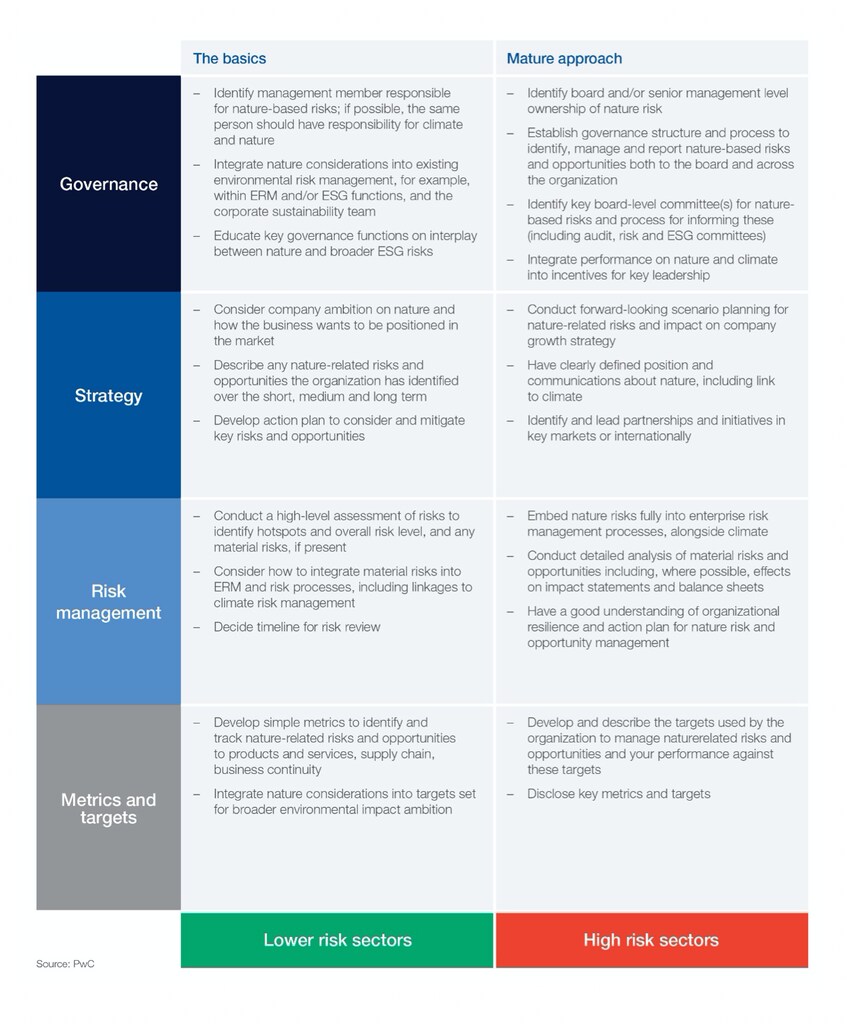
TCFD的建议聚焦于治理、战略、风险管理以及指标和目标四大方面,可作为企业和投资者管理自然相关风险与机遇的指引。
企业应对自然风险的四项关键行动
1)针对自然相关风险与机遇的治理
面临重大自然损失风险的企业,应确保建立清晰的治理架构,以识别和管理自然损失引发的风险。应设立一套流程,将重大风险从业务部门逐级上报至风险委员会。可以考虑沿用气候相关风险和/或环境、社会及治理(ESG)风险的同一治理架构。企业还应清楚了解哪些管理层人员或委员会负责自然相关风险,以及他们在组织各个层级如何以及何时就该议题进行协作。
2)将自然相关风险与机遇纳入组织的战略和财务规划
各组织必须理解其对自然相关风险随时间演变的预期,并以此为依据指导业务规划和战略制定。企业应披露其价值链中面临哪些自然风险与机遇,以及这些风险与机遇可能如何影响未来现金流和资产价值。这可以包括评估持续自然损失所驱动的合理情景所带来的财务后果,其中可能包括自然资本减少的实际影响,以及监管、市场、法律和声誉方面的变化。企业随后可决定采取何种战略来管理自然相关风险,并如何创造机遇。
3)将自然相关风险纳入企业风险管理流程,进行识别、评估与管理
一套稳健的自然相关风险管理流程必须成为战略和治理的基础。企业应识别其运营、产品和供应链中面临的自然相关风险,涵盖实体风险、监管与法律风险、市场风险和声誉风险等关键类别。企业应开展重要性评估,以了解哪些风险可能最为重大,并值得纳入核心企业风险管理(ERM)体系。希望采取更成熟做法的企业,则应对关键风险与机遇进行详细评估,包括以财务指标进行量化。
4)识别并跟踪自然相关风险的指标和目标
制定指标和目标对企业有效监测自然相关风险并评估战略进展至关重要。关键指标因行业而异,但可能与已在报告的气候相关指标存在一定重叠(例如水资源、土地利用、森林砍伐和原生材料使用方面的指标)。
下文图2概述了面向企业的自然风险管理框架,包括基础和成熟两种做法。
现在是将自然风险提上企业和经济决策者议程的时候了。若没有产业界发挥关键作用,我们无法扭转自然损失;而产业界也无法忽视自然危机。亟需新的承诺、新的政策、新的商业模式和新的解决方案,以保护和恢复自然,并激励其可持续利用。