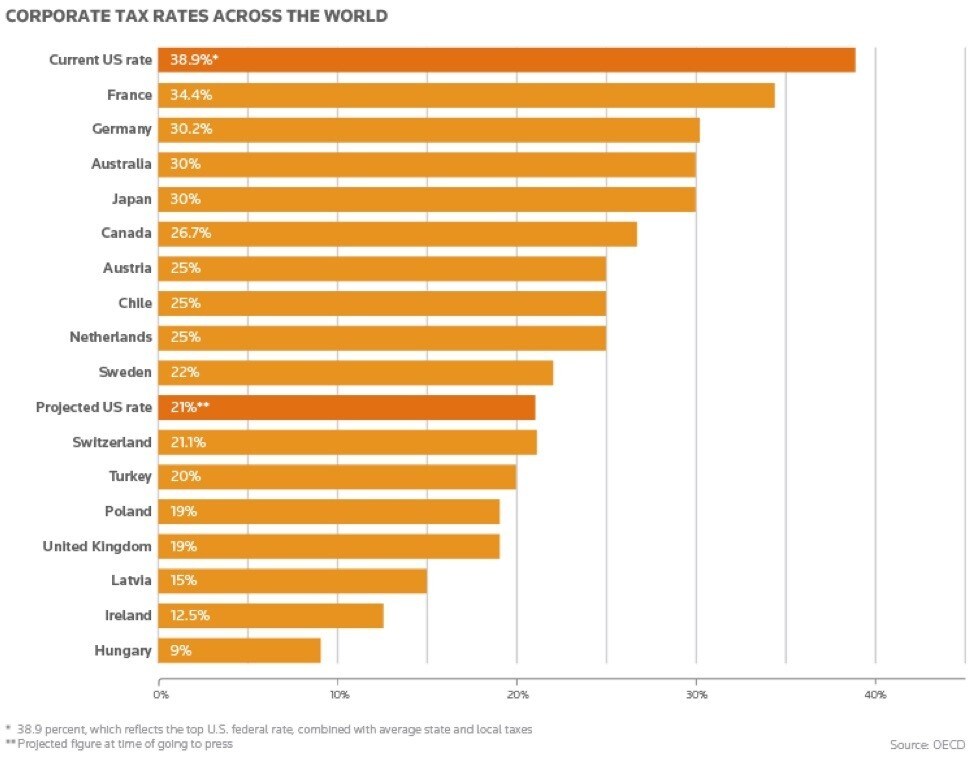
上个月,美国总统特朗普签署了一项对美国税法进行重大改革的法案。该计划的核心是将名义企业税率从35%降至21%,同时降低海外收入汇回美国时的税率,适用于“高利润回报”(如知识产权)所产生的利润。
此举使美国企业税率——此前位居全球最高之列——在经济合作与发展组织(OECD)的35个成员国中恰好处于中游,介于意大利和荷兰之间。
值得注意的是,推动降低企业税率的不只有美国。事实上,OECD企业税率最高的三个国家——美国、法国和比利时——均已提出降低企业税率的方案,以提高各自税制在全球市场中的竞争力。
这一切不禁让人发问:我们是否已陷入逐底竞争?
不久之前,公众关于企业税的讨论大多聚焦于转让定价和企业倒置问题。这些税务做法使在高税率税制下运营的企业(例如美国企业)能够将利润转移至税率较低的国家,从而降低实际企业税率。做法可能相对简单,例如将关键知识产权和员工迁往爱尔兰(12.5%)或瑞士(8.5%)等低税率国家;也可能采取更极端的措施,例如与外国公司合并,并将该公司低税率所在国作为新的企业总部所在地。
美国企业因这些做法受到密切审查。2014年7月,相关争议达到沸点:奥巴马总统推出一系列旨在阻止企业倒置的新税收规定,并将采用这些策略的公司称为“企业叛逃者”。
尽管遭到公开谴责,美国企业仍继续将利润转移至海外并留在那里,以避免为汇回收入缴纳高额税款。
新税改旨在通过营造全球公平竞争环境来解决这一问题。然而,要实现公平竞争,远不只是降低企业税率那么简单。首先,实际上只有少数美国企业缴纳了全部35%的税款。一份WalletHub发布的新报告发现,企业实际缴纳的平均税率约为27%。
再考虑美国税改的实施细节、该改革与全球税改倡议的对应关系(例如OECD推出的税基侵蚀和利润转移项目),以及改革对各家公司税务计划的影响,就不难看出,仅靠较低的企业税率,未必足以显著改变全球税收格局。
即使是拟议中的属地税制——该制度允许美国企业以较低税率汇回全部海外收入——其复杂程度也不如各种经济模型所暗示的那样简单。例如,美国企业目前存放在海外的2.6万亿美元现金,大部分受一项长期会计准则约束,该准则名为APB 23。该准则允许美国跨国公司声称,其对外国子公司的投资属于永久性投资,且海外收益将无限期再投资,因此目前不会产生额外的美国税款,也不会产生递延的额外美国税款。
要符合这一标准,企业必须能够证明这些现金在本土并无用途,而且可以通过当地扩张或海外并购成功地投入使用。因此,如果企业突然决定将所有现金汇回美国,可能会引发疑问:该公司此前声称要将这笔资金用于海外交易是否属实?这最终会大大降低汇回资金的吸引力。
同样,美国企业为降低35%企业税率带来的税负而采取的所有转让定价策略,通常都与其在另一国家设有实体以及对当地政府作出的各项承诺有关。
关键在于,企业税并不像名义税率所显示的那么简单。在美国调整一个政策杠杆,欧洲就需要再调整10项。若某座城市改变流媒体或云软件等服务的征税方式,为适应新的格局,还需要作出多项调整。
与此前每一项税改方案一样,美国的新计划将引发无休止的讨论,涉及赢家和输家,以及其他国家可能受到的连锁影响;这些国家或许会想进一步降低税率以参与竞争。但税收并非一场税率最低者必胜的赛马。
跨国企业的税务策略极其复杂,需要在全球贸易要求、客户群所在地、人才所在地和企业税率等众多变量之间精细权衡。企业税率重要吗?当然重要,但必须记住,它只是更宏大战略组合的一部分,而这种组合不会在一夜之间改变。




