我们不断听到有人说,信任正面临“危机”。这在一定程度上属实——例如,可信的研究机构皮尤研究中心和益普索表示,人们对银行、政府、慈善机构和媒体等机构的信任已跌至历史最低点。丑闻和腐败无助于改善这种状况,但背后还有其他原因。基于信念的机构信任掌握在少数特权人士手中,并在幕后运作,这种模式显然不是为数字时代设计的。
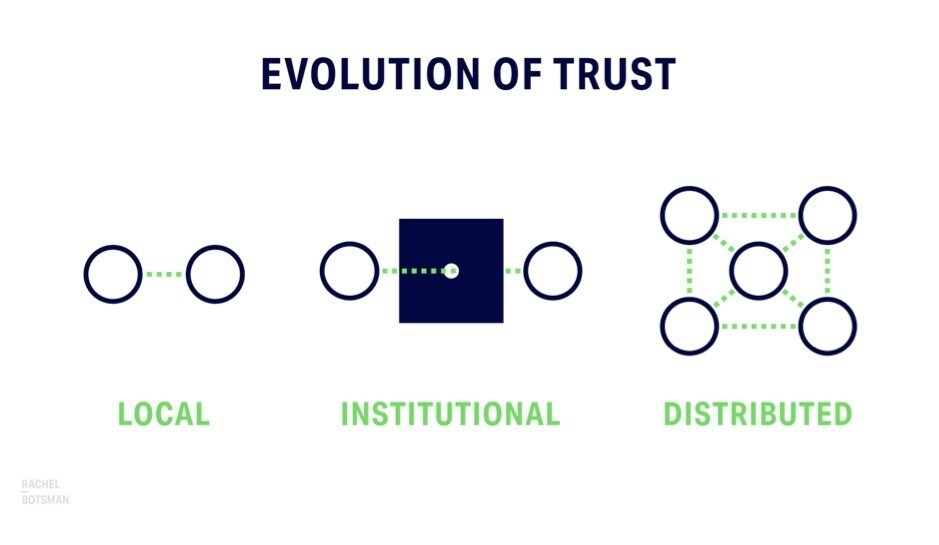
这并不意味着我们正处于一个充满不信任的时代。社会上仍有大量信任,只是它已不再像过去那样存在。 信任是维系社会的黏合剂,如今已从对机构的信任转变为一种新形式的分布式信任。信任不再向上流向机构、专家、权威人士和监管者,而是横向流向同辈、朋友、同事和其他用户。
分布式信任的迹象随处可见:从 Airbnb、Tinder 和 Uber 等依赖陌生人彼此信任的科技平台崛起,到绕过传统银行的比特币和以太坊等加密货币出现;从亚马逊和 Tripadvisor 上的评分与评论系统,到人们在 Facebook 和其他社交媒体平台上热衷于获取新闻。
从机构到个人
我们已进入一个个人影响力可能超过传统机构的时代,顾客不再只是温顺的消费者,也成为塑造品牌的社交影响者。随着信任转入更多人手中,信任也会更加普遍。
这是件好事,但也带来了信任错误的人或事物的风险,以及让算法成为真相裁决者所引发的新伦理挑战。信任的转变将深刻影响我们的生活、工作、银行业务和消费方式。
你的“人生评分”是多少?
到2030年,我们将看到信用评分扩展为“人生评分”等变化。身份和声誉将被数字化并进行细致入微的分析,塑造出这样一种未来:个人“信任评分”将成为常态,并带来种种利弊。
这一趋势已在中国展开。在一项试点计划中,公民正根据个人行为获得社会公民评分。他们日常生活中的简单选择——从购物选择、账单支付习惯到交友对象——都会影响评分,无论本人是否知情。无论公平与否,结果都会永久留档。不难想象,类似制度将来会普及。
令人不寒而栗,简直像奥威尔小说中的情节?是的,但其中也有一些积极之处。例如,小额贷款机构Tala(肯尼亚下载量排名第五的应用)正在研究如何利用个人社交网络中的数据,在对方没有信用记录可查时证明其值得信赖。
Traity是一家西班牙保险初创企业,也在采用类似方法,开发新的风险评估方式,让人们能够凭借网上声誉获得更优惠的条件。例如,有人申请家庭保险时,如果其在 Airbnb 上获得了极好的评价,这些数据便有助于评估此人是否可能妥善照料自家财物。
对于数十亿被传统机构信任评估的黄金标准排除在外或受到惩罚的人而言,分布式信任尤其有价值;这些标准包括信用评分和背景调查。
Facebook 和 Uber 将成为新的机构
未来十年内,我们还将看到其他变化。Facebook、Airbnb 和 Uber 等科技巨头将无法再声称自己只是在促成人们、信息和资源汇聚的服务方,或一条“中立通道”。
这些创新平台以及其他类似平台将被视为新的机构,而我们对它们的分布式信任也将掌握在它们手中。它们不再是初出茅庐、颠覆行业的新秀;一旦平台上发生不良事件,它们就要承担更高程度的责任,例如 Uber 司机袭击乘客,或社交媒体公司未能及时删除违法内容或“假新闻”。
比特币和以太币(或未来出现的其他货币)等加密货币将成为主流货币形式;区块链——一种基于分布式信任的账本技术——将用于各种用途,从追踪食品或血钻的来源,到绕过房地产经纪人。
围绕区块链的许多构想被过度炒作、投入过多资金,但其中有些确实可行。随着新技术大幅降低信任成本,如今受聘来促成信任的第三方——无论是经纪人、仲裁人、银行家、律师、监督机构还是托管人——都将越来越需要证明自身价值,否则就可能被不可篡改的账本取代。
分布式信任与技术相结合,也意味着未来十年内,我们会乐于信任训练有素的机器人,无论它们是载着我们出行、为我们提供财务建议,还是告诉我们是否患有癌症。
这甚至会影响我们的育儿方式。到2030年,人工智能设备——例如亚马逊 Alexa 这类可爱、拟人化的语音机器人——将像电视机一样普遍。我们现在就该思考一个关键问题:怎样才能确保新一代不会轻易把信任或决策交给算法?我们如何教会他们判断那个乐于助人的机器人是否另有目的,比如为了提高制造商的网购利润,诱导孩子下单?我认为,我们需要为年轻的人工智能用户设计一种“信任暂停”设备——它会提醒他们:嘿,停下来想一想,自己做决定。
决策与信任是人之为人的重要组成部分。然而到了2030年,它们都将呈现全新的面貌。




