2016年,西北大学的罗伯特·戈登出版了他这部700多页的鸿篇巨著《美国增长的兴衰》。两年后,不仅美国,整个世界经济都在经历同步增长加速,戈登书名中的第二个名词至少可以说显得过于悲观。
戈登的主要观点是,美国内战后的一个世纪——大约从1870年到1970年——带来了一场前所未有的经济革命,电力和自来水管道等创新迅速提高了生产率,改变了人们的生活方式。在他看来,如今的创新——尤其是数字技术、机器学习和人工智能领域的创新——或许令人惊叹,却不具备同样广泛的提升生产率潜力。戈登本质上是供给侧悲观主义者,不过他也指出,收入不平等会通过压低有效需求拖累经济增长。
全球经济危机后,美国前财政部长提出了另一种对未来增长的悲观看法,即劳伦斯·H·萨默斯的观点,其凯恩斯主义或“需求侧”色彩显然更浓。萨默斯的“长期停滞”理论(这一术语最早由经济学家阿尔文·汉森于1938年提出)认为,在美国,人们长期以来的储蓄意愿超过了用于促进增长的投资支出意愿。
萨默斯认为,只有名义利率低于零利率下限,储蓄与投资才能达到平衡。企业利润丰厚却未投入投资这一事实,似乎支持了这一假说;该观点也在美国以外地区扎下了根。
如今同步加速的经济增长并不一定推翻这些悲观观点。毕竟,萨默斯——戈登更是如此——讨论的是长期问题。如果当前的增长加速在六个月或一年后消退,他们的观点仍可能得到证实。因此,在评估长期增长疲弱的可能性时,不妨考察戈登和萨默斯的假说究竟在哪些方面相互关联,以及什么因素会推翻它们。
一国经济中边际投资的预期回报越低,要促成这项投资所需的利率就越低。投资回报低可能源于需求侧因素,例如收入分配或金融部门活动;也可能根植于供给侧,技术进步缓慢导致生产率增长乏力。简言之,萨默斯所预言的长期停滞——需要低利率来抵消低投资回报——很可能正是由戈登所强调的、提升生产率的技术变革放缓所致。
因此,值得注意的是,近期似乎发生变化的并非储蓄供给,而是投资的预期回报。经济正在摆脱零利率陷阱,并非因为储蓄减少,而是因为预期改善使投资更具吸引力。
这种信心或许部分源于美国近期通过的有利于企业的税法。但更根本地说,它似乎反映了人们对当前和正在发展的技术的看法发生了转变。简言之,技术乐观主义正在占据上风。
如果当今技术确实如戈登的论点所相反,显著提升了生产率,投资回报就会提高(除非全部收益都以更高工资的形式归劳动者所有,而没人预期会出现这种结果)。这将使平衡供需的利率脱离负值区间,从而解决萨默斯提出的长期停滞问题。
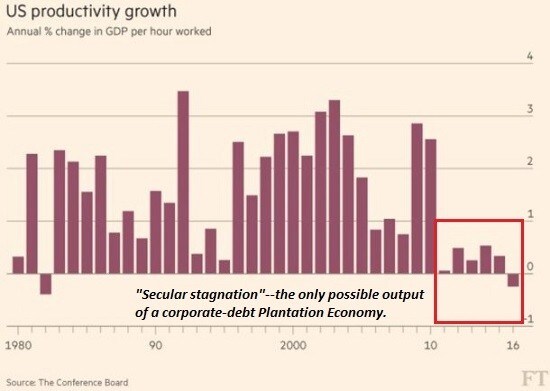
不过必须强调,发生变化的是预期,而非对潜在增长的估算。在美国,2017年第二和第三季度的年化生产率增长率达到2%,但当年第一季度为负,最后一个季度则为零。根据世界银行近期发布的《全球经济展望》报告,“尽管近期全球经济活动有所加速,潜在产出增长却在减弱。”
因此,全球经济增长是否即将实现可持续加速,取决于当今的创新技术能否最终显著提升劳动生产率和全要素生产率。我个人相信它们会做到。但事实是,迄今为止它们尚未做到。
只有当未来几年年度生产率增长率从目前的0.5-1%升至1.5-2%,才能说美国避开了萨默斯和戈登所预言的命运。今天的经济乐观情绪不应掩盖这一点,更不应助长对未来的自满。毕竟,即便技术对增长的影响达到乐观者的预期,如何确保新增增长惠及所有人这一挑战仍将存在。




