全球化一直是一股强大的变革力量,提高了生产率,并在帮助新兴市场数亿人摆脱贫困方面发挥了关键作用。各国政府日益面临一项挑战:既要保留全球化带来的益处,又要管理其副作用。在本专栏中,我们指出,央行在至少三个层面上也无法免受全球化力量的影响。首先且最重要的是,全球化可能对通货膨胀产生影响。其次,它可能使央行在支持金融稳定方面的作用变得更加复杂。最后,全球化可能以更加微妙和间接的方式影响央行。我们依据近期证据和学术文献逐一回顾这些方面。
全球化是否使通货膨胀更多地依赖全球因素?
近期国际金融文献强调,全球化使通货膨胀更多地依赖国际因素,并对标准经济模型的适用性提出了质疑(Forbes 2020)。众所周知,通货膨胀具有很强的全球成分,尤其是总体通胀受大宗商品价格驱动。1 近期研究还表明,全球化通过若干额外渠道影响通货膨胀,这可能有助于解释全球金融危机后复苏阶段通胀压力不足的现象。尤其是,国外的闲置产能可通过削弱劳动者的议价能力而影响国内通胀。全球化进一步降低了工人的议价能力,因为企业可以将其技术诀窍离岸外包(Baldwin 2016)。全球价值链的扩张,通过增强国际联系,也可能提升了全球经济闲置产能对国内通胀的经济相关性(Auer et al. 2017)。最后但同样重要的是,有证据表明,贸易敞口的增加解释了跨行业总体通胀对产出波动反应性的下降(Gilchrist and Zakrajsek 2019)。
上述发现引出一个更一般的问题:全球化是否会导致宏观经济和金融变量之间更高的联动性,而这些变量的评估对货币政策的实施至关重要。理论上,情况未必如此,因为一方面,一体化增加了全球相互依存的程度,但另一方面,它促进了经济专业化和风险分担。然而,总体而言,实证证据支持贸易与金融一体化和国际联动之间存在正相关关系。2
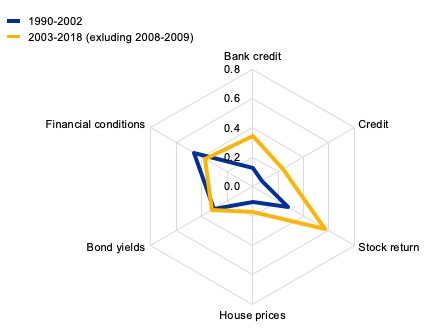
在此背景下,简单的相关性分析揭示了一些有趣的程式化事实。在图1和图2中,我们展示了在全球化相对较低时期(2003年之前)和较高时期(2003年之后,剔除全球金融危机年份)主要实际变量和金融变量的平均双边相关性。在两个时期中,我们都发现跨国相关性高于标准经济模型(Justiniano and Preston 2010)的预测。这种国际同步性总体上随经济与金融一体化的深化而进一步上升,但并非对所有变量都如此。虽然实际变量和股票市场回报的上升尤为显著,但在两个样本之间,总体通胀和金融状况的相关性甚至出现了轻微下降。
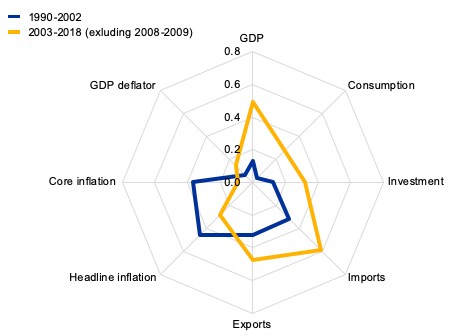
此外,在两个样本期间,核心通胀与GDP平减指数的跨国相关性都远低于总体通胀,这证实了总体通胀中很大一部分联动可归因于大宗商品价格波动。
对央行而言,另一个相关的考虑是通胀的衡量频率。正如Carney(2005)所强调,各国之间通胀的联动程度往往会上升(在较低频率下),这一点得到了图3所示证据的证实。这并不一定意味着,从中期来看,通胀本身更多地受全球因素驱动,因为这也可能是央行在“大缓和”时期行为更加相似、依赖相似分析框架的结果,即“央行业务的全球化”。事实上,在最近的一项研究中,Kamber and Wong(2020)认为,全球因素在驱动趋势通胀方面仅发挥边际作用。

就货币政策传导而言,人们也常常认为,全球化削弱了央行对国内融资状况的控制。例如,Arregui et al.(2018)发现,全球因素约占各国国内金融状况指数变动的20%至40%,这与全球金融周期的概念相一致(Rey 2013)。
然而,如图2所示,这一结论主要源于股票价格的联动,而股票价格已知在很大程度上受风险溢价的联动驱动(Jorda et al. 2017)。另一方面,债券收益率的联动程度较低,其他金融变量也是如此,特别是那些已知是危机最佳预测指标的变量,如信贷和房价。
更高的贸易与金融一体化也可能增强货币政策的国际传导,由此引出一个问题:主要央行是否应将货币政策溢出效应纳入考量(Lane 2019b)。欧洲央行近期的研究估计了美国和欧元区货币政策冲击的国际效应(Ca’ Zorzi et al. 2020)。该论文发现,尽管美联储货币政策对欧元区金融市场存在显著溢出效应,但欧元区与美国之间货币政策对产出和通胀的溢出效应较小。相反,欧洲央行和美联储的货币政策冲击对新兴市场经济体的影响更大。由于这些影响会“反向溢出”至国内,国际因素可能会因“开明的自身利益”而对央行产生影响(Caruana 2015)。然而,反向溢出具有时变性且难以衡量,尽管随着新兴市场在全球经济中的权重不断上升,其重要性可能有所提高。
全球化与金融稳定
全球金融危机之后,央行通常被赋予了更大的作用,与其他当局合作为金融稳定作出贡献。例如,随着2014年单一监管机制(SSM)的设立,欧洲央行获得了对欧元区银行的监管和宏观审慎权力。
鉴于这一增强的作用,央行也在评估全球化与金融稳定之间的联系。虽然理论上,进入国际资本市场应带来更多风险分担,但人们普遍认为,尤其是在全球金融危机之后,全球化可能增加金融稳定风险(Broner and Ventura 2011)。一些经济学家甚至声称存在一种金融三难困境(Schoenmaker 2011),即只有两个(来自三个目标:(i)金融稳定、(ii)独立的国家金融政策和(iii)跨境金融一体化)能够同时实现。金融三难困境的必然推论是,除非政策制定者准备好驯服全球化,否则将更多的监管和监督政策从国家机构转移出去,就成为维护金融稳定的必要之举。
尽管在国际论坛(如国际清算银行BIS和金融稳定理事会FSB)中,协调与监管政策已取得进展,但金融全球化的质量对维护金融稳定同样重要。例如,股权而非债务形式的一体化可能降低危机的国内成本,因为损失部分由外国投资者承担(Lane 2019a)。
文献的另一条线索更直接地探讨了全球化与金融危机之间的联系。即使危机最好由信贷繁荣预测(Schularick and Taylor 2012),而这些信贷繁荣在很大程度上是国内性的,但近期证据表明,一些银行危机也具有重要的全球维度。例如,Cesa-Bianchi et al.(2019)认为,即使在控制国内信贷增长的情况下,外国信贷增长对国内银行危机的概率也有很大的正向影响。
然而,这并不意味着国内金融稳定完全受制于国际因素。欧洲央行近期的研究表明,通过使用宏观审慎政策工具,可以缓解外国信贷增长对国内危机概率的贡献(Beck et al. 2020)。总体而言,人们越来越形成共识:更多依赖宏观审慎工具有助于使各国免受外部冲击的影响。然而,面对大规模资本流入,如何设计货币政策与宏观审慎政策的最优组合仍是一项重大挑战,对新兴经济体而言尤其如此。³ 还需要更多研究来了解宏观审慎政策可能如何将资本流向其他目的地国家(Forbes et al. 2016)。
其他挑战
在关注价格稳定和金融稳定的同时,全球化还以更微妙、更间接的方式影响央行。我们特别简要涉及五个方面。
第一,保护主义压力可能对全球经济前景产生重大影响,并在近期对央行构成直接挑战。例如,就关税上调代表负向供给冲击而言,它们为货币政策制造了不利的权衡(ECB 2019)。然而,当央行可信地承诺实现其价格稳定目标时,这种权衡会被削弱(Cœuré 2013)。
第二,跨国公司和金融中心的活动正在深刻改变全球金融一体化的性质,尤其是改变了对央行分析至关重要的经济统计数据的质量,例如对外部风险敞口的评估。⁴
第三,央行还面临着更激烈的国际竞争,并可能受到数字化的冲击。全球层面上通过数字创新出现的竞争性货币形式,已成为央行的警钟,促使其推动更快速、更可靠、成本更低的支付系统,并重新评估发行央行数字货币的收益与成本(Boar at al. 2020)。
第四,反全球化的反弹,而非全球化本身,已挑战了支持央行独立性的共识(Goodhart and Lastra 2018)。近期针对发展中国家的实证证据也支持这样一种观点:国家身份政治的兴起与对央行独立性的接受程度之间可能存在负相关关系(Agur 2018)。5
最后,气候变化可能部分由全球化助长,或许是我们这个时代最关键的全球性挑战。尽管央行肯定并非应对气候变化全球努力的前沿力量,但它们必须应对气候变化对价格稳定和金融稳定的影响,并促进由其他政策制定者主导的向低碳经济的转型。
总体而言,央行远非不受全球化力量的影响,并且它们有利益关切,即负责任的政策制定者应妥善管理其演变,使其可持续且公平。就央行自身而言,它们应在不断变化的世界中继续演进,并重新评估其角色与工具,正如若干主要央行正在通过其战略评估所做的那样。
作者说明:我们感谢P. Lane、H.J. Klöckers和D. Lodge提出的非常有益的意见。本专栏所表达的观点属于作者本人,未必代表欧洲央行的观点。
参考文献
Agur, I(2018),“Populism and central bank independence: Comment”,Open Economies Review 29(3): 687-693。
Arregui, N, S Elekdag, R G Gelos, R Lafarguette and D Seneviratne(2018)“Can countries manage their financial conditions amid globalization?”,IMF Working Papers 18/15。
Auer, R, C Borio and A Filardo(2017),“The globalisation of inflation: the growing importance of global value chains”,BIS Working Paper 602。
Avdjiev, S., Everett, M., Lane, P.R. and Shin, H.S.(2018),“Tracking the international footprints of global firms”,BIS Quarterly Review,3月。
Baldwin, R(2016),The Great Convergence: information technology and the new globalisation,哈佛大学出版社。
Baxter M and M Kouparitsas(2005),“Determinants of business cycle comovement: a robust analysis”,Journal of Monetary Economics52(1): 113-157。
Beck, R, M Ferrari and H Groeger(2020),“The best of both worlds - mitigating the side effects of financial globalisation”,工作论文,欧洲央行,内部资料。
Boar, C, H Holden and A Wadsworth(2020),“Impending arrival – a sequel to the survey on central bank digital currency”,BIS Papers, 107。
Borio, C(2019),“Central banking in challenging times”,在SUERF年度讲座会议“Populism, Economic Policies and Central Banking”上的演讲,SUERF/BAFFI CAREFIN Centre Conference,米兰,2019年11月8日。
Broner F and J Ventura(2011),“Globalization and risk sharing”,The Review of Economic Studies78(1): 49–82。
Ca’ Zorzi, M, L Dedola, G Georgiadis, M Jarociński, L Stracca, and G Strasser(2020),“Monetary policy and its transmission in a globalised world”,欧洲央行工作论文,即将发表。
Carney, M(2015)“Inflation in a globalised world”,在美联储堪萨斯城银行主办的经济政策研讨会上的致辞,怀俄明州杰克逊霍尔,2015年8月29日。
Caruana, J(2015),“Beyond zero rates and unconventional monetary policy”,在秘鲁中央储备银行与“重塑布雷顿森林”委员会举办的第六届年度会议上的小组致辞,主题为“Monetary and financial shifts: challenges and possible outcomes”,利马,2015年10月6日。
Cœuré, B(2013)“Monetary policy in the crisis – Confronting short-run challenges while anchoring long-run expectations”,在2013年法国经济学会(AFSE)奥尔良日上的演讲,奥尔良大学,2013年5月17日。
Cesa-Bianchi, A, F E Martin and G Thwaites(2019),“Foreign booms, domestic busts: The global dimension of banking crises”,Journal of Financial Intermediation37: 58-74。
Ciccarelli, M and B Mojon(2010),“Global inflation”,Review of Economic Statistics92(3): 524-535。
European Central Bank(2016),“The layers of the global financial safety net: taking stock”,ECB Economic Bulletin,第5期。
European Central Bank(2017),“Domestic and global drivers of inflation in the euro area”, ECB Economic Bulletin,第4期。
European Central Bank(2019),“The economic implications of rising protectionism: a euro area and global perspective”,ECB Economic Bulletin, 第3期。
European Central Bank(2020),“Multinational enterprises, financial centres and their implications for external account imbalances: a euro area perspective”,ECB Economic Bulletin,即将发表。
Forbes, K(2019),"Inflation dynamics: dead, dormant, or determined abroad?”,NBER工作论文26496。
Forbes, K, M. Fratzscher, T Kostka and R Straub(2016),“Bubble thy neighbour: Portfolio effects and externalities from capital controls”,Journal of International Economics 99: 85-104。
Gilchrist, S and E Zakrajsek(2019),“Trade Exposure and the Evolution of Inflation Dynamics”,Finance and Economics Discussion Series 2019-007,美联储理事会。
Goodhart, C and R Lastra(2018),“Populism and central bank independence”,Open Economies Review29(1): 49-68。
Imbs, J(2006),“The real effect of financial integration”,Journal of International Economics68: 296-324。
Jorda, O, K Knoll, D Kuvshinov, M Schularick, and A M Taylor(2019 [2017]),“The rate of return on everything, 1870-2015”,The Quarterly Journal of Economics134(3): 1225-1298。
Justiniano, A and B Preston(2010),“Can structural small open-economy models account for the influence of foreign disturbances?”,Journal of International Economics81(1): 61-74。
Kamber G and B Wong(2020),“Global factors and trend inflation”, Journal of International Economics 122(C)。
Lane, P R(2019a),“Globalisation: A macro-financial perspective - Geary Lecture 2019”,The Economic and Social Review 50 (2): 249-263。
Lane, P R(2019b),“Globalisation and monetary policy”,在加州大学的演讲。
Lane, P R and G M Milesi-Ferreti(2017),“International financial integration in the aftermath of the global financial crisis”,IMF Working Papers 17/115。
Milesi-Ferretti, G M(2019),“Measuring international financial integration: new challenges”,第16届NBP-SNB联合研讨会“Current account and exchange rate adjustment”的主题演讲。
Rey, H(2013),“Dilemma not trilemma, the global financial cycle and monetary policy independence”,2013年8月24日在杰克逊霍尔提交的论文。
Rogoff, K(2019),“How central-bank independence dies”,Project Syndicate,2019年5月31日。
Scheubel B, L Stracca and C Tille(2019),“Taming the global financial cycle: what role for the global financial safety net?”,Journal of International Money and Finance 94(C): 160-182。
Schoenmaker(2011),“The financial trilemma”,Economics Letters 111(1): 57-59。
Schularick, M and A M Taylor(2012),“Credit booms gone bust: Monetary policy, leverage cycles, and financial crises, 1870-2008”, American Economic Review 102 (2): 1029–61。
Tille, C(2019)“The many faces of spillovers: what have we learnt, what do we yet have to learn?”,在国际清算银行、英格兰银行、欧洲央行、IMF联合研讨会“Policies to harness global financial interconnectedness”上的主题讲座,巴塞尔,2019年4月25日。
尾注
1 关于国内和国外通胀驱动因素的央行视角(例如Ciccarelli and Mojon 2005,ECB 2017)。
2 关于贸易与金融一体化和联动性之间联系的更系统证据,参见Baxter and Kouparitsas(2005)以及Imbs(2006)。
3 在简化宏观模型的背景下,Tille(2019)近期表明,在宏观审慎措施实施无成本这一限制性假设下,宏观审慎政策与货币政策的职能有清晰的划分。宏观审慎政策应仅处理国内信贷冲击,而利率政策应稳定通胀和产出缺口。在我们讨论的背景下,富有启发性的是两种政策如何应对外国资本流入:宏观审慎政策用于抑制其对信贷的影响,而利率政策则用于抑制其对产出增长的影响。
4 关于跨国公司对宏观经济变量和对外失衡衡量的影响,参见Avdjiev et al.(2018)、Milesi-Ferretti(2019)以及ECB(2020)。
5 关于近期央行独立性争论的进一步讨论,参见Borio(2019)和Rogoff(2019)。




