国际货币基金组织表示,在首次新冠肺炎疫情封锁前,债务已经居高不下,如今乌克兰战争又为前所未有的公共借款水平增添了风险。
低利率曾缓解了人们对公共债务创纪录高位的担忧,但随着各国央行为遏制通胀而加息,情况正在改变。
能源和食品价格大幅上涨,对最贫困人群造成的压力最大;在低收入国家,食品支出占家庭开支的大部分。
国际货币基金组织表示,亟需改革以提高债务透明度,并加强债务管理框架,从而降低风险。
我们身处危险时期。战争叠加不断变化且持续蔓延的疫情(如今已进入第三年),使世界再次面临不确定性。此外,新冠肺炎疫情之前就已存在的问题并未消失。未来几天,政策制定者将返回华盛顿,参加国际货币基金组织和世界银行春季会议;会议的核心议题之一将是全球债务脆弱性日益加剧。
在首次新冠病毒封锁前,债务已经处于很高水平。疫情来袭后,前所未有的和平时期经济支持措施稳定了金融市场,并逐步缓解了全球流动性和信贷状况。在许多国家,财政政策在疫情期间保护了民众和企业。财政政策还通过提振总需求、避免通缩动态,为货币政策提供了支持。这些措施共同推动了金融和经济复苏。
如今,乌克兰战争为前所未有的公共借款水平增添了风险,而疫情仍在给许多政府预算带来压力。这一局势凸显出当局亟需推进改革,包括治理改革,以提高债务透明度,加强债务管理政策和框架,从而降低风险。
基金将继续通过细致的政策建议和能力建设活动,帮助解决债务风险过高的根源问题。但主权债务风险高企,预算和金融约束显著,因此未来一段时期需要开展国际合作,以尽量减轻压力。如果仅靠流动性支持还不够,政策制定者就需要采取合作方式,减轻最脆弱国家的债务负担,增强债务可持续性,并平衡债务人和债权人的利益。
全球债务创纪录
疫情期间,赤字扩大、债务累积的速度远快于其他经济衰退初期,包括程度最严重的大萧条和全球金融危机。其规模仅可与20世纪两次世界大战相提并论。
根据国际货币基金组织的《全球债务》数据库,2020年借款额跃升28个百分点,达到国内生产总值的256%。政府债务约占这一增幅的一半,其余来自非金融企业和家庭。如今,公共债务接近全球债务总额的40%,占比为近六十年来最高。
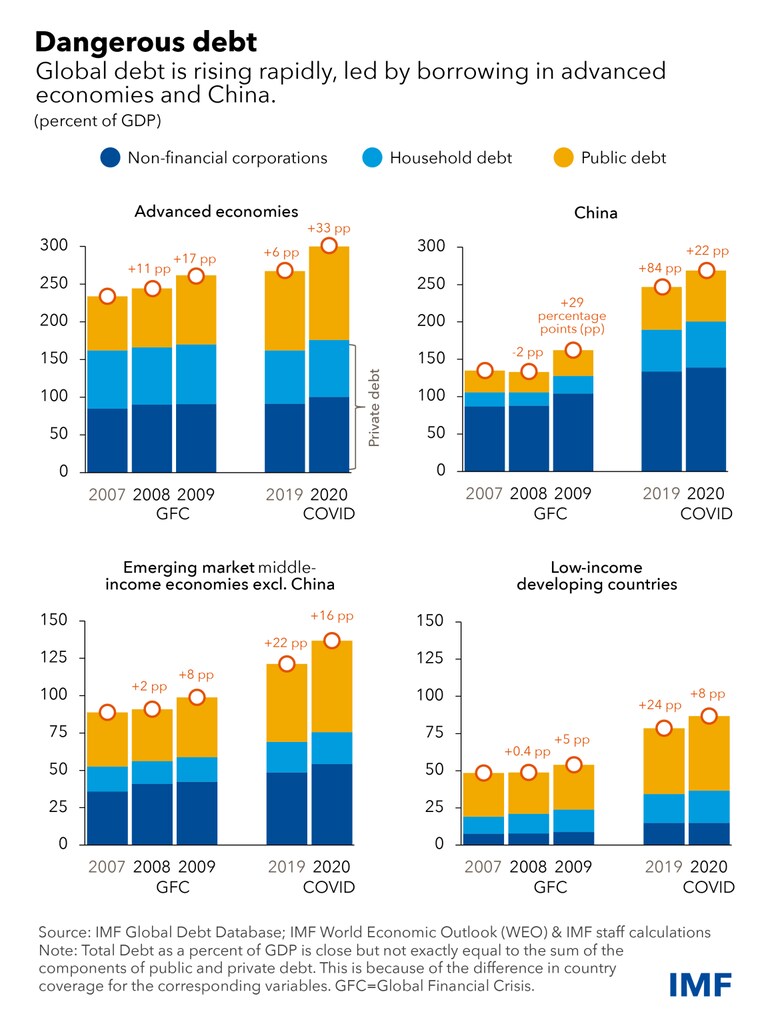
新兴市场和发展中国家(不包括中国)在债务增幅中所占份额相对较小。尽管这些国家的公共债务仍远低于20世纪90年代的水平,但近年来债务持续上升。这在一定程度上反映了它们进入私人市场融资的能力增强、信誉提升,以及国内债务市场的发展。偿债成本也急剧攀升。目前,约60%的低收入国家已陷入或面临债务困境风险。
通胀上升带来的风险
直到最近,较低的偿债成本还缓解了人们对发达经济体公共债务创纪录高位的担忧。这主要有两个原因。第一,名义利率非常低。事实上,在德国、日本和瑞士等国,整个收益率曲线上的利率都接近于零,甚至为负。第二,包括美国、欧元区和日本在内的许多经济体,以及一些新兴市场的中性实际利率都呈显著下降趋势。
再加上实际利率低于实际增长率,这促成了一种看法,认为财政扩张不会带来痛苦。然而,随着风险认知加剧,以及人们预期货币政策将收紧,债务脆弱性再次成为关注焦点。
公共和私人借款高企加剧了金融脆弱性,而这种脆弱性本已令人担忧。债务规模超过本国经济总量的发达经济体数量已显著增加。债务水平不断走高,可能导致基本面较弱国家的利差扩大,使其借款成本更高。此外,通胀意外上升或许能在短期内降低债务与GDP之比,但持续通胀及通胀波动最终会推高借款成本。对于债务期限较短的国家,这一过程可能很快发生。
预计到2024年,发达经济体的经济活动、基本余额、支出和收入将恢复至接近疫情前预测的水平。但发展中国家的情况令人担忧得多。新兴经济体和低收入经济体都面临GDP和收入持续损失。这意味着疫情将导致基本支出长期偏低,使这些国家在实现可持续发展目标方面进一步落后。这是全球共同关切的问题。
能源和食品价格大幅上涨,进一步加重了最贫困和最脆弱人群的压力。在低收入国家,食品支出最高可占家庭消费的60%。这些国家面临多种因素交织的特殊困境:严峻的人道主义需求与极其紧张的金融约束并存。依赖进口燃料和食品的低收入国家可能需要更多赠款和优惠程度很高的融资,以维持收支平衡,同时为有需要的家庭提供支持。
随着主要央行为遏制通胀而加息,全球金融状况正在收紧。在大多数新兴市场,主权利差已经高于疫情前水平。中国境外贷款减少,加剧了信贷紧缩。中国正面临房地产行业偿付能力方面的担忧、上海及其他主要城市扩大封锁、转向新的增长模式,以及对发展中国家现有贷款相关问题。
以合作方式应对全球债务
债务重组可能会更加频繁,需要应对更多的复杂协调挑战,因为债权人构成比以往更加多元。建立有序重组机制符合债权人和债务人的共同利益。
对低收入国家而言,《债务偿付暂停倡议》已于2021年底到期。二十国集团关于暂停偿债倡议以外债务处理的《共同框架》也尚未取得成效。相关机制需要改进。还应探讨各种方案,帮助更广泛的新兴经济体和发展中经济体。这些经济体虽不符合《共同框架》的资格,但很可能会从未来一段时期的全球合作方式中受益。应付了事只会加剧债务人和债权人的成本与风险,并更广泛地危及全球稳定与繁荣。最终,承受最沉重冲击的将是那些最无力承担的家庭。
主权债务风险高企,金融约束再次成为政策关注的核心,因此需要采取全球合作方式,有序解决债务问题,避免不必要的违约。必须以平衡的方式体现债务人和债权人的意见与利益。




