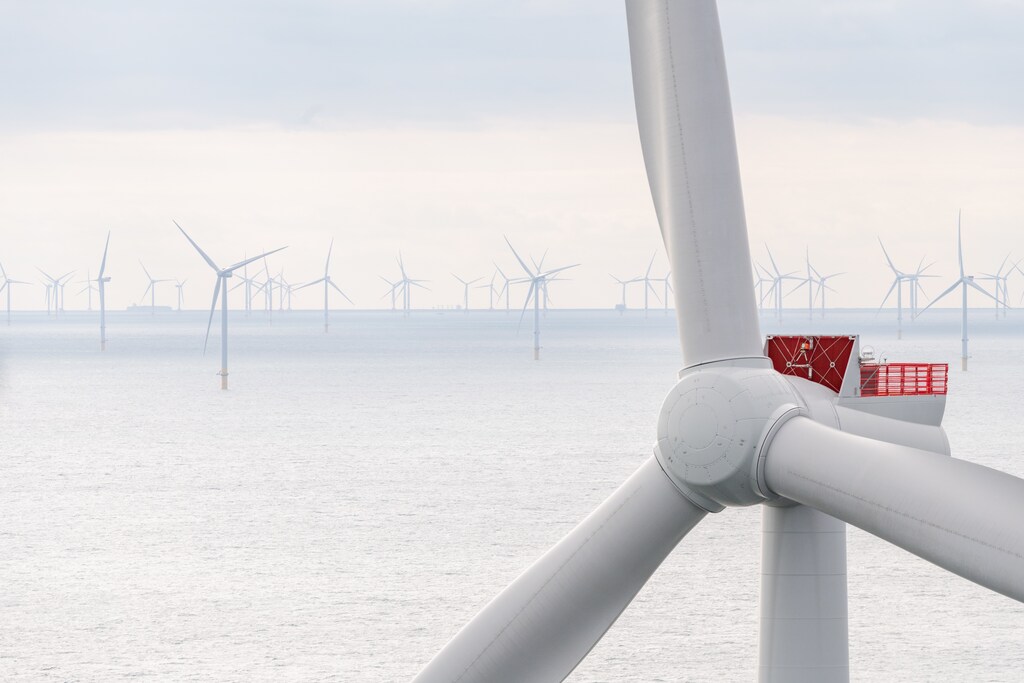
国际能源署(IEA)预计,可再生能源将以前所未有的速度增长,直至2027年。
但制造商,尤其是风机制造商面临的障碍,可能会削弱这一进展。
行业参与者亟需及时更新监管环境。
未来一年存在诸多不确定性。全球面临的多重危机之严峻程度与其复杂性不相上下。
新冠疫情和俄罗斯对乌克兰的战争、与气候相关的极端天气、地缘政治余波、地缘经济动荡以及通货膨胀的影响正相互交织。柯林斯英语词典将“永久危机”(permacrisis)评为“2022年度词汇”,几乎可以肯定,2023年同样会延续这一局面。
但也有一线希望。随着全球着手转型能源体系,一条新路径可能由此打开——这条路径将使我们摆脱日常的危机应对,转向开启可持续经济机遇的新时代。
风能与全球能源转型
此前几乎所有的能源转型都是从一种化石燃料转向另一种化石燃料,而21世纪的能源转型则可以让化石燃料时代成为过去。它可以引领我们进入可再生能源领域,在这里,增长会创造更多就业,且不以牺牲地球为代价。
无论是美国的《通胀削减法案》、欧洲的“REPowerEU”计划,还是中国的“十四五”规划,就政府举措而言,世界上多个主要地区正在释放迄今为止最快速的可再生能源发电扩张。
国际能源署(IEA)预计,可再生能源将以前所未有的速度增长,直至2027年。受全球能源危机影响,国际能源署预测,“未来五年全球新增的可再生能源装机容量将与过去二十年相当”。这当然是一个好消息。
根据国际能源署的预测,全球风电装机容量预计到2027年将几乎翻一番,这同样是一个好消息。但这一预期面临一个主要障碍:过去与当前的框架条件和均存在问题。
尤其是风机制造商,正受到一些政策的制约,这些政策削弱了实现可持续商业模式的可能性。
框架条件削弱风电制造商
损害早在多年前就已造成。长期的许可审批流程导致目标可再生能源装机规模与实际情况之间出现不匹配。
以德国为例,自2017年以来,陆上风电市场规模大幅萎缩。近年来,海上风电装机容量几乎未增加或完全没有增加。因此,多家供应商已停业,技术人才转投其他行业,数以万计的岗位随之流失。
在整个欧洲,目前共有80吉瓦(GW)的风能项目因处于不同的许可审批阶段而停滞不前——与已投入运营的190吉瓦相比,这一问题的严重程度便一目了然。这些额外的吉瓦本可有助于缓解欧洲的能源危机。
有鉴于此,人们或许会合理地认为,国际能源署所提出的“可再生能源领域前所未有的发展势头”,将与更新后的框架相辅相成,具体包括:纳入质量标准的竞拍机制;具体的电网扩建规划;简化并加快的许可审批;以及透明的市场规模,以弥合政治目标与实际装机许可之间的差距。然而现实并非如此。距离可预见的、空前的装机增长仅剩数年,而设备制造商如今就必须为此做好准备。可再生能源领域前所未有的发展势头”。
目前,制造商未能获得订单,而这些订单本可促成整个风电行业所需的大规模必要投资。这包括对关键零部件和原材料供应商、港口基础设施以及整个价值链的投资。尽管各国政府设定了装机目标,但截至2023年初,规划的确定性依然缺失。
换言之:整个风能行业需要立即投资,以实现雄心勃勃的装机目标,而制造商——尤其是那些拥有最先进风机技术的制造商——却在财务上举步维艰。
自2021年以来,丹麦风机制造商维斯塔斯(Vestas)、美国通用电气(General Electric)、德国Nordex以及西班牙西门子歌美飒(Siemens Gamesa)累计亏损56亿欧元。2023年,风机制造商将继续应对能源、大宗商品和运输价格的飙升。俄罗斯对乌克兰发动的侵略战争又进一步加剧了供应链中断的问题。
统一政策,打造高效的风能供应链
框架条件由人制定,我们有能力改变它们。如果我们要实现国际能源署对2027年及以后风能发展的预估,我们既需要陆上和海上风机,也需要立即在2023年为整个供应链创造适宜条件。这些条件包括:
除价格外纳入质量标准的竞拍机制设计;
具体的电网扩建规划;
适用于新建项目和待审项目的简化及加快的许可审批;
透明且稳定的长期市场规模,以最终弥合政治目标与实际装机许可之间的差距;
确保以公平价格获取原材料的全球贸易协定;
国家与地区之间的合作;
扩大资金规模,以支持新的制造能力和技术发展。
风电行业具有极其重要的战略意义。若要遏制气候变化并开启可持续经济增长的新时代,风电行业不可或缺。
我们需要迅速扩大风能规模,为迈向超越“永久危机”的未来做出贡献——这一未来将留下稳定、健康且繁荣的星球,为子孙后代所应得。




