受中东局势不稳、俄罗斯再度崛起以及美国和欧洲政局变迁等地缘政治事件影响,2017年油价可能上涨。但北美石油产量有望缓解这些由地缘政治因素引发的价格飙升。
2015年和2016年,石油供应持续超过需求,每天多出100万至200万桶。尽管中东冲突不断,巴黎至圣贝纳迪诺也发生恐怖袭击,油价仍大幅下跌。庞大的库存缓解了人们对动荡和冲突可能扰乱供应的担忧。今年,随着石油市场大致恢复平衡,战争、恐怖主义和政治动荡可能再次带来油价上涨的风险。
欧佩克(石油输出国组织)重新活跃起来,塑造了当今的市场前景。2014年11月,欧佩克没有试图平衡石油供需,理由是减产会把市场份额拱手让给竞争对手。相反,欧佩克成员国增产了。油价大跌抑制了北美及全球各地的石油投资,并迫使全球产能发生结构性转变。
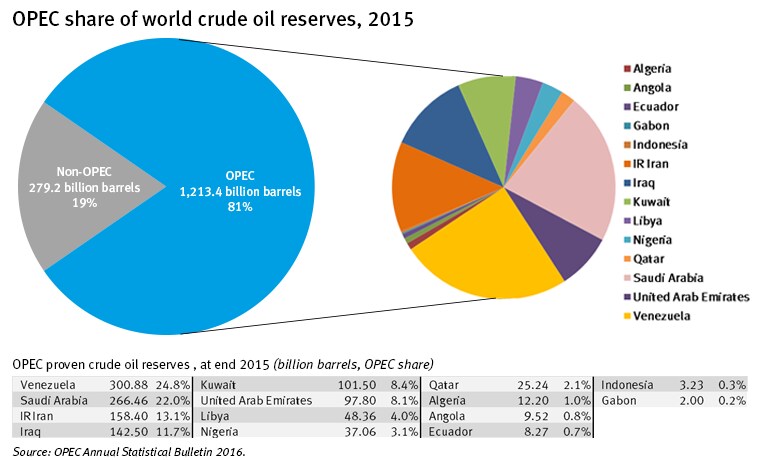
两年过去,全球产量每天削减约150万桶后,欧佩克于2016年11月改变策略,与多个非欧佩克产油国(尤其是俄罗斯)合作,在2017年限供六个月。布伦特原油价格已从每桶约40至50美元的区间升至50至60美元。
预测此类协议能否持续,往往难免失之轻率,但有一点可以确定:经济实力最弱的产油国尼日利亚和利比亚未被纳入减产安排。委内瑞拉已深陷困境,产量下滑或许早已不可避免。伊朗获准增产,而这一增幅其实已经实现;伊拉克的减产幅度则将低于其他国家。欧佩克成员国仅减产约4%,却大幅增加了净收入。
中东动荡
在石油局势的大背景下,中东局势可能更加动荡。在俄罗斯帮助下,阿萨德总统扩大了对叙利亚的控制;阿勒颇已成废墟,叙利亚反对派很可能不再相信任何可能带来和平的政治承诺。与此同时,ISIS或许已失去其哈里发国,但已转向恐怖战争,而这场战争早已蔓延到该地区以外。将ISIS赶出摩苏尔这一共同目标完成后,伊拉克内部冲突恐将加剧。也门战争似乎没有胜算,但各方都不会接受失败。
伊朗变得更加大胆。凭借与俄罗斯在叙利亚结成的新联盟,伊朗保住了经由叙利亚向真主党输送物资的通道。伊朗核协议将其制造核武器的突破时间从两个月推迟到一年。尽管如此,伊朗的石油产量已恢复到历史高位,并收回了部分被冻结的银行账户资金。所有这些都加剧了邻近逊尼派国家的安全担忧。
俄罗斯打破了外界关于其将在叙利亚受挫的预测,如今已成为举足轻重的斡旋者。无论是叙利亚局势、海湾安全还是石油市场,若没有俄罗斯合作,都无法重新调整。普京总统信心十足地认为,待美国、法国和德国等国的选举结果明朗后,俄罗斯将不再被视为一个地区性大国,而会被看作全球主要仲裁者。
特朗普政府在这些动荡之中就任。候任总统特朗普有意让外界无法确定其外交与安全政策走向,但他在石油问题上立场明确:不会出台限制企业石油钻探方式和地点的新规,并将撤销部分现行规定(不过要记住,美国许多油气监管规定由各州制定)。全球需求和美国石油生产的竞争力,将最终决定美国放松监管是否会显著增加本国市场的石油供应。但就油价上行风险而言,美国生产商将有助于稳定市场。
事实上,自2014年以来,创业精神、技术进步和市场压力已将美国页岩油生产的加权盈亏平衡价格从每桶79美元降至48美元。在每桶50至60美元的新价格区间内,美国石油产量预计将会上升。从2012年到2017年,我们将见证一轮完整的页岩油“小周期”。美国页岩油生产曾帮助人们摒弃石油峰值论,随后减产以平衡供需,如今将在2017年再次增产。数千家美国生产商已成为缓解地缘政治能源风险的新力量。
或许有人会说,如果气候变化问题促使石油需求达到峰值,那么以上讨论就无关紧要了。对需求峰值时间的估计差异很大,从2020年代中期到2040年左右不等。多数情景都承认,即便需求达到峰值,到2040年石油仍将约占燃料结构的25%(如今占比超过30%)。
忽视石油的经济重要性、它对增长的影响,以及石油与地缘政治之间的相互关系,将损害自身的商业和安全利益。




