非洲以非正规经济为主的经济体正在加速数字化。互联网和智能手机的普及催生了被称为数字平台的虚拟市场,数以百万计的劳动者和企业得以在其中以数字方式销售商品和服务。
这些平台所搭建的数字渠道,为金融行业触达新的消费者、并塑造非洲大陆数字商业形态提供了独特机遇。
非洲数字平台的兴起
截至2018年底,我们的研究共识别出277个数字平台,分布于非洲南部、东部和西部的八个国家。规模较大的平台广为人知,涵盖经济的主要领域并在新兴市场开展业务。例如,在线购物有Jumia,自由职业有Upwork,网约车有Uber,短租有Airbnb。
然而,所识别出的平台大多由本地科技创业者创办,其中一半以上在过去三年内推出。这类平台包括网约车服务SafeBoda,以及物流和快递服务DeliveryBros等。这些本地所有的平台最集中的市场是肯尼亚、尼日利亚和南非,而乌干达、卢旺达和加纳也拥有各自新兴的平台生态系统,并怀有区域性发展抱负。
非洲研究ICT(Research ICT Africa)提供的现有调查数据估计,在我们开展研究的八个国家中,有七个国家的这些平台为480万人提供了创收机会。这约占成年人口的1.3%,与美国等数字化程度更高、更发达的国家相比,这一比例并不低。
要在任一时点衡量数字平台上的活动情况颇具挑战,而我们对非洲数字平台的规模、性质及其参与者的认识,很可能会随时间推移而逐步成熟。
撇开衡量上的挑战不谈,已有早期迹象表明,非洲的数字平台正在为民众生活带来积极改善。在非洲研究ICT的调查中,半数以上的受访者表示,他们借助这些平台满足基本需求。我们认为,金融行业可以在这些积极的早期迹象基础上,进一步改善非洲用户的生活,并助力数字平台实现规模化发展。
金融行业必须加入这场盛会
若要让平台经济切实促进非洲人的生计,就需要与金融行业建立富有成效的合作关系。能够满足平台参与者需求的支付解决方案、融资方案及风险管理方案,将是释放其贡献的关键。
平台的运作通常无需,或几乎无需消费者、市场与提供商品或服务的企业或劳动者之间的面对面互动。这虽有助于降低运营成本,却也使这些商业模式的可行性在很大程度上依赖于数字金融服务。
例如,尽管部分平台允许消费者以现金付款,但大多数平台要求消费者、劳动者和企业能够通过电子渠道远程收付款项。虽然此类支付解决方案确已存在,但许多平台参与者在使用时仍遭遇阻碍,往往是由于交易成本高昂或结算速度缓慢。
此外,这些商业模式高度依赖于维持充足的商品和服务供给并压低运营成本。这促使平台通过降低供应商的风险敞口或扩大其生产规模来照顾供应商。
例如,Uber或Bolt等网约车平台要求有意成为司机的人员投保车祸险。这既降低了Uber和Bolt的风险敞口,也有助于车辆迅速重新上路。
阿里巴巴等在线购物平台向其平台上的商品供应商提供融资,以扩大商品的规模与多样性,从而吸引最多的客户。在某些情况下,它们也向消费者提供融资,以扩大消费者的购买规模和购物篮中的商品数量。
新一代合作关系的早期迹象
因此,促成金融服务提供商与数字平台之间的合作,对于维持和扩大非洲的数字商业及其对非洲人民的最终影响至关重要。越来越多的非洲数字平台正与金融服务提供商合作,提供金融服务。在我们识别出的277个平台中,有15%向平台参与者提供了一种或多种保险、数字钱包、储蓄或信贷产品。
下图展示了早期的示范案例,说明与金融行业的合作如何改善数字平台的运作,从而使平台及其参与者受益。
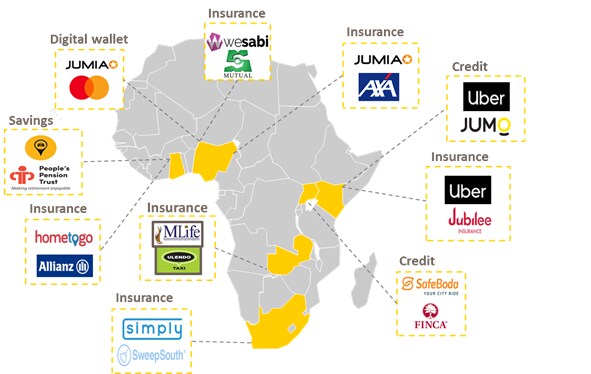
• 在线购物平台Jumia与万事达卡(MasterCard)合作推出了移动钱包解决方案JumiaPay。该支付服务旨在通过加快结算速度、降低交易成本,提升服务提供商和消费者在平台上完成交易的能力。
• 网约车平台Uber与金融科技公司Jumo World合作,为Uber司机提供车辆融资。这使网约车司机能够购买自己的车辆,而非向第三方租赁,从而提升司机的收入潜力。
• Wesabi是一家在尼日利亚运营的自由职业平台,提供职业赔偿保险,以保护消费者免受通过其平台所获服务相关损失的影响。这降低了消费者和自由职业者双方的风险。
• 加纳网约车平台Dropping与People’s Pension Trust合作,为其司机提供养老金产品。在司机加入平台的前三个月,对于平均每周完成20次行程的司机,Dropping代为支付养老基金缴款。这有助于司机储蓄,并激励其更多地参与平台活动。
尽管这些合作为金融服务提供商、数字平台及平台参与者带来了明显益处,但非洲的新产品往往难以迅速落地。这在一定程度上是各参与方之间的沟通问题。通常敢于承担风险的科技创业者与保守的银行和保险高管之间的合作,并非水到渠成。
此外,数字平台仍处于早期阶段,尚在摸索如何利用其所收集的丰富参与者数据,以更好地了解参与者的金融需求,并向金融服务提供商提供其所需信息,使其能够以最优方式设计和提供服务,这也是一大障碍。
这些成长中的阵痛很可能会随时间得到解决。但在金融行业加入数字平台这一合作之前,非洲数字经济的贡献很可能会持续受到抑制。
• 如需就本研究与我们交流,请发送电子邮件至herman@cenfri.org或chernay@cenfri.org,并关注相关讨论 #Africandigitalplatforms