本周综述为您带来经济与金融领域的最新报道。
经济热点新闻:欧元区通胀创历史新高;全球工厂产出走弱;美国职位空缺下降。
全球各地经济新闻
德国进口增长,8月增幅超出预期,达3.4%;出口也略高于预期,增长1.6%。
泰国通胀9月低于预期,较上月有所放缓,但仍高于目标水平,为6.41%。
菲律宾年度通胀率在9月升至6.9%,为4年来最快增速。
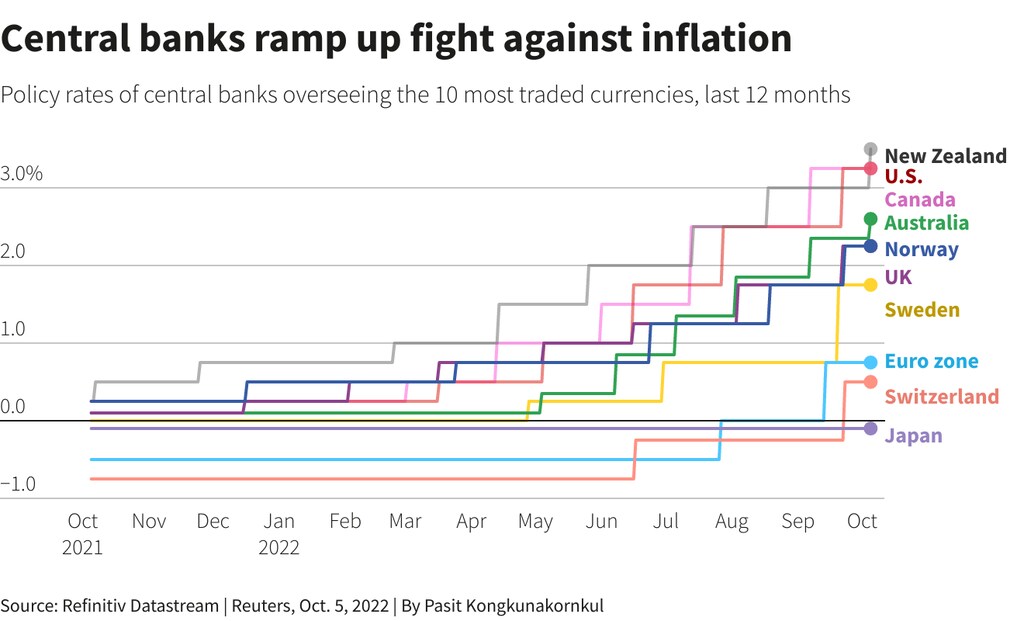
新西兰央行加息,升至七年来的最高水平。该行政策委员会将官方现金利率上调50个基点,至3.5%。
澳大利亚也加息了,但加幅低于预期。
韩国通胀放缓,9月已连续第二个月放缓。经济学家表示,这表明通胀已处于或已过峰值,但认为该国央行下周仍可能加息。
印度尼西亚通胀达到自2015年10月以来的最高水平,上月主要受燃油价格上涨后交通成本增加推动。
美国职位空缺减少,8月降幅为近两年半来最大。这表明劳动力市场开始降温,与此同时,经济正在应对为抑制需求和控制通胀而实施的较高利率。
塞拉利昂央行已经上调基准利率100个基点,至17%,以应对通胀压力。
全球债券基金遭遇最大规模资金流出,为二十年来今年前三个季度的最大规模。各国央行为抑制通胀大幅加息,引发了对经济衰退的担忧。
荷兰通胀创历史新高,荷兰统计局表示,9月的通胀主要受能源价格影响。
评级机构惠誉已下调其对英国政府债务信用评级展望至“负面”,此前为“稳定”。此举发生在英国政府9月23日公布财政声明之后,该声明导致部分政府债券暴跌,英镑对美元跌至历史新低。
9月全球工厂产出走弱
全球工厂产出总体下降,9月需求放缓,加之持续的成本压力和更为紧缩的货币政策,共同影响了产出。
路透社报道称,该数据使新冠疫情后经济持续复苏的前景蒙上阴影。这也可能加剧对全球经济放缓的担忧,因为主要央行正推出数十年来最激进的一轮加息,以努力遏制飙升的通胀。
这些加息引发了对全球需求急剧下滑的担忧,而这将冲击出口。
上月,欧元区制造业活动进一步萎缩,日益加剧的生活成本危机使消费者保持谨慎,同时能源账单大幅上涨限制了生产。
标普全球(S&P Global)欧元区终值制造业采购经理人指数9月降至48.4,为27个月来的最低水平,较8月的49.6有所下降。指数低于50表示萎缩,指数低于50的幅度越大,萎缩程度越高。
上月,马来西亚制造业活动同样萎缩,日本、印度和越南的制造业增速则有所放缓。中国工厂和服务业产出数据也显示经济进一步降温。
欧元区通胀创历史新高
欧元区通胀率攀升,9月升至10.0%,创下新的历史高点,这进一步强化了市场对欧洲央行本月将再次大幅加息的预期。
欧盟统计机构欧统局的数据显示,使用欧元的19个国家的价格涨幅由8月的9.1%加速上升。部分欧元区成员国的价格涨幅达到1950年代以来的最快速度。
通胀仍主要由波动较大的能源和食品价格推动,但其涨幅持续扩散,几乎所有类别(从服务业到工业品)的数据均处于高位。
荷兰国际集团(ING)经济学家Bert Colijn对路透社表示:“9月的通胀数据在各个方面都十分糟糕,所有主要类别的通胀均在加速。”“这基本确定了欧洲央行10月将再次加息75个基点。”

本周值得阅读的经济研究
新的数据探讨欧元区政府债券,并在VoxEU专栏中有所报道。
NBER一篇新的工作论文考察了美国的生产率增长在新冠疫情之前和期间的情况。

我们如何应对滞胀?这篇VoxEU文章探讨了欧洲的一种可能方案。
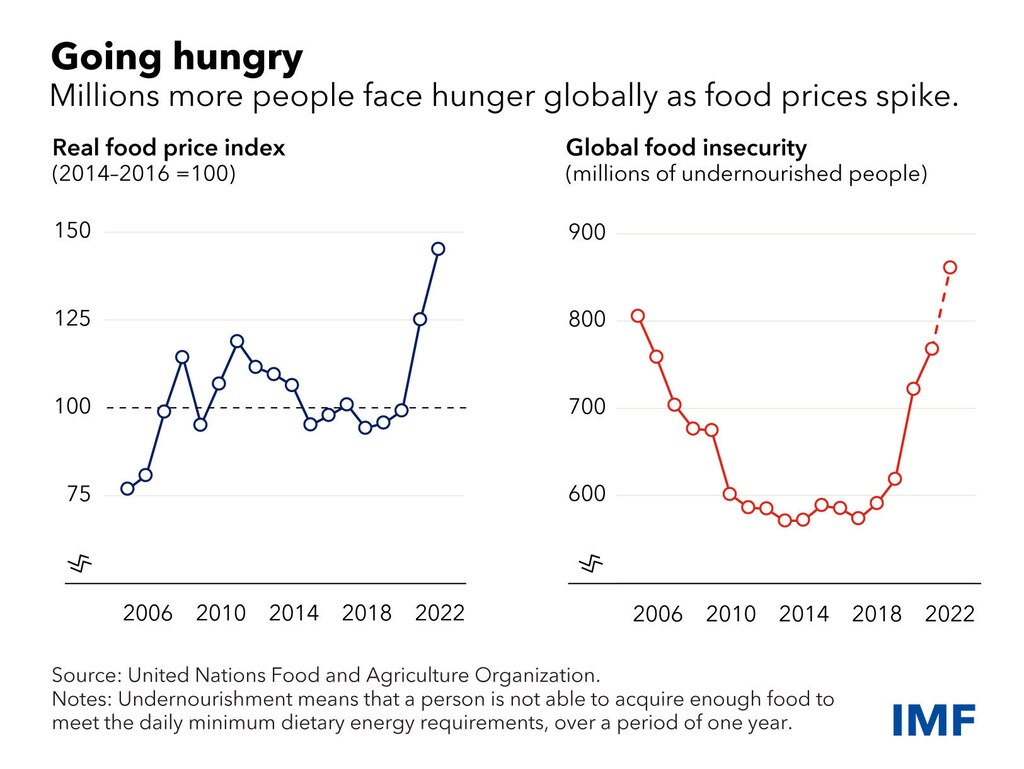
全球粮食危机需要迅速采取行动,国际货币基金组织的Kristalina Georgieva、Sebastián Sosa和Björn Rother对此撰文。