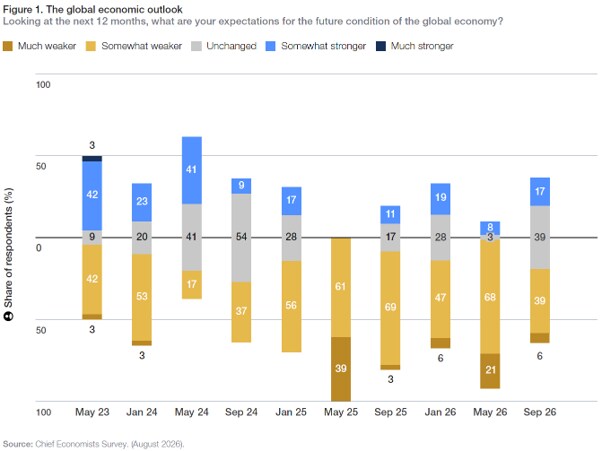
根据对专家的调查,全球经济前景自5月份以来已趋于稳定。 最新 首席经济学家展望超过一半的人预计未来 12 个月情况将保持不变或有所改善。
但过去帮助各国经济体抵御反复冲击的政府财政支持,不太可能以同样的规模继续提供。
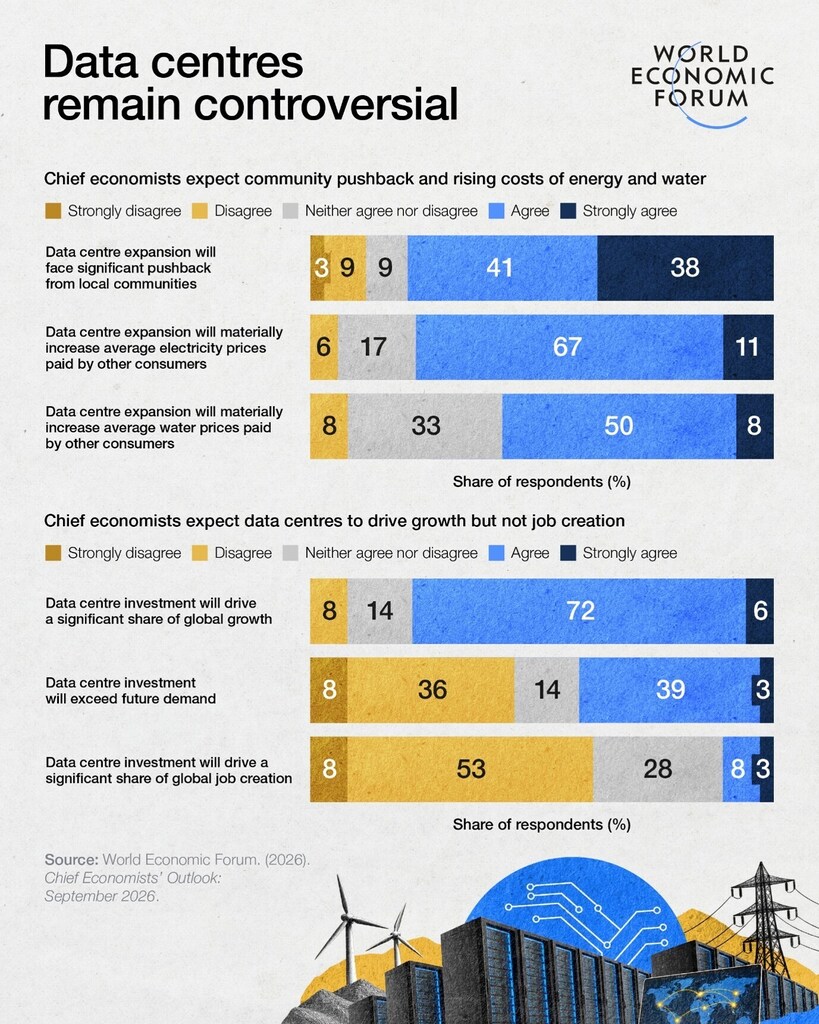
人工智能仍然是乐观情绪的主要来源,但预计数据中心投资带来的就业机会有限、公用事业成本上升以及当地民众的反对。
世界经济论坛2026年9月 首席经济学家展望 发现全球经济正在趋于稳定。
在接受调查的36位首席经济学家中,大多数人认为…… 前景其中56%的人预计未来一年经济状况将保持不变或有所改善。目前仅有45%的人预计经济状况会恶化,与5月份的89%相比大幅下降。通胀预期也显著缓和——一半的首席经济学家预计全球通胀将会上升,而四个月前这一比例高达94%。
然而,人们对这种改善的持久性信心有限;只有 25% 的人预计未来一年全球经济将变得更具韧性。
地缘政治冲突仍然是主要的不确定性来源。几乎所有受访者(97%)都将地缘政治冲突列为未来12个月经济不确定性的最重要来源之一,58%的受访者指出资产价格回调的风险。44%的受访者提到了技术快速变革和政策不稳定,42%的受访者选择了贸易和投资限制。
然而,总体而言,展现出的是在面对反复冲击时的韧性。
缺乏同样的后盾,韧性也无从谈起。
自2020年以来,全球经济严重依赖政府支持。
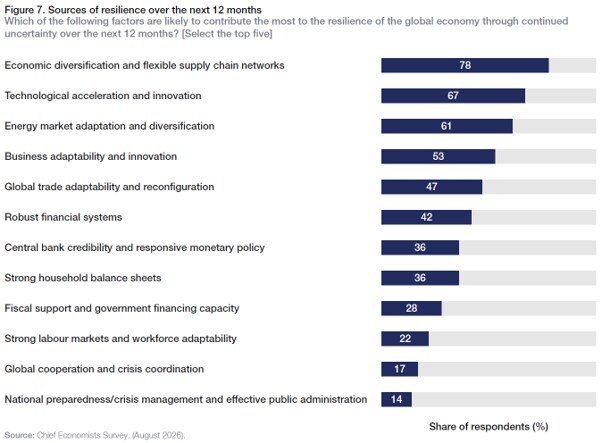
69%的首席经济学家认为,财政支持是迄今为止经济韧性的主要因素。然而,展望未来,只有28%的经济学家预计财政支持在未来12个月内仍能发挥类似作用。多年的危机干预措施已经限制了公共财政,使得政府更难像以往那样大规模地为家庭和企业抵御未来冲击。
因此,韧性来源必须发生变化。78%的首席经济学家认为,经济多元化和灵活的供应链网络将是未来一年韧性的主要来源,其次是技术加速和创新(67%)。
在此背景下,美国和中国被认为最有能力抵御未来的冲击。74%的人认为两国的抗冲击能力高或非常高。
生活成本上涨的压力持续存在
即使整体通胀前景有所改善,家庭预算仍然面临压力。
88%的首席经济学家预计未来12个月食品价格将上涨,83%预计电力成本将上涨,77%预计运输成本将上涨。71%的经济学家认为燃料和供暖等能源成本将会上涨。
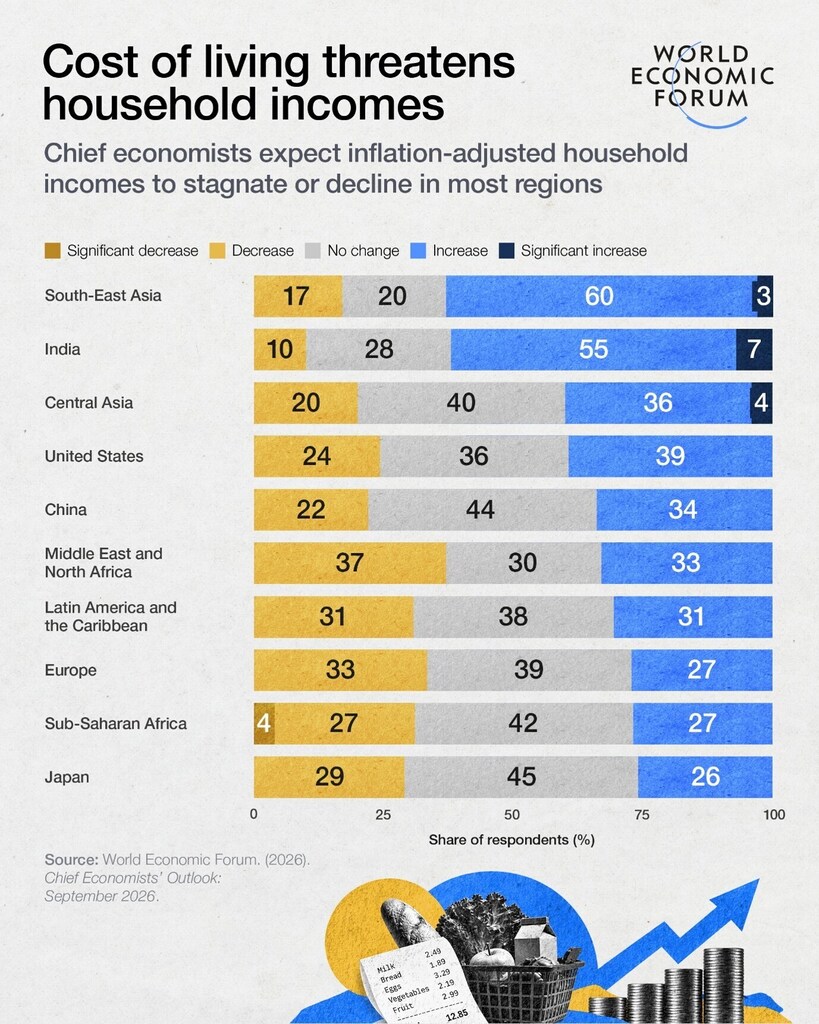
近年来物价的持续上涨已经削弱了家庭的购买力,生活成本上涨的压力也随之而来。因此,通胀率的放缓并不能减轻许多家庭的负担。预计物价上涨将导致世界大部分地区的购买力停滞不前甚至下降。
东南亚和印度的情况较为特殊,大多数首席经济学家预计这些地区经通胀调整后的家庭收入将会增长。但37%的经济学家预计中东和北非的实际收入将会下降,33%预计欧洲会下降,31%预计拉丁美洲和加勒比地区也会下降。这有助于解释为何即使其他经济指标呈现相对乐观的态势,家庭信心依然低迷。这也说明了为何生活成本仍然是经济和政治领域关注的核心问题。
各国政府可能面临越来越大的压力,需要保护家庭免受不断上涨的生活成本的影响,与此同时,可用于实现这一目标的手段却越来越少。
人工智能乐观情绪遭遇基础设施阻力
人工智能仍然是乐观情绪的最强来源。 前景随着预期从实验阶段转向具有经济意义的广泛应用。
几乎所有首席经济学家都预计,未来12个月人工智能的应用将会增长,69%的经济学家预计这项技术将带来“显著”的生产力提升;预计信息技术和数字通信领域将率先受益,其次是金融和专业服务以及国防领域。但经济学家现在预计,大约三年内,人工智能的益处将遍及所有行业。
技术竞赛预计也将缩小,69% 的受访者预计,中国大型语言模型将在未来一年内完全赶上美国同类模型。
然而,人工智能所需的投资已成为一个争议点。虽然78%的首席经济学家预计数据中心支出将对全球经济增长做出显著贡献,但61%的首席经济学家认为它不会对全球就业创造产生同样显著的影响。 79%的人预计数据中心扩建将面临当地社区的“强烈”反对。社区预期更高的电力和水价是造成这种情况的主要原因。
因此,新兴人工智能经济的资产负债表是一个复杂的组合:一方面是大量的投资和生产力提升,另一方面是由于资源消耗过大而导致的就业效益有限和公众情绪低落。
这种对资源的大量消耗引发了人们对新能源的兴趣。83%的首席经济学家预计,未来12个月全球对核能的投资将会增加,80%的首席经济学家预计可再生能源的投资也会增加(相比之下,预计化石燃料投资增加的比例为70%)。数据中心不仅已成为潜在生产力增长的来源,也成为基础设施、电力和资本竞争的重要驱动力。
然而,全球经济究竟需要多少人工智能基础设施,目前存在越来越大的不确定性。42%的首席经济学家预计会出现投资过剩的情况。
碎片化加剧,但贸易仍在不断适应
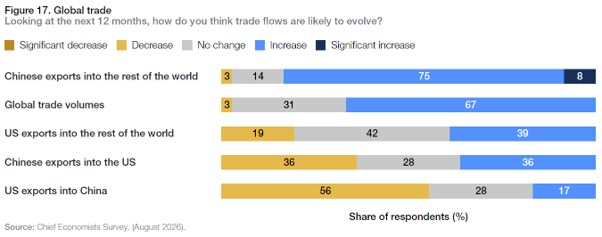
77% 前景 受访者预计未来12个月全球经济格局将进一步分化。超过半数受访者预计美国关税将上调,43%的受访者预计欧洲关税也将上调。然而,67%的受访者预计全球贸易量将增长,83%的受访者预计中国对美国以外市场的出口将增加。这些因素表明,全球格局将持续重组,而非简单地退缩。
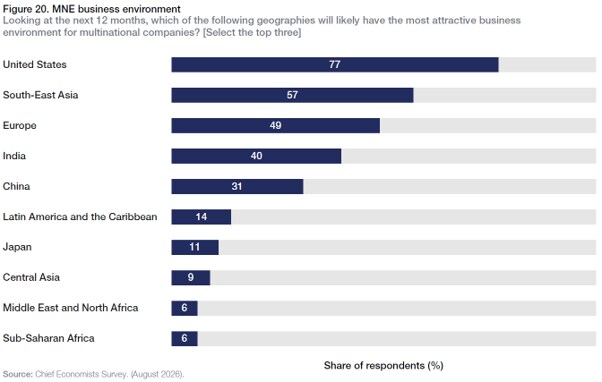
跨国投资的地域格局也在发生变化。超过半数的受访者预计未来一年全球外国直接投资将会增加,大多数首席经济学家仍然认为美国是跨国公司最具吸引力的商业环境。东南亚位居第二,欧洲位居第三,而印度跌至第四,中国则保持在第五位。市场规模仍然重要,但企业在决定投资地点时,越来越重视供应链定位、基础设施、政策能力和战略灵活性。
区域前景依然不均衡。
整体经济的改善掩盖了世界经济中各地区增长来源和质量仍然存在显著差异的现实。
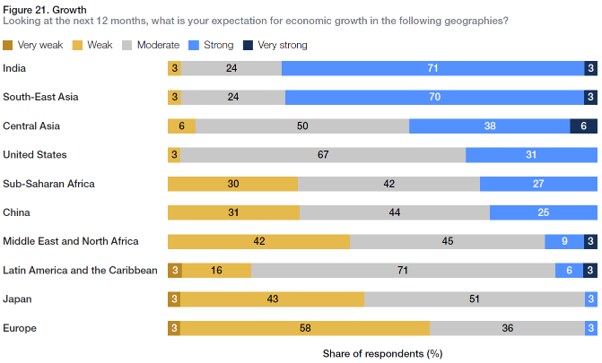
在最新的调查中,印度和东南亚被列为增长预期最强劲的地区。74%的首席经济学家预计未来12个月印度将实现强劲或非常强劲的增长,东南亚紧随其后,占比73%。美国经济前景同样展现出韧性,三分之一的受访者预计美国经济将实现强劲增长。然而,强劲的整体增长并不能消除能源价格上涨、贸易紧张局势或地缘政治冲击带来的影响。
中国和欧洲仍然是区域经济前景的主要薄弱环节,但原因各不相同。在中国,31%的受访者预计经济增长疲软,原因是出口和高科技制造业的强劲表现与消费和投资的低迷形成鲜明对比(69%的受访者仍然预期经济将保持温和或强劲增长)。欧洲自5月份以来略有改善,但其经济前景依然最为疲弱。与此同时,日本以及中东和北非地区的经济预期有所回升,撒哈拉以南非洲和拉丁美洲及加勒比地区的经济预期也有所增强。
货币政策因地区条件不同而出现分歧。
70%的受访者预计日本将收紧货币政策,53%预计欧元区将收紧,42%预计美国将收紧。与此同时,49%的受访者预计中国将放松货币政策,而大多数受访者预计印度的货币政策将基本保持不变。这种分歧反映了各国经济增长、通胀和内需状况的显著差异,也使资本流动和汇率环境变得更加复杂。
因此,目前呈现的图景并非简单的全球增长强弱之分,而是日益鲜明的区域政策周期,这些周期应对着截然不同的经济压力。首席经济学家们传递的更广泛信息是:全球经济已摆脱了2026年初令人担忧的衰退局面,但尚未进入稳定、基础广泛的扩张期。
如今,寻求更强的韧性将不再仅仅依赖于政府的慷慨解囊,而更多地依赖于经济体在下一次重大冲击到来之前进行适应的能力。




