风电行业正面临多重冲击:补贴不断消失、开发周期过长、生产成本飙升以及供应链瓶颈。
系统设计支离破碎、效率低下,再加上材料、制造和安装方式成本高昂,问题进一步加剧。
重新聚焦设计优化,可以降低成本并提高风电行业的盈利能力。
自国际能源署(IEA)宣布《2050年净零排放》目标以来,许多政府和组织承诺在未来几十年实现零排放。然而,近期一些领先风机制造商因生产成本上升而选择退出超高速增长,这一举动令人质疑该行业能否实现这一雄心勃勃的目标。
风电行业正受到多方冲击:补贴缩减、供应链成本飙升、审批流程繁琐;而项目设计往往缺乏协同和优化,更使问题雪上加霜。风机尺寸不断增大、重量笨重、设计效率低下,造成原材料需求难以持续并推高成本。
重量是风电行业的关键问题
回想美国政坛那句老生常谈——选举说到底关乎“经济”——风电行业也应看到,要降低成本,关键或许在于“重量”。采用大幅减重的新型高效设计策略,将使海上风电行业能够以盈利方式维持指数级增长。
海上风电成本的四分之三来自机械部分。有三种相辅相成的方法可以解决这个问题。第一,通过大规模设计定制来降低材料成本。由于每个海上风电场址的条件各不相同,合适的定制设计可使重量减少30%。第二种策略是着眼于本地供应链大规模制造并实施模块化设计的能力。模块化设计制造对于实现大规模设计定制、进而减轻重量至关重要。第三,市场可以通过迅速扩大规模、实现所需产量和价格,来应对难以承受的成本。
退出市场并非解决之道
尽管风电需求激增、风电蓬勃发展,化石燃料和电力价格不断上涨,风电行业的领先制造商仍然亏损。面对生产成本上升,许多制造商选择退出市场、延迟交付、提高价格,并为其服务业务设置门槛。由此造成的风电开发放缓,将严重阻碍全球应对气候变化的行动。
龙卷风市场中的产量与利润率
海上风电市场已进入“龙卷风市场”阶段。这个术语由美国顾问杰弗里·摩尔创造,用来描述新产品类别大量涌现、快速增长的时期。摩尔先生是《《龙卷风内部:开发、利用并驾驭超高速增长市场的策略》》(2004年)的作者。他指出,在“龙卷风”时期,无论由现有的领先制造商还是更具创新力的新进入者来满足需求,市场“都将得到满足,价格水平和供应量将符合市场要求”。主导供应商将在以市场要求的价格和产量满足需求的同时,通过强劲且持续的创新保持利润率。
风电行业需要以更大的规模和更快的步伐创新协作
风电市场需要效仿跨行业协作与创新;正是这种协作与创新帮助太阳能行业在十年间实现了成本降低89%。
跨行业设计缺乏协同,会增加制造成本,并使将每款新型风机推向市场的漫长审批流程更加复杂。每一代新型风机的概念设计与验证成本高达5亿美元。
在当前亏损的环境下,或许存在一个机会:让研发更加高效、更具颠覆性,而这两点常被视为同一枚硬币的两面。
供应商与开发商之间的数据共享以及协同工程,对于开发优化技术至关重要,这些技术旨在让双方共同实现累积成本效益。例如,如今重量可能超过一头座头鲸的风机叶片,可以借助新材料和设计工具减轻重量。2018年接受采访时,吉姆·斯纳贝(西门子股份公司董事长)阐述了他对下一步发展的设想:“如果我们将两者结合起来——初创企业的出色创意,以及大型企业带来的规模化能力——就能打造出我所说的创新网络。”斯纳贝所说的创新网络,能够同时实现“无限创意”和“无限规模”。
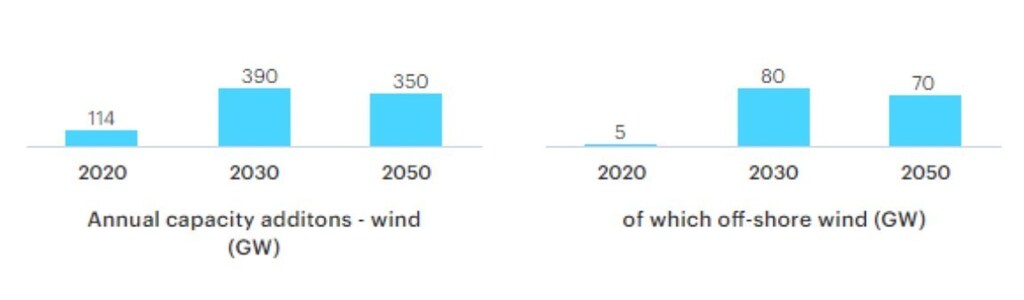
通过持续创新简化系统设计,将使风电行业能够高效扩大规模,满足激增的需求。这一策略将突破行业所有参与者的增长上限。通过可持续地利用制造、材料、运输和安装资源,到2030年,行业每年能够额外提供80吉瓦(GW)的装机容量。
如果原始设备制造商(OEM)和运营商打造一流生态系统并采用互操作方式,新基础设施就能具备更强的扩展性、耐久性和效率。将这一模式延伸至跨行业系统设计,有望推动整个行业改善成本、利润和绩效,为所有利益相关方创造价值。




