现行的人力资本估值框架已经过时且不够充分。
企业应当建立一套框架,用于监测和评估其对员工投资的回报,其方式应与衡量金融资本和智力资本的方式相同。
过去几年,人力资本的估值方式发生了巨大转变。
新冠疫情在该领域进一步推动了变革:自动化和人工智能的兴起、ESG与利益相关方资本主义的发展、无形资产作为主要价值来源的比重上升,以及对员工福祉的日益重视。
人显然是组织最大的资产。然而,仍需更新人力资本估值框架,以体现这一点。
什么是世界经济论坛的“就业重置峰会”?
变革已在眼前。据估计,企业的无形资产(包括其人力资本和企业文化)平均占企业市值的一半以上。近年来,将人力资本的可靠衡量指标纳入财务报告的工作明显加快,因为市场对于了解企业如何管理和衡量人力资本,以维护利益相关方资本主义的原则。
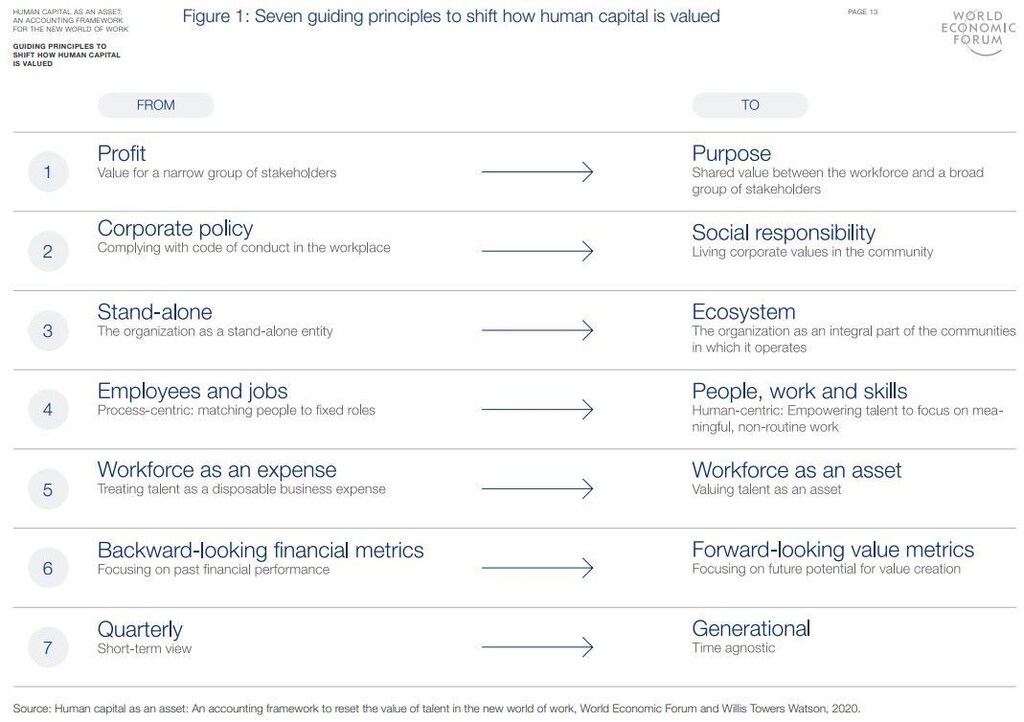
一个例子是韬睿惠悦(Willis Towers Watson)与世界经济论坛近期发布的《人力资本即资产:重塑新工作时代人才价值的会计框架》,旨在为各组织提供一个模型,以在“大重置”进程中重塑人力资本会计。
推动变革需求的主要有四大群体:监管机构、国际组织、投资者群体和政策制定者。
监管机构
去年,美国证券交易委员会(SEC)提议扩大报告要求,将培训时长、劳动生产率和员工流动率纳入其中。该机构近期发布了一项最终规则,要求企业在相关事项具有重大性时,披露其人力资本资源的说明,以及在经营管理中重点关注的任何人力资本衡量指标或目标。
国际财务报告准则(IFRS)和美国财务会计准则委员会(FASB)均已设定相关要求,规定须报告与员工福利、退休计划和薪酬相关的雇员与雇主之间的交易信息。
国际组织
2018年底,国际标准化组织(ISO)规定了23项核心指标——包括成本与劳动生产率、健康与福祉以及领导层信任度——供各组织追踪和报告。
世界经济论坛近期发布的报告《利益相关方资本主义的衡量:迈向可持续价值创造的共同指标与一致性报告》,列出了多元化与包容性、薪酬平等及工资水平方面的核心指标。
投资者群体
例如,人力资本管理联盟(HCMC)代表26家机构投资者,在向美国证券交易委员会(SEC)请愿、推动其朝着强制披露人力资本指标报告的方向发展方面发挥了重要作用。
政策制定者
美国国会正在审议人力资本报告相关议题。此外,欧盟的非财务信息披露要求旨在提升组织在社会责任、员工待遇及董事会多元化方面所做努力的透明度。
据估计,企业的无形资产(包括人力资本和企业文化)平均占企业市值的一半以上。
劳动力管理的新范式
要使运营有序开展,并采用基于原则的劳动力管理方法,就需要以超越当前思维模式与做法的方式来思考人力资本的衡量。
所幸,企业已习惯于理解员工的价值。但若要超越这一点,企业可关注以下四个关键领域:
1. 指标本身
指标往往依据数据的可获得性来选择。员工人数和员工流动率相对易于追踪和观察趋势,但并不充分。我们需要一种契合特定原则的方法,例如履行企业使命、优先满足技能提升需求、投资于劳动力,以及优化企业生态系统。
此外,指标需要与广泛的内部和外部利益相关方相关。相关指标必然既包含定性要素,也包含定量要素,既包括投资、利润和员工敬业度等传统衡量标准,也包括社交媒体或电子邮件情绪等更具创新性的来源。
在考虑相关指标时,必须区分每项指标的用途:它是用于投资者或对外披露,还是用于提升企业经营管理?
2. 框架
为了组织指标并使其价值得以体现,需要建立相应框架,使指标选择与企业使命保持一致。衡量框架提供了一种组织原则,能够在概念层面甚至分析层面整合各类分散的衡量标准。如果做得好,这样的框架可以讲述关于人力资本价值的整体叙事,并促进对绩效的平衡看法。
衡量仪表盘可用于传达这一绩效叙事。无论采取何种形式,其目的都在于吸引并体现多个利益相关方群体的投入与影响,从人力资源部门、运营和客户服务,到监督董事会乃至监管机构。
3. 时间跨度
在一个以代际时间跨度为特征的世界中,指标还需要在对结果的即时反馈与反映迈向最终目标进展的长期趋势之间取得平衡。
例如,销售业绩乃至电子邮件和社交媒体情绪都可以定期审视,以及时发现服务绩效的即时变化。相比之下,薪酬公平指标,甚至员工志愿服务的比例,则可以用于追踪实现性别平等和良好社区关系等长期目标的进展。
4. 目的
所有这些考量的根本,是衡量过程本身的最终目的。若数据对决策的作用显而易见,其价值便最大。如果组织将关注范围限定在已制定行动计划或计划推出行动方案的指标上,往往能取得特别显著的成效。
反过来,当现有数据允许对随时间变化的根本原因进行分析时,便更容易确定相应行动应当是什么。因此,最佳实践模式应包括切合用途、与持续变革举措相关联,并能通过精准分析引导改进工作的全面衡量方法。
若能将这些原则结合起来,作为人力资本衡量与会计框架的基础,企业便能以衡量金融资本和智力资本的相同方式,监测和评估其对员工投资的回报。
本文改编自《人力资本即资产:重塑新工作时代人才价值的会计框架》,由世界经济论坛与韬睿惠悦合作编写。本报告是论坛的HR 4.0倡议的组成部分,这是一种在“大重置”中塑造人才战略的方法,旨在共同构建更加公平、可持续、更具韧性的未来。




