人们通常认为绿氢比蓝氢更贵,但这取决于多种因素。
在印度,实现繁荣、清洁能源未来的道路在于前者。
然而,要最大限度地把握走上这条道路的机会,我们必须立即行动。
国际能源署近期发布的《2021年全球氢能回顾》指出,尽管已宣布投入数百亿美元补贴以促进供应,但以绿氢为动力的未来经济这一愿景仍面临多项挑战。绿氢是指利用可再生电力电解水制取的氢气。报告指出:“在世界许多地区,利用可再生电力制氢的成本仍高于化石燃料替代方案。”
这可能会让人认为,至少在短期至中期,蓝氢替代方案(由甲烷或煤炭制取并结合二氧化碳封存的氢气)应当主导氢能经济。但这一战略依赖于一个假设:既有充足且价格可负担的煤炭和天然气,也有适宜的地质构造,能够支持安全、永久且具成本效益的二氧化碳封存。这些资源在北美、中东、俄罗斯和澳大利亚或许相当丰富,但在世界许多地区,情况并非如此。在过去一年中的大部分时间里,运抵亚洲港口的液化天然气价格经常超过每吉焦20美元,约为北美和中东价格的10倍。近期评论指出,在这种情况下,蓝氢的生产成本已经高于绿氢。
二氧化碳封存能力可能对蓝氢的前景更为关键,尤其是在印度这类历史上油气产量相对有限的国家。大多数宏观能源转型模型都假设二氧化碳封存无处不在,其依据是对地下孔隙空间的简单评估;但实际可供投资开发的封存能力估算值,可能只有这些评估结果的一小部分。如果二氧化碳封存储量有限,甚至在某些地区十分稀缺,这种前景应促使我们审慎思考。当其他技术已可用且竞争力日益增强时,是否应采用碳捕集与封存(CCS)来减少电力行业排放,或用于生产蓝氢?更好的策略是否应当保留宝贵的二氧化碳封存能力,供难以减排且没有竞争性替代方案的工业部门使用?或者用于支持负排放技术,以便在我们超出目标、或气候影响确实比预期更严重时,减少大气中的二氧化碳?
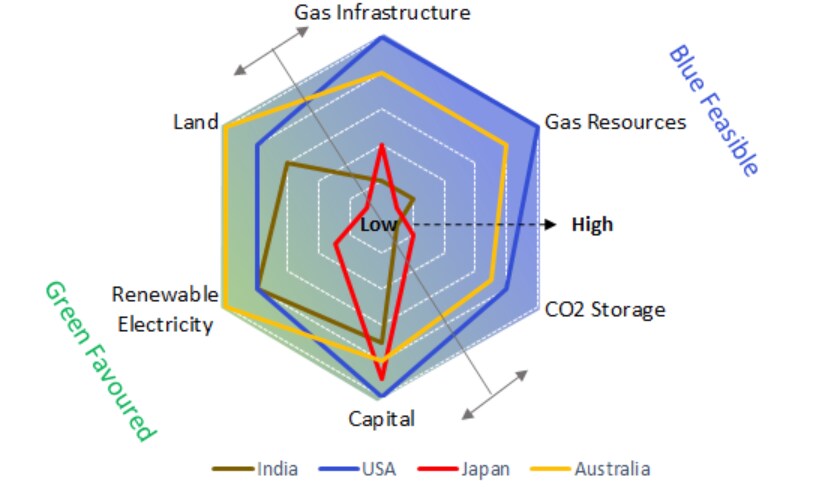
上述讨论表明,在选择蓝氢还是绿氢时,当地资源和能力至关重要,下图对此作了说明。
两条道路——一条通向繁荣
印度的清洁能源未来正处于关键关口。为了满足对液态和气态能源载体的需求,印度应继续沿袭依赖进口的历史,还是大胆迈向绿氢未来?其影响可能十分深远。印度正面临一项引人瞩目的挑战:以前所未有的规模扩大能源供应,满足快速增长的经济需求,同时兑现政府的2070年净零排放承诺。
一条道路意味着印度继续依赖富油国家供应能源燃料和蓝氢载体,并持续承受有时会造成严重冲击的国际价格。另一条道路则是大力投资于研发和示范项目,降低电解成本,并发挥印度作为全球太阳能发电成本最低国家之一的优势。就在十年前,如今的太阳能光伏成本还令人难以想象。一些人预计,电解槽和绿氢生产成本也会带来类似的惊喜。大规模使用电解技术还能提供需求侧灵活性,缓和依赖天气的可再生能源发电的波动。
现在就需要大胆、以使命为导向的方针
毋庸置疑,要建设一个以具备全球竞争力的可再生电力为基础的繁荣印度经济,就需要全面的产业政策,包括战略投资和其他干预措施,以刺激整个经济对绿氢的需求——涵盖化工行业、氢燃料汽车、用于稳定发电的氢燃气轮机、蒸汽生产及其他低排放工业生产机会。为此,印度政府通过国家氢能使命迈出了良好的一步。第一阶段重点是通过激励措施,促进清洁能源供应,以满足预期的绿氢需求。据媒体报道,下一阶段可能会优先通过对化肥、炼油和城市燃气配送领域设定强制要求来释放需求信号。要实现这些目标,政策制定者还需要具备战略远见,提前建立灵活的供应链并培养所需的劳动力能力。

有人可能会认为,印度到2070年的脱碳时间表意味着可以等待发达国家降低技术成本,再跟随它们的步伐。表面看来,这条路似乎风险较低,但这样的战略只会造成新的贸易依赖,并带来供应短缺和通胀风险。另一方面,如果印度政府采取大胆、以使命为导向的产业战略,动员私营部门、大学和更广泛的印度社会共同迈向绿色能源未来,就能为能源独立和繁荣开辟道路。
大学的作用无论怎样强调都不为过。随着印度企业在整个绿氢价值链上投资研发,本土科研人才的缺乏将成为瓶颈。应对这一挑战,既需要大力投资大学,扩大其研究和科研培训项目,也需要有力激励学术界、企业实验室和公共研究机构开展合作。当大学成为国家科研体系不可或缺的一部分时,它们就能培养符合国家经济需求的人才资本,并产生长期乘数效应,推动创新持续发展。
可以说,没有哪个国家比印度更需要绿氢:它能减少城市中危及生命的空气污染,摆脱能源进口带来的沉重财政负担,并推动快速增长的经济脱碳。没有哪个国家比印度更迫切需要加快发展绿氢经济并引领前路。




