由于电子商务普及,消费者消费数据丰富,另一种形式的信用评分正在新兴市场中成功应用。
新的评分方法(ACS)结合人工智能和社交媒体,取代了依赖消费者拥有银行账户的纸质评分方法。
ACS最终将带来更高水平的普惠金融。
信用评分的概念最早出现在美国,最初被视为成功的做法,其成功程度取决于它是否被用作判断一个人财务能力的主要甚至唯一机制。
然而,美国与印度尼西亚等处于发展中的市场之间存在差异。
美国的信用评分主要依托银行和金融数据,主要包括信用卡、贷款及银行使用数据和警示信息。迄今为止,统一参与这一领域的非银行机构并不多。
在印度尼西亚等地区,市场倾向于一站式购物平台来满足消费者的购买需求。人们使用电子商务为手机话费充值、缴纳账单、预订国内外旅行、通勤和偿还贷款。他们还利用电子商务进行投资,例如购买黄金或共同基金。
这意味着消费者消费数据丰富、相关性强且规模庞大。这些数据点能够判断消费者的财务状况和消费能力。这一概念被称为替代信用评分(ACS)。
ACS是一种以技术为运行基础的系统。该系统是对传统信用评分机制的升级,传统机制依赖大量纸质材料和人工信用记录。ACS则采用先进的技术自动化(人工智能和机器学习)。
该系统还采用一组替代数据来评估潜在借款人。ACS在此同样不再依赖纸质核验。相反,它利用社交媒体、电子交易和移动通信数据等替代数据,对消费者进行可行性评估,因为这些消费者通常无法获得银行服务。
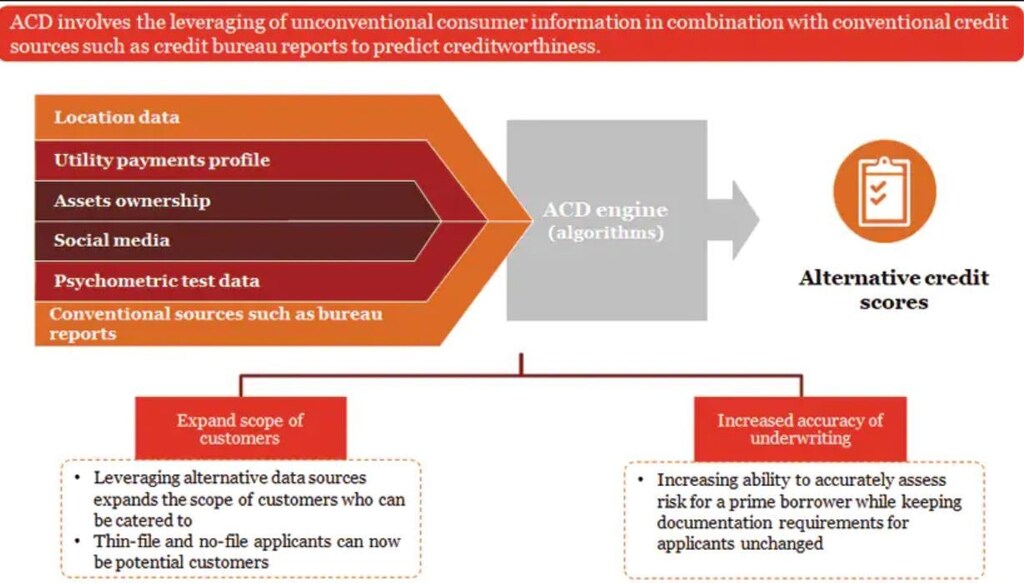
ACS提高了决策效率,降低了信息不对称,并为贷款方和借款方提供相互独立的系统。整合后的数据有助于金融机构通过更全面的方式,对潜在消费者进行整体且深入的风险分析。
进而,这有助于数字及传统贷款机构在借款人提出信贷申请时,识别其还款能力。
通过ACS实现的替代信用评分方法,将有助于释放资金,并为个人,特别是微型、小型及中型企业(MSME)提供更便捷的融资渠道。
这些个人主要属于无银行账户和银行服务不足的群体,由于相关信用风险较高,他们通常无法获得更正规的金融机构服务。
通过ACS方法,金融机构能够更好地了解潜在借款人在获得任何贷款服务后的还款能力,尤其是对于缺乏信用信息的服务不足群体。为更多中小微企业群体提供金融支持,将通过负责任的经济赋能,帮助中产阶层企业家实现自然成长。
所有这些因素都会间接地、相应地推动更高水平的普惠金融。
根据世界银行的一项研究,普惠金融水平每提高1%,人均GDP年增长率可提高约0.03%。在印度尼西亚,经济增长和普惠金融水平的提升具有说服力,可在2020年前推动GDP增长率达到5%。
以下是我们可以进一步加速印度尼西亚普惠金融发展的几种方式,这些方式可为其他新兴经济体提供借鉴:
1. 为市场建立精确模型
每个国家都有其独特的文化。文化构成了我们思考、消费、投资、对待财富和管理信用方式的基础。直接照搬美国或中国等成熟国家的模型将行不通。
我们需要具备成熟信用评分生态系统经验的专业统计学家和数据领导者,运用其专业知识,为印度尼西亚构建独特的自适应模型。
2. 整合替代数据集
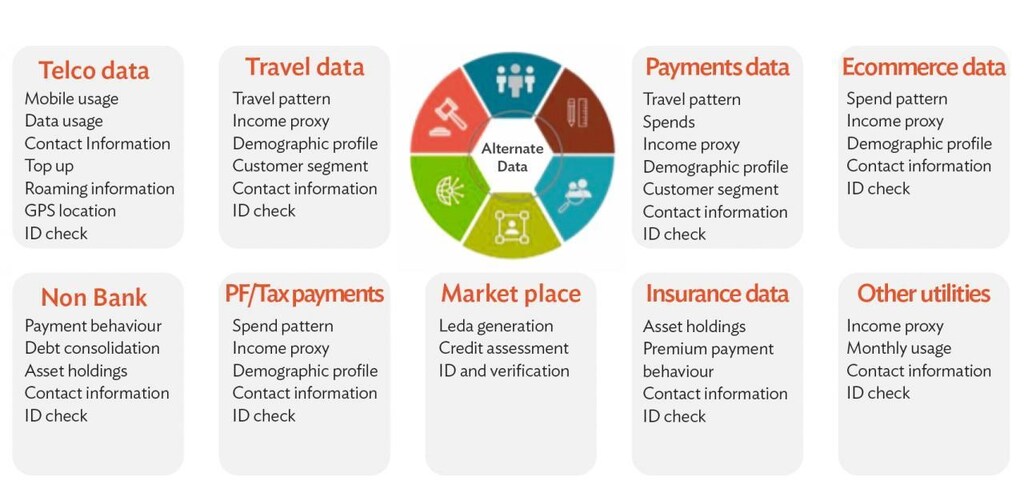
消费相关数据无处不在。然而,这些数据不统一、杂乱且分散。在初始阶段,即整合过程中,必须开展数据的查找、识别和采集工作。随后,我们运用基础的数据清洗、关联和存储技术概念,构建统一的大数据概念。只有这样,我们才能利用先进技术(人工智能和数据科学建模),开始进行关联分析、试验和模型构建。
3. 实施自适应学习
美国的信用评分主要基于银行业,而银行业几乎是一个静态生态系统,无需经常更改机制。我们的生态系统则带来了不同的、令人振奋的空间。我们主要关注用户的消费行为,这是一个不断变化的因素。因此,我们的模型需要具备自适应能力,以应对此类常规变化。
尽管ACS在提升普惠金融方面具有巨大的机遇和潜在影响,但它需要生态系统中各方(数据来源实体、贷款机构和政府)的大力协作与合作。
要使该系统走向成熟,还需要充足的时间进行打磨和试验。
尽管如此,ACS并不会取代传统的基于金融数据的信用评分。理想的状态是两者并存,共同增强贷款合作伙伴的信心,从而实现一个更便宜、更快捷、更具针对性且更可持续的贷款世界。
只要执行得当,并具备恰当的毅力、热情、坚持和治理能力,ACS将在印度尼西亚迈向更好普惠金融的进程中开拓新市场。
在政府持续支持以及基础设施为数据共享提供便利的情况下,替代数据的可获得性有望得到改善。
此外,还需要持续开发创新的机器学习模型,以加强模型验证、性能、数据隐私、公平性和可解释性等方面的处理。
Tokopedia工程副总裁Nitin Jain为本文作出了贡献。




