印度初创企业表现出色的一年,展现了该国金融服务业创造更大价值的潜力。
除金融科技外,电子商务、食品科技、网约车聚合、支付等领域也正涌现出大型银行业外数字生态系统。
数字化持续推进,关键在于机构是否有能力和意愿通过持续引进新时代人才、采用新流程来改造其传统系统。
2021年,印度初创企业生态系统表现尤为亮眼,共有42家公司跻身备受瞩目的独角兽行列。其中12家公司来自金融科技领域,是当年新晋独角兽中规模最大的行业。
这一数据说明了两点:第一,金融服务业通过拥抱数字化创造价值的潜力巨大;第二,现在正是采取行动的时候。
金融科技初创企业的指数级增长表明,过去几年间,银行及其他机构已大力投资建设数字化能力,而数字基础设施的发展也使数字化服务得以实现。此外,COVID-19疫情进一步加速了客户对数字金融服务不断演变的偏好。
印度数字银行基础设施的发展尤其值得一提,因为它构成了提供金融服务的基础。通过数字方式支付、进行数字化KYC验证,以及允许客户与机构共享数据以协助信贷承保决策,这些能力构成了独特的全球性基础设施。另一项创新是可以在线为证券设定担保权益并进行数字化查询。
如何让“数字银行”成为推动金融服务
印度采取了一条独特路径,将这些能力建设为公共服务。统一支付接口(UPI)或许是迄今涌现出的最成功的数字支付方式之一。UPI由印度国家支付公司(NPCI)设立,并由银行体系提供支持,让消费者可以直接从自己的银行账户向任何人即时付款。
这些支付可以通过第三方应用完成。2022年3月,UPI上线不到六年,交易量便突破54亿笔。UPI即时到账且对消费者免费。UPI成功的关键在于,它作为公共基础设施建立,将支付服务拆分开来,并向所有人开放。
同样,印度独特的身份识别系统Aadhaar发挥了重要推动作用,已有超过12.5亿印度人注册该平台。经历了一些挫折后,如今可以使用Aadhaar为客户进行数字化KYC。此外,银行监管机构推出了视频KYC方式,以支持客户通过数字渠道办理开户。
印度近期还推出了用于数据共享的账户聚合器(AA)框架。借助账户聚合器,客户可以向任何机构分享自己的银行账户信息。客户对自己的数据拥有完全控制权,包括数据的用途、将使用何种数据、使用期限等。
包括Axis Bank在内的多家银行已成为AA框架下的数据提供方和使用方。预计还会有更多银行加入。随着时间推移,数据覆盖范围预计将从银行数据扩展至其他来源,例如所得税、商品及服务税、公积金和水电等公用事业账单。
这些基础设施要素结合起来,可能创造奇迹。设想一下,你想在电商应用上购买自己最喜欢的手机,而一家银行正通过该应用向你提供购机贷款。
你点击应用后,银行会通过AA框架请求你分享另一家银行的账户对账单。随后,银行使用Aadhaar启动电子KYC,最后请你通过UPI设置定期月供还款指令。完成后,银行会直接向商户放款,手机也会送到你手中。
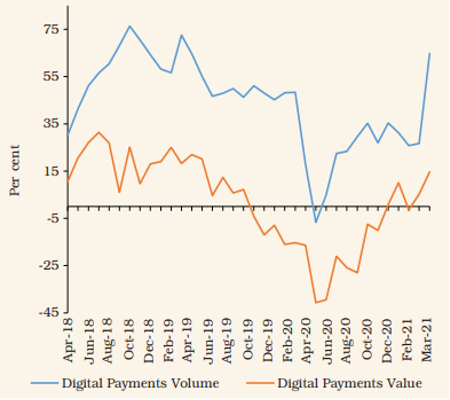
尽管这种模式已有多种形式,但它扩大金融包容性、显著提升更多人生活质量的潜力非同寻常。数字化应用已取得巨大进展;根据印度储备银行近期报告,截至2021年9月,数字银行交易同比增长40%。
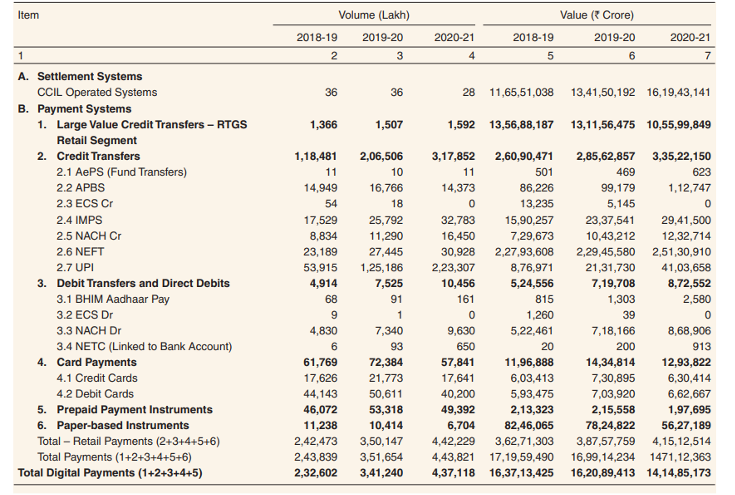
2021年9月,印度储备银行数字支付综合指数(RBI-DPI)为304.06,高于2021年3月的270.59。在截至2021年3月的财年中,数字支付总量接近翻倍,达到433.7亿笔,而2018—2019财年为232.6亿笔。
银行在数字包容中的作用
在印度,银行一直积极推动数字化议程,投资于技术、客户认知和应用推广。因此,大量业务已转向数字银行渠道。
金融科技公司的兴起也推动了数字化应用。它们采用以客户为中心的方法,大幅简化客户办理流程;还通过向客户提供各种激励措施,推动客户转向数字平台,在提高数字化应用率方面发挥了重要作用。
除金融科技外,电子商务、食品科技、网约车聚合、支付等领域也正涌现大型银行业外数字生态系统。这些生态系统如今在销售环节提供完全数字化的金融服务。如今,只需点击一下按钮,就能在同一处预订假期、申请旅行贷款、购买外汇和旅行保险。
前路并非一帆风顺
不可否认,数字银行的普及也带来了一些挑战,其中最突出的是安全和欺诈问题。社会工程是最常见的网络攻击方式之一,攻击者通过心理操纵诱使人们泄露敏感数据或凭证,再利用这些信息实施欺诈。随着网络安全风险和运营风险日益频发,机构必须持续改进网络防御策略,以维护客户信任。
最后,数字化能否持续推进,取决于机构是否有能力和意愿通过持续引进新时代人才、采用新流程来改造其传统系统。银行如今招聘的工程师比以往任何时候都多,因为它们正寻求将大部分开发工作转为内部完成。随着工作重心转向数字化,工作场所和员工队伍也随之演变。
能够为员工带来更大灵活性和更多选择,同时通过技术实现运营韧性、成本审慎和创新的新型模式,正受到市场青睐。
这些因素,加上机构改变思维方式、运营模式和系统的能力,将真正决定其数字化战略能够取得多大成功。




