技术正在金融体系中带来新的风险,但它也可以用于缓解部分挑战。
深度伪造和假新闻可能引发改变市场走向的事件,并使欺诈检测软件更难识别攻击。
先买后付平台正在制造隐性债务,这些债务可能蔓延至主流金融市场。
央行数字货币基础设施可能带来额外的攻击机会。
你正在浏览信息流时,看到银行首席执行官发布的一条帖子,提醒客户注意一个重大问题。你会怎么做?
在深度伪造和机器人生成的假新闻日益逼真的世界里,捏造的信息对金融服务业构成了真实的威胁。如果你和其他许多与你一样的客户都作出反应并提取资金,那么原本的一个假问题可能很快演变成一场真正的银行挤兑。
与许多其他行业一样,技术无疑正在影响并重塑金融服务。它提升了金融普惠性,改善了安全性和客户体验。但它也带来了新的风险,若不加以应对,可能引发重大的系统性问题。
世界经济论坛于2021年启动了“技术、创新与系统性风险”倡议,旨在探究技术如何加剧金融体系中的风险,以及如何利用技术缓解这些风险。该小组的研究进一步表明,有必要更深入地了解技术驱动的风险如何产生和扩散。
以下是其已识别的、由技术助推的六类风险。

1. 合成媒体和深度伪造可能引发改变市场走向的事件
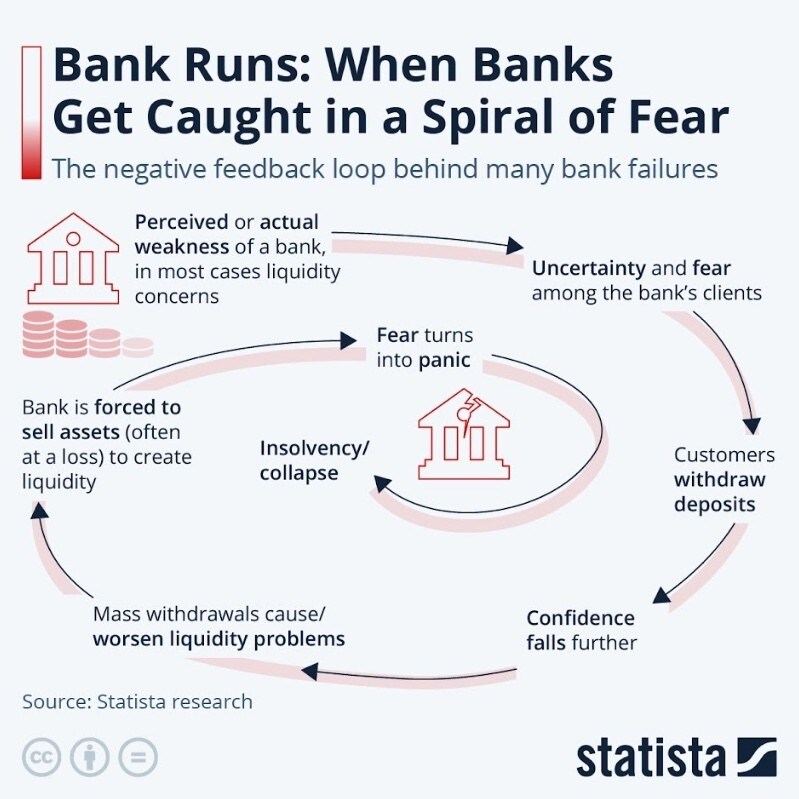
生产机器学习算法的技术和资金门槛正在迅速降低。这使得深度伪造和合成机器人网络的扩散日益成为一个问题。例如,机器人网络正被用于诱发银行挤兑,其手段是散布客户无法从账户中提取资金的虚假消息。它们还在制造“闪崩”事件,方式是模仿可信的金融信息源,发布关于虚构的、足以影响市场的事件的内容,例如利用某央行行长的推特账号发布“问题”警告。
深度伪造技术日益精进,也使欺诈检测软件更难识别攻击。
2. 若机构敞口持续扩大,加密市场的动荡可能在传统金融体系中引发混乱
由于机构敞口较低,加密货币市场在很大程度上与传统市场相互隔离。然而,随着监管开始出台,这可能会提升信心水平,零售和机构投资者的兴趣也可能出现激增。
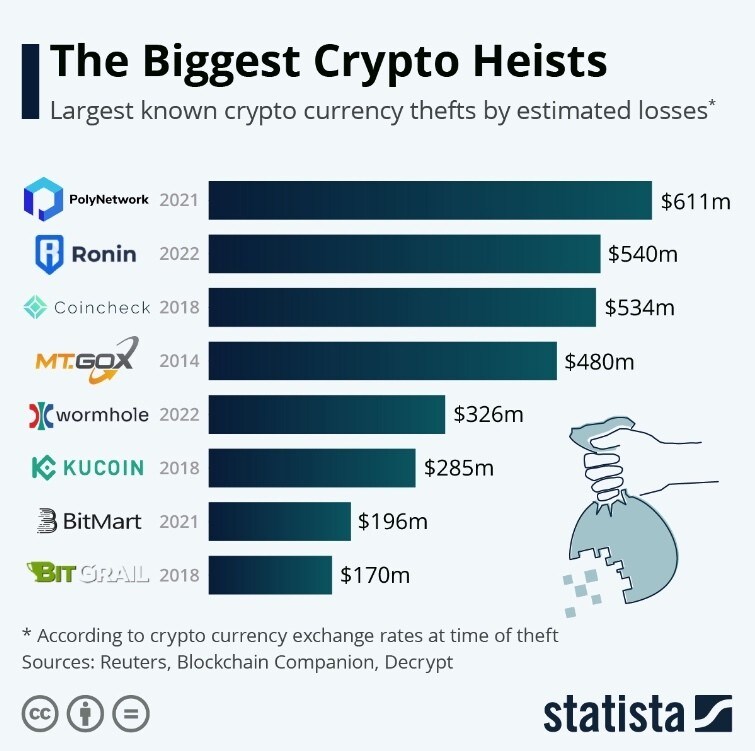
但由于杠杆和资本储备数据的可见度有限,投资者存款可能处于脆弱状态。同时,安全漏洞也可能构成另一项风险,进而影响加密市场的健康发展。
如果某家加密货币交易所无法满足客户的提款请求,恐慌可能蔓延至其他加密货币交易所,并导致加密货币价值急剧下跌。这可能使机构投资者不得不撤回投资于传统市场的资金,以偿还债务并弥补损失。
如果投资加密货币的个人损失了大量积蓄,并且无法偿还银行贷款或按揭,例如,这也会给银行带来信贷风险。
3. 先买后付平台上的过度借贷和隐性债务可能蔓延至更广泛的金融体系
先买后付(BNPL)平台正日益普及,为消费者提供便捷的融资渠道,且信贷审批流程宽松。2021年,BNPL支付金额超过1200亿美元,并预计未来三年将增长四分之一。
然而,融资的便捷性也带来了过度借贷的机会,这类融资对那些可能无法通过传统渠道获得贷款的客户尤其具有吸引力。
巴克莱银行报告称,四分之一的BNPL用户担心自己偿还能力不足其BNPL账单的偿还能力。由于BNPL债务的报告要求有限,消费者的总债务状况也缺乏足够的可见度。
BNPL服务商将这类债务打包后,以资产证券化资产的形式出售给投资者。若BNPL市场持续增长,且严峻的经济环境导致更多人违约,金融体系可能出现螺旋式连锁反应。这可能与2008年引发抵押支持证券危机的大规模违约情形相似。

4. 社交媒体回音室可能强化投机和偏见,制造市场波动
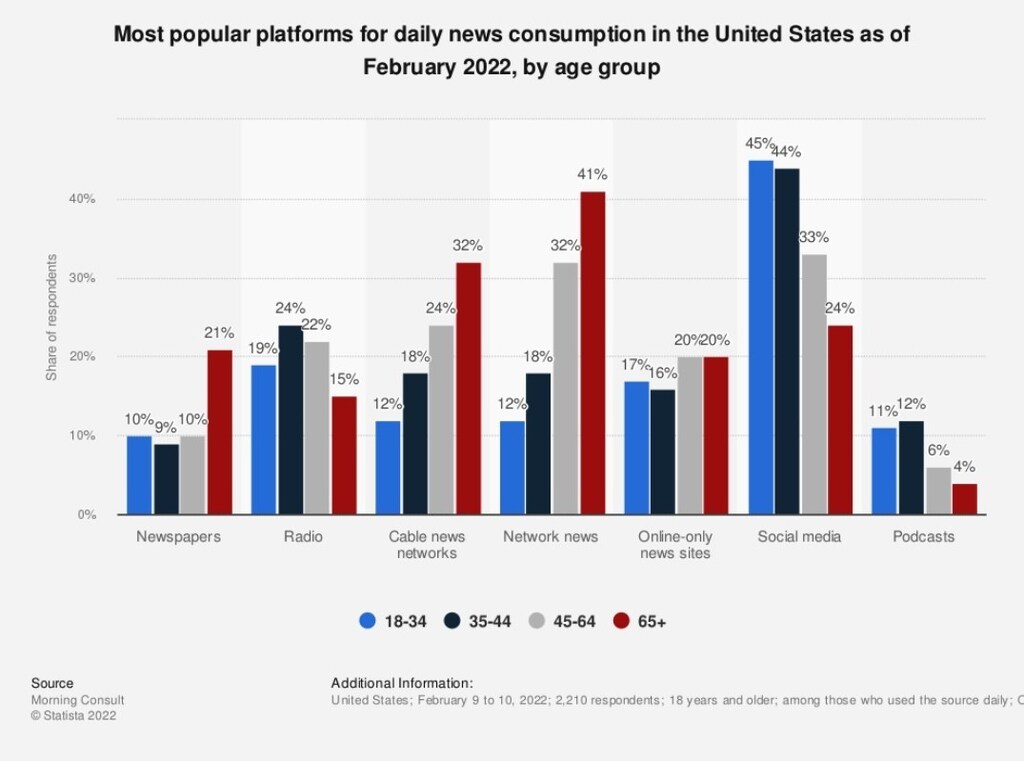
我们从何处获取市场情报?众所周知,谣言和投机在社交媒体上以及WhatsApp等即时通讯渠道中可能迅速蔓延。金融信息也不例外。
近年来,我们见证了“迷因股”的兴起。这类资产的价格已与公司的内在价值脱节,并受社交媒体上的投机行为推动。
Twitter和Reddit等平台上的算法通过制造回音室放大股票波动:投资者在其中与持有相似观点的人交流,从而强化投机行为。
若投资机构在波动中开始清算其持仓以减少损失,迷因股的购买行为可能引发更广泛的问题,造成更大范围的市场不稳定。此外,随着市场逐步恢复稳定,零售投资者也可能面临流动性紧缩,进而威胁其在金融生态系统其他环节偿还贷款和履行承诺的能力。
“鉴于当今全球金融体系高度互联,金融体系中的技术驱动型风险本身就十分复杂,”世界经济论坛金融服务技术与创新负责人Drew Propson表示。
“因此,应对这些风险需要生态系统中各方的协作,包括金融服务高管、政策制定者和监管机构,并且相关努力需要超越国界。幸运的是,技术本身可以成为极具价值的缓解工具,尤其是在通信领域,新技术可以促进快速报告和关键信息传递。”
5. 被篡改的传感器生成数据可能被用于操纵投资者
实时传感器生成的信息已被广泛应用于投资机构,帮助其作出投资决策、识别市场低效之处并预测未来的市场走势。
据预测,到2025年,超过一半的数据圈将由传感器生成,包括来自卫星、闭路电视、智能手机以及连接物联网(IoT)的设备。
然而,篡改传感器数据流的物联网机器人网络正被犯罪分子视为一种低成本、高回报的手段,用于为获取经济利益而扰乱大宗商品市场。例如,研究表明,仅部署5万个机器人网络来启动恒温器和空调机组,就可能影响某一地区的电网并左右市场价格。
与此同时,针对虚假或被损坏传感器数据的黑市也在不断增长。
如果多家投资机构共享的传感器设备数据以某种方式遭到破坏,那么一系列错误的交易决策就可能随之产生。另一种风险在于,若行业专业人士掌握相互矛盾的信息,可能导致人们对市场情报产生怀疑,并加剧市场的不稳定。
世界经济论坛在网络安全方面开展了哪些工作?
网络安全中心为领导者提供了一个可信赖的平台,使其能够齐聚一堂,理解不断演变的网络风险及其系统性影响。该中心致力于在日益互联的数字世界中建立理解与信任。
通过促进跨行业协作与洞察共享,该中心帮助合作伙伴增强网络韧性,并应对需要集体应对的挑战。
6. 分布式账本技术的广泛应用为攻击创造了更多机会
多个国家正在探索央行数字货币(CBDC),将其作为提高支付效率和扩大金融体系覆盖面的一种方式。
实施CBDC的方法之一依赖分布式账本技术(DLT),该技术利用加密方法存储来自多个实体的交易数据。然而,多方参与扩大了恶意行为者可利用的攻击点数量。
例如,网络攻击可能通过瞄准某一参与机构的安全漏洞,对某一CBDC发起攻击,从而扰乱一国的支付系统。这将影响全球贸易,并打击信心,造成经济损失。




