八条供应链的排放占全球二氧化碳排放总量的50%以上。
若这些供应链实现全面脱碳,许多日常商品对终端消费者的成本仅会增加1%至4%。
每位首席执行官都可以采取九项主要行动,推动供应商参与,并实现端到端供应链的脱碳。
世界经济论坛与波士顿咨询公司联合发布的一份新报告展示了具体做法。
对于致力于气候行动的领先企业高管而言,2020年这片乌云中也有一线希望。温室气体排放自第二次世界大战以来首次下降——降幅约为6%至8%。贵公司的排放量很可能与其他企业一同下降。
但这一下降大多是出于错误的原因,企业需要找到不源于经济或运营中断的减排途径。我们的最新分析表明,对许多企业而言,其供应链中蕴藏着重大机遇。
迄今为止,供应链排放(范围3上游,按《温室气体议定书》的术语)并非大多数企业的主要关注点。大多数企业一直专注于减少自有制造工厂和办公场所的排放,或减少因购买第三方电力和热力而产生的排放(分别对应范围1和范围2)。这为气候行动带来了巨大的未开发机遇。
对许多企业而言,尤其是那些服务于终端消费市场的企业,其上游供应链产生的排放远超其直接运营排放。例如,对于一家典型的时尚或食品零售商而言,其直接制造环节的排放仅约占其排放总量的5%,而供应链中产生的排放可能高出5至10倍。因此,推动供应商脱碳,为此类企业带来的影响潜力远超其自身运营所能实现的程度。再加上当今供应链的全球化特征,其影响潜力十分巨大:企业在世界某一地区采取的行动,将带来跨境的减排效果,而这些国家的气候行动可能尚未(或仍未)被列入政治议程的重要位置。
当您审视八条主要供应链 (如食品和建筑行业)时,这些供应链驱动了全球50%以上的排放。由此可见,农业和重工业投入占据了我们日常使用产品所含排放的绝大部分。因此,脱碳的责任主要落在上游原材料生产商身上,而这些生产商可能难以独自承担向净零转型的资金。钢铁、水泥和化学品等原材料投入对生产商而言脱碳成本可能较高,但当这些成本与下游客户共同分担时,负担就会大大减轻。终端消费企业通常拥有更高的利润率和更为活跃的消费者群体,可以通过合作激励资金紧张的供应商采取行动,并为转型提供资金。若此类合作得当,它将成为气候领域至关重要的转折点。
以下是一个例子:在汽车价值链中,我们发现,整车制造商(OEM)可以通过供应链实现高达60%的排放削减,所采用的措施成本低于每吨二氧化碳当量10欧元,并且可以立即部署。与供应商合作以提高再生原材料的比例,资助专门的工艺效率措施,并在整个供应链中强制使用可再生电力,将极大地推动供应链实现净零目标。尽管钢铁制造商生产汽车所用的绿色钢材成本可能显著更高,但该绿色钢材及其他绿色投入材料对终端消费者而言,仅使汽车总成本增加不足2%。因此,当汽车制造商与钢铁生产商共同分担资金时,为钢铁生产工艺变革提供资金便成为更容易克服的障碍。
那么,为何这一做法至今尚未大规模推广?许多企业根本不知道从何处着手——面对分散的供应商群体、有限的数据可见性以及看似相互冲突的采购优先事项,这些挑战似乎令人望而生畏。
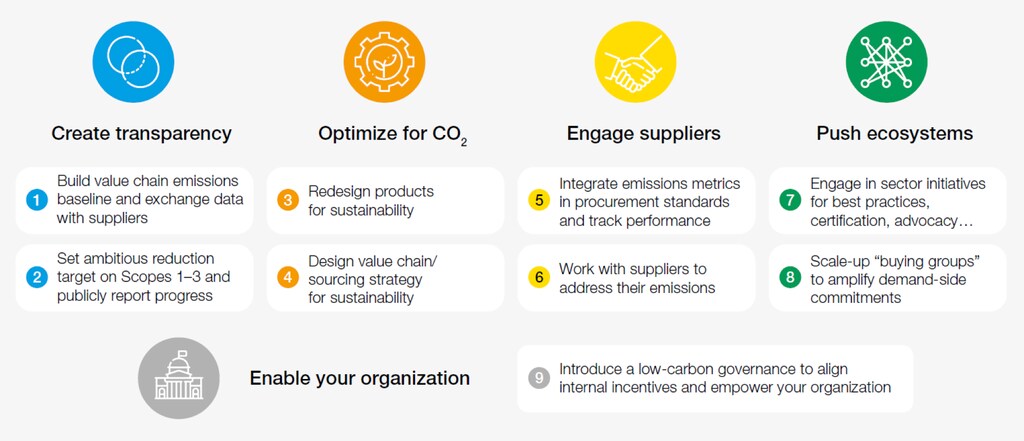
我们的首要建议是,清晰掌握上游活动的排放情况——最好在可能的情况下,利用供应商特定数据建立一个全面的数据库。这可以作为未来几年界定并承诺明确减排目标的基础。在我们推荐的其他行动中(报告中共有九项),我们敦促企业重新设计产品以实现循环性,将可持续性纳入材料选择和产品开发。企业应与供应商就排放标准展开合作,在采购程序中加入可持续性要求,并为那些取得进展的供应商提供更优惠的条款。企业还需推动行业内外的生态系统行动,以实现持久的变革。
当然,优先行动因企业和供应链而异。如果您是快速消费品企业,您的首要关注点可能是确保包装采用循环模式,或重新设计产品,使用环境影响较低的原料。建筑企业可能会推动供应商采用“更绿色”的水泥生产工艺,并投资碳捕集技术(这是一项周期较长、成本较高的方案)。在专业服务领域,我们必须在所有办公室改用可再生能源和热能,并与供应商合作,扩大更清洁航空燃料的使用规模。
归根结底,要使世界走上符合《巴黎协定》的轨道,我们需要看到供应链各环节以大规模方式开展协作。一些领先企业已在引领潮流,我希望在今年晚些时候COP26召开之前,能看到更多企业跟进。显然,政府行动和政策环境的塑造对于推动世界走向净零路径至关重要。但鉴于利害攸关,消费者的参与度日益提高,且我们所需的大部分技术基本具备,我敦促我的首席执行官同行们抓住供应链这一机遇。
是时候行动了。
请查阅我们近期发布的世界经济论坛与波士顿咨询公司联合报告《净零挑战:供应链机遇》,获取更多见解。




