1970年,诺贝尔奖得主米尔顿·弗里德曼提出了一个备受争议的观点:在某些假设条件下,首席执行官应当完全专注于利润最大化。
如今,他的观点在很大程度上已被摒弃,并已成为资本主义体系失灵的象征,但它一直被误解和曲解。
伦敦商学院金融学教授亚历克斯·埃德曼斯就我们能从他身上学到什么发表了看法。
1958年,诺贝尔奖得主弗兰科·莫迪利亚尼与默顿·米勒提出了一个备受争议的观点:在某些假设条件下,企业的价值与其资本结构无关。
他们的文章在当时具有里程碑意义。当时,高管们正为如何微调资本结构而焦虑,并支付高额费用聘请银行家和咨询顾问为其出谋划策。莫迪利亚尼和米勒指出,他们这样做是在浪费时间——首席执行官应当转而专注于企业的运营层面。
关键在于“在某些假设条件下”这一限定。这些假设,例如不存在税收或破产成本,在现实世界中显然并不成立。然而,即便到了2020年,莫迪利亚尼-米勒定理仍是全球各地MBA金融课程的基石。该定理的价值并不在于资本结构实际上无关紧要,而在于它指出了资本结构可能发挥作用的唯一原因。企业应当仅基于税收和破产成本等假设被打破的情况来确定其资本结构,而不应依据“债务成本低、股权成本高”等其他理由。莫迪利亚尼和米勒的这篇文章在当时具有里程碑意义;如今它依然如此,并已被引用超过26,000次。
1970年,诺贝尔奖得主米尔顿·弗里德曼提出了一个备受争议的观点:在某些假设条件下,首席执行官应当完全专注于利润最大化,而不是服务社会。
他的文章在当时具有里程碑意义。但与莫迪利亚尼-米勒不同,如今它已成为人们嘲讽和奚落的对象。该文已被引用超过20,000次,然而这些引用大多是为了强调股东资本主义是多么失灵。其中有3,000次引用出现在过去一年,恰逢利益相关者资本主义运动势头渐盛。如今,宣称自己拒绝弗里德曼主义,几乎已成为被体面社会接纳的必要条件。
但利益相关者资本主义的倡导者,包括我在内,可以像借鉴莫迪利亚尼-米勒那样运用他的文章,从米尔顿·弗里德曼身上学到许多东西。弗里德曼指出了其论断“企业的社会责任是增加其利润”所依据的假设条件。只有在这些假设被打破的情况下,才有理由放弃股东价值。
从中学习的第一步,是理解弗里德曼究竟说了什么。虽然这似乎是不言自明的道理,但弗里德曼的文章被广泛误引和误解。事实上,可能有成千上万的人引用过这篇文章,却没有读过标题之后的内容。他们认为没有必要读下去,因为标题已经清楚表明了他的立场:企业应通过对客户进行价格gouging(乘机抬价)、压低工人工资以及污染环境来实现利润最大化。
通过将弗里德曼塑造成一个狭隘僵化的漫画式人物,资本主义的批评者便可以推销他们自己关于资本主义应如何运作的理论;当对立面被描绘成一个稻草人时,要论证他们的理论更为优越,并不困难。
但弗里德曼从未主张企业应当剥削利益相关者。他认为,企业专注于增加利润是正当的,因为至少从长远来看,企业只有认真对待利益相关者,才能实现这一目标。他写道:“对于在小型社区中是主要雇主的公司而言,投入资源为该社区提供便利设施或改善当地政府,很可能符合其长远利益。这可能使其更容易吸引到理想的员工。”
因此,尽管去年美国商业圆桌会议的声明被誉为“弗里德曼主义的终结”,但它与弗里德曼主义完全一致。任何以股东价值最大化为目标的企业,都需要“承诺为我们的客户提供价值……投资于我们的员工……与供应商公平、合乎道德地交往……[并且]支持我们开展业务所在的社区”。
的确,股东价值的批评者指责其短视,但这种说法毫无道理,因为股东价值本质上是一个长期概念。股东价值是企业所能产生的所有未来现金流的现值。这不仅仅是抽象的理论——它在实践中同样成立。世界上一些最有价值的企业是科技公司,其市场估值远高于其短期利润所能体现的水平,高出几个数量级。
但弗里德曼主义至少包含三个重要假设。这些假设在现实世界中并不总是成立,因此为利益相关者资本主义提供了依据。然而,正如莫迪利亚尼-米勒的情形一样,弗里德曼仍是一个有用的起点,因为只有在这些假设被打破的情况下,我们才应当放弃明确的利润最大化。
“弗里德曼主义中至少包含三个重要假设。这些假设在现实世界中并不总是成立,因此为利益相关者资本主义提供了依据。”
弗里德曼所作的一个关键假设是:企业在履行社会责任方面不具有比较优势。用于社会倡议的1美元所创造的价值,与其他任何人花费1美元所创造的价值相同。这一假设适用于许多倡议,例如向慈善机构捐款:企业本可以向投资者支付更高的股息、向员工支付更高的工资,或者向客户收取更低的价格,然后由这些人将所得款项捐给他们选择的慈善机构。因此,弗里德曼确实承认个人负有超越利润之外的社会责任。他认为,企业的社会责任是增加利润,因为这样做能使个人——投资者、员工和客户——最大限度地自由选择他们希望履行的社会责任。首席执行官无权代替他们做出这一决定,并以支持自己偏好的社会事业为名行事。
这具有深远的影响,因为许多企业乃至政府都认为,利益相关者资本主义涉及企业慈善事业。印度要求大型企业将利润的2%用于企业社会责任(CSR)项目;世界各地的许多公司也自愿做出类似承诺。但如果你是一家饮料公司,你的专长是生产饮料,而不是选择哪些慈善事业最值得支持。
弗里德曼主义指出,只有当企业能够比其他任何人创造更多价值时,才应投资于社会事业,而许多活动都符合这一“比较优势原则”。可口可乐公司已在物流方面积累了专业能力,能够将其饮料分销至世界各地,包括偏远乡村那段艰难的“最后一公里”。因此,其“最后一公里”项目利用这一专长,将药品分发到非洲的多个国家。它运送的是药品而非书籍,因为前者必须保持低温;而作为一家饮料公司,可口可乐在冷藏运输方面具有特殊的比较优势。
但并非所有事业都如此。在乔治·弗洛伊德不幸去世之后,一些向“黑人的命也是命”(Black Lives Matter)捐款的公司,本应当听从弗里德曼主义的建议。它们本应将资金投入到以下方面:在各个层级招募代表性不足的少数族裔、消除晋升和考核过程中的歧视,并确保企业文化鼓励多元化思维。这些行动只有企业自己才能掌控,这意味着它们在这些方面具有比较优势。
弗里德曼文章中的第二个关键假设是政府运作良好。弗里德曼对其论断提出了一个重要的但书:“企业唯一的社会责任……就是在遵守游戏规则的前提下,增加其利润 只要其在游戏规则之内运作。”[着重号为作者所加]
政府制定游戏规则:它负有“征税并为此类‘社会’目的(如控制污染或培训长期失业者)安排支出的责任”。有些选民希望提高最低工资和征收碳税,另一些选民则不这么认为。政治家将监管标准设定在最能代表选民总体偏好的水平上,否则就会被选民投票罢免。相比之下,一位追求社会事业的首席执行官“实际上一方面在征税,另一方面又在决定税收的使用方式”。她可能会追求自己的偏好,而非股东或社会的偏好。
然而,监管并不完善,这正是企业应当承担社会责任的另一个原因。监管在应对工资和碳排放等可衡量的问题上最为有效。但对于诸如为员工提供有意义的工作和技能发展等定性问题,监管则要困难得多。因此,企业可以在其提供的工作条件方面超出基本要求。然而,弗里德曼原则依然有用,因为在某些情形下,监管通常是有效的。如果一家企业希望支付高于最低工资的薪酬,即便市场力量并不要求这样做,它也需要有充分的理由证明政府的设定有误。
第三个关键假设最为重要,也正是我倡导利益相关者资本主义的原因。这一假设常常被忽视,因为它在弗里德曼的文章中只是隐含的。
当弗里德曼论证以利润为导向的企业会投资于利益相关者时,他实际上是假定它们能够计算此类投资对利润的影响。对于某些投资而言,计算是可行的:在考虑兴建新工厂时,首席执行官可以预测它将生产多少件产品以及能以何种价格售出。减去成本后,她便得到净现值(NPV)——即该投资对股东价值的影响。尽管现实世界充满风险,但净现值能够处理风险。首席执行官可以进行“敏感性分析”,代入不同的假设,观察结论如何变化。
但弗里德曼隐含的假设是,不存在不确定性。只要你对参数有大致的了解,并能围绕这些参数进行敏感性分析,有风险的问题就可以被分析。然而,在存在不确定性的情况下,你根本无从知道这些参数是什么。
不妨考虑一个刻意简化的决策:是否为同事提供免费健身房。成本很容易估算,但收益却难以估量。健身房能否吸引并留住员工,他们对公司的价值又是多少?健身房能减少多少因病请假的日子,这些日子又会给公司造成多少损失?健身房能促进多少不同部门同事之间的交流?这些问题几乎无法回答。甚至连进行敏感性分析所需的基准都不存在。因此,你无法计算健身房的净现值,而如果没有这一数值,你便无法在股东资本主义框架下为健身房提供正当理由。
若要论证“增加利润”会促使企业投资于利益相关者,前提是利润能够在一定程度上被准确预测。而对于特别不确定的投资,利润是无法预测的。因此,净现值会促使企业放弃对员工以及其他利益相关者的许多投资,最终损害股东价值。利润最大化的思维方式,实际上可能导致企业无法实现利润最大化。
这正是利益相关者资本主义发挥作用之处。一家设定了明确利益相关者目标的企业,出于内在动机进行投资——即为此类利益相关者创造价值——而非为了工具性地增加利润。这使其能够进行许多最终有利可图、但无法通过财务计算加以论证的投资。一家企业可能仅仅因为关心员工健康而修建健身房。通过这样做,它将能够招募、留住并激励优秀员工,即便这一利润增长在一开始无法量化,它也很可能作为副产品实现利润增长。
重要的是,这一论证意味着,采纳社会目标符合企业自身利益。这些目标并不仅仅是值得称道或华而不实的装饰,而是良好的商业判断——在不确定的世界中做出决策的指南。例如,我自己的一项研究发现,在28年的时间里,善待员工的企业每年的表现比同行高出2.3%至3.8%,复利计算即为89%至184%。然而,首席执行官在决定投资员工满意度时,极难预测这一股票回报的提升。
当然,这类社会目标不能毫无约束或任其自由发展。如果企业放弃净现值法,就需要另一套标准来判断是否应进行某项投资。在一本近期著作中,我提出了三项标准。第一是“乘数原则”,即投资于利益相关者的1美元,必须为该利益相关者创造超过1美元的价值。第二是前文提到的“比较优势原则”,即投资于该利益相关者的1美元所创造的价值,要高于其他任何人进行同样投资所能创造的价值。第三是“重要性原则”,即该活动所惠及的利益相关者,必须对企业具有实质性意义。
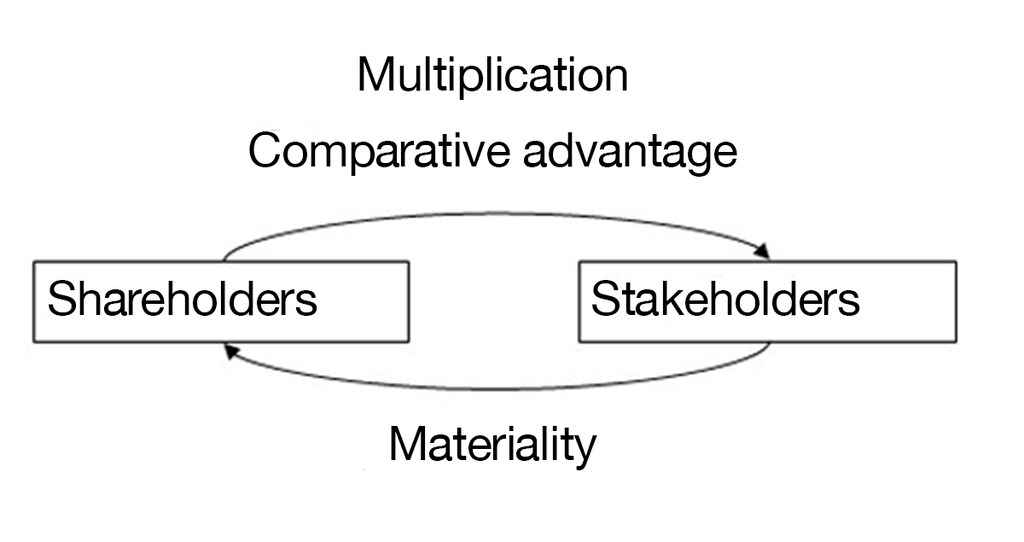
此图展示了满足上述三项原则所产生的正向反馈循环。若遵循乘数原则和比较优势原则,企业便能以股东所投入的每1美元,为利益相关者创造可观的价值。若满足商业重要性原则,所创造给该利益相关者的价值就更有可能回流至企业,并最终转化为利润。我提出的标准不一定是定论。但任何利益相关者资本主义的倡导者,若要反对弗里德曼的规则——即以股东价值为依据评估项目——就必须同时提出替代方案。
总体而言,正如资本结构对企业价值并非无关紧要一样,我认为,企业的明确目标不应是利润最大化。然而,通过指出其论断成立所需的假设,弗里德曼向我们表明:只有在这些假设被打破的情况下,企业才应当偏离有意识的利润最大化,即:企业具有比较优势、存在监管失灵,或者工具性决策难以实施。这在某些情形下成立,但在慈善捐赠等其他情形下则不然。
此外,这一框架不仅与企业领导者相关,也与投资者相关。储蓄者正大量涌入ESG基金,但许多此类基金将资金投向那些以走过场的方式支持社会事业的企业,却从未质疑弗里德曼的假设是否成立。与其嘲笑弗里德曼主义并宣告其死亡,负责任的企业与负责任投资的倡导者不妨借鉴它,以指引我们前行。