为实现加速减排目标,到2030年,清洁能源在能源总投资中的占比需要升至三分之二。
需要在3个领域作出努力:管理传统基础设施转型;完善监管框架;探索新的融资方式。
政府、企业和金融机构都可在发展中经济体的项目开发和资本供给方面发挥作用,以破解投资难题。
我们的能源与气候未来日益取决于新兴市场和发展中经济体所做的决策。这些地区目前约占全球碳排放的三分之二,其中三分之一来自中国,另外三分之一来自其他市场。如果未能采取足够行动转变其能源体系,这些地区将成为未来排放增长的最大来源。
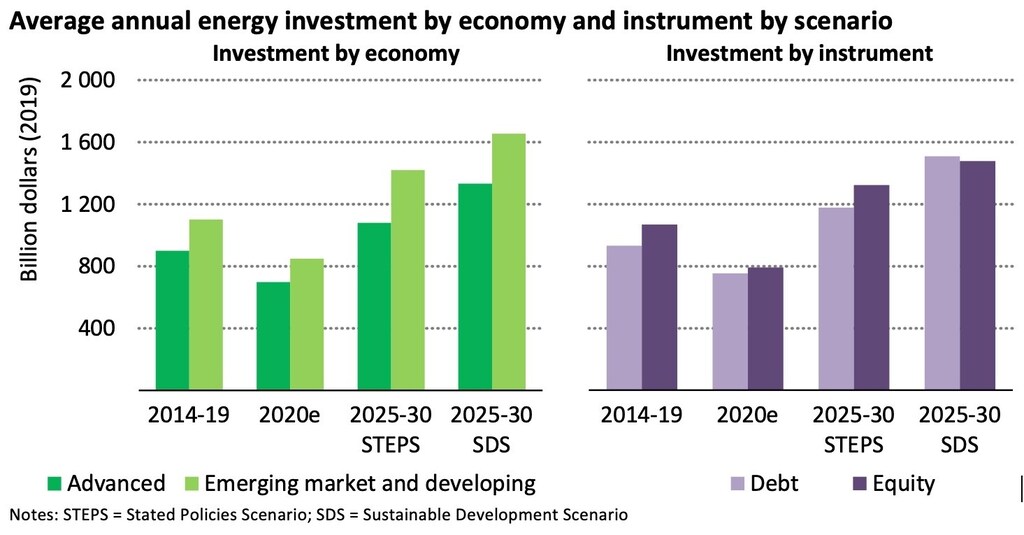
当前的投资水平在很大程度上不足以匹配实现这些转型所需的规模和速度。从全球层面看,资本依然充裕,但新冠肺炎疫情正在加剧危机前已存在的融资成本与可得性失衡。全球能源资本支出预计将在2020年下降18%,加之各类风险不断累积,预计发展中经济体(不含中国)的能源投资将下降近四分之一。
无论采取何种路径,未来能源体系都将需要多得多的资本。要实现国际能源署可持续发展情景的加速减排目标,到2030年,清洁能源在总投资中的占比需要升至约三分之二,同时清洁电力、电网和需求侧领域需要大幅扩张。这些投资中近60%须发生在发展中经济体,而这些经济体的财政和货币政策选择较为有限,且需要越来越多的债务融资,以支持向资本密集型资产的转变。
尽管危机预计将对能源体系留下长期创伤,并为调动投资带来新的挑战,新兴地区仍可选择“更好地重建”,打造更具包容性、韧性和可持续性的社会。这种转型有潜力带来深远的社会经济效益,包括帮助数百万人摆脱能源贫困,并推动就业和发展。
进展取决于能否更好地将可持续融资来源与最迫切的需求领域相衔接,并使这些来源与企业和资产的需求相匹配。越来越多的发展中经济体已成功为清洁能源项目调动投资,这证明了这些市场的巨大潜力和日益增长的吸引力。印度印度和巴西在吸引可再生能源电力投资方面已积累了良好记录,印度尼西亚在实现电力普及方面取得了长足进展,中国则在交通电气化方面走在前列。这些例子为政策、金融工具和公私合作伙伴关系的类型提供了借鉴,这些要素能够营造合适的环境,以更广泛地吸引发展中经济体的投资。
在本文中,我们重点关注三个需要加大力度以加速清洁能源转型投资的领域:
1. 完善清洁能源的监管框架和政策
尽管超过70%的清洁能源相关投资可能来自私营部门,政府在提高项目可融资性、管理风险以及营造有利于投资蓬勃发展的环境方面仍发挥着关键作用。各国可通过制定长期、有雄心的清洁能源战略(包括净零承诺)并逐步取消化石燃料消费补贴以拉平竞争环境,从而增强投资者的兴趣和信心。
只有在明确、稳定的政策支持下,此类规划才最为有效,这些政策应推动可再生能源和低碳燃料的普及、提高能源效率,并完善电网基础设施及分布式解决方案的监管框架,以支持系统整合和普及目标。将这些举措与有针对性的公共融资以及促进竞争的补偿机制(如拍卖)相结合,有助于激发投资者的投资意愿。
2. 推动新型创新融资方式
较高的宏观经济风险以及深度资本市场的缺乏,使发展中经济体清洁能源项目的资本成本高于发达经济体。清洁能源和基础设施投资的跨境性质也给投资者带来额外挑战,因为他们必须应对多种法规和货币。
能源政策与融资方案之间存在更好协同、共同支持投资的机会。应更好地利用公私合作伙伴关系,以构建、识别并推动创新金融解决方案的复制,并完善跨境资本投资流动模式。开发银行和其他公共金融机构的作用至关重要,尤其是通过运用混合融资并注重本地能力建设,来支持具有可融资性的项目结构。更广泛地运用可持续和转型金融工具,可进一步释放清洁能源投资机会的信号,而包括机构投资者和慈善机构在内的新资金来源,也将发挥日益重要的作用。
3. 管理传统行业和基础设施的转型
为实现可持续发展目标,发展中经济体还需管理碳密集型和能源密集型行业的转型。若像过去那样继续使用现有能源基础设施(包括以化石燃料为基础的发电厂和工业设施),将使排放在未来数十年持续锁定。这些领域对社会经济和就业具有重要影响,尤其是在疫情导致经济承压之际。一个关键变量在于国有与私营主体的作用:近年来,国有企业在发展中经济体的投资中占比超过一半,并在这些传统行业的活动中占有重要份额。
政策制定者、企业和投资者需要考虑如何为一系列解决方案提供资金,例如碳捕集、清洁氢能,以及老化和低效基础设施的再利用与退役;同时还需考虑各类金融和经济手段,以支持碳密集型行业工人实现公正转型。
总之,政府、企业和金融界都将在营造条件、开发项目和提供所需资本以破解发展中经济体投资难题方面发挥作用。鉴于这一挑战所蕴含的机遇,国际能源署与世界经济论坛和世界银行合作,正在编写一份专题报告,旨在提出具体、切实可行的建议,以加快清洁能源转型的融资,并激发公共、私营及国际联盟,共同应对这一根本性问题。




