据信,中国是唯一在2020年实现GDP增长的经济体。
预计收入增长将带动对高端商品和服务的需求上升。
东南亚正处于由技术驱动的消费热潮的边缘。
2020年1月,当世界开始得知新冠肺炎疫情时,许多市场观察人士预测亚洲将迎来充满挑战的一年。尽管卫生和经济危机仍带来阻力,但亚洲,尤其是中国,已展现出相对有利的韧性。
预计亚洲市场将是最先从疫情中复苏的市场。作为新冠肺炎疫情中“最先入侵、最先走出”的国家,中国是二十国集团中唯一被经济合作与发展组织(经合组织)认为在2020年实现GDP增长的国家。
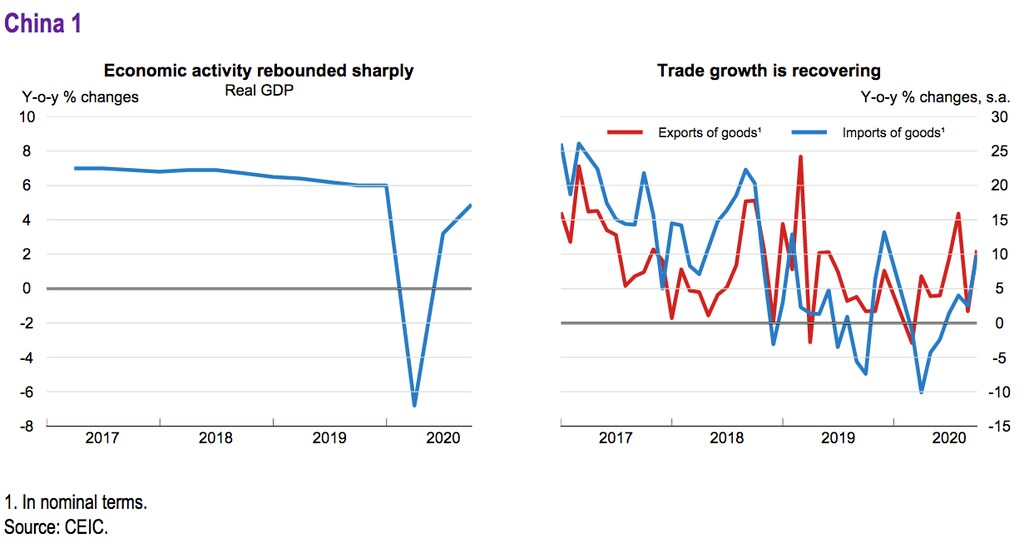
相比之下,预计德国经济将萎缩5.5%,英国经济预计将下降11.2%。在二十国集团中(不含中国),韩国和印度尼西亚预计将位列表现最佳的经济体之列,但其GDP预计仍将分别下降1.1%和2.4%。
亚洲经济体的韧性强化了我们的乐观看法,我们仍然看好将继续推动中国和东南亚增长的长期趋势。
亚洲约有43亿人口,其中仅中国就有14亿人,超过北美、南美、欧洲和日本的总人口之和。中国拥有世界上最多的互联网用户,人口规模庞大,其产生、收集和分析的数据比全球任何其他国家都多。这一数据规模正推动中国加速采用新一代技术,这也是中国在5G、人工智能、自动驾驶出行、金融科技和工业4.0技术的应用速度与规模上处于领先地位的主要原因之一。
此外,尽管中美之间持续的脱钩在短期内将极为复杂且充满挑战,但我们预计,从长期来看,这将为两国带来更多投资机会。美国是全球最大的经济体,是全球储备货币的发行国,拥有世界上最高效的金融市场,其长期前景依然十分光明。
预计美国经济将在2021年年中之前复苏并恢复至疫情前水平。几乎没有哪个国家比美国更有能力把握此次复苏的机会,因为自2月以来,美国人已积累了2万亿美元的新增储蓄,约占GDP的10%,等待被消费。
过去十年,中国实现了强劲而令人瞩目的GDP增长,超越日本成为全球第二大经济体。然而,中国的人均名义GDP仍仅为美国的六分之一、日本的四分之一。许多医疗保健和人均消费指标仍只是发达经济体的一小部分,这为长期可持续增长留下了充足空间。
预计中国收入增长和富裕消费者增多,将带动对更多高端商品和服务的需求上升。预计中国中产阶级家庭数量将以10%的复合年增长率(CAGR)增长,届时6亿低收入家庭将加入中国现有的数亿中产阶级群体。
这一人口结构变化预计将带动对更多高端、健康且便捷的食品和饮品的需求上升。
中国医疗市场增长迅速,预计在十年内将成为全球最大的医疗市场,其驱动因素包括人口老龄化、中产阶级扩大以及商业医疗保险渗透率的提升。预计到2023年,中国医疗行业的规模将达到1.7万亿美元,其增长速度将远高于整体经济增速,因为各医疗领域的医疗服务需求远超医生和医疗设施的供给。满足这一需求将需要大量投资和创新。
除中国外,投资者应关注东盟六国,即新加坡、马来西亚、泰国、越南、印度尼西亚和菲律宾。东盟由11个国家组成,人口达6.5亿,是世界第三大人口群体,其名义GDP在过去十年翻了一番,达到3.1万亿美元,使其成为世界第五大经济体。我们认为,东南亚正处于由技术驱动的消费热潮的边缘,有可能重现本世纪初中国的快速增长。
尽管亚洲具有极具吸引力的投资特征,并且是全球一些规模最大、价值最高的公司的所在地,但该地区仍以中小型企业为主。这为在该地区投资创造了有利条件,但也需要专门的本地专业知识,以驾驭当地的经营环境和文化。
随着中国在全球经济诸多方面成为美国的主要对手,东南亚也正进入由人口驱动增长的黄金时代,我们认为,在两个地区都进行适当的投资组合布局,同时继续投资于美国和欧洲的有吸引力的机会,将是构建均衡资产配置策略的关键。
此次危机强化了跨地域和跨行业分散投资的重要性,这是实现更优风险调整后回报的一种手段。




