中国银行通过投资与创新,在银行业数字化方面处于领先地位,但仍有一些领域可以进一步发挥数字化的影响。
为加快银行业的数字化转型,银行必须:激励客户行使个人数据权利,推动数字化与绿色发展协同,并保障弱势群体的利益。
国际银行业可以通过开放和共享软件解决方案、规范数字技术在不同司法辖区的应用,以及识别并降低这一进程固有的风险,推动银行业数字化转型。
显而易见,数字化转型是推动银行业发展的主导趋势,中国银行一直通过持续投资与创新,走在前列。
然而,即使是中国银行业,要充分释放银行业数字化的潜力,仍有一段路要走。数字化转型仍可在三个关键领域取得显著进展。
加快银行业数字化
1. 归还个人数据控制权
保障消费者的数据权利可能很复杂。传统实体银行通过数字化转型积累了大量数据,银行或商业机构可以自由使用这些数据,而客户却无法分享数据所带来的经济收益。
随着客户越来越了解个人数据被过度使用的问题,中国银行可能无法扩大数据资产规模,也可能损害与客户之间的良好关系。
业内针对这一问题的一种解决方案是创建数据账户,让客户将数据作为一种货币存储起来。银行随后可以按照市场决定的价格使用这些账户中的数据。
要保护弱势群体的金融权利,银行业数字化需要配套保障措施。
彭刚,中国建设银行(欧洲)有限公司董事长、中国建设银行国际研究院副院长兼秘书长
2. 推动银行业数字化与绿色发展协同
数字技术能够促进绿色发展,但这两项举措并不总是步调一致。例如,数字设备和服务一直是银行能耗最大的来源。
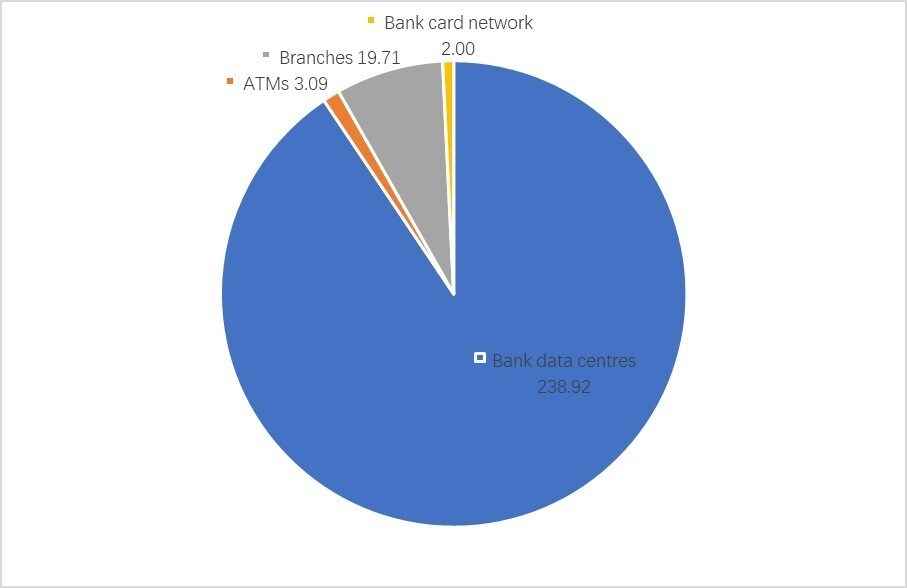
根据一份报告,Galaxy Digital于2021年发布的报告显示,银行业每年耗电263.72太瓦时,其中银行数据中心每年耗电238.92太瓦时。根据中国建设银行的测算,到2025年,全球银行数据中心的总耗电量将相当于2021年世界第十大经济体的用电量。这些数据中心使用的电子设备通常寿命约为五年,因此电子废弃物处置也构成一项巨大挑战。
银行不应只关注技术,还应考虑银行业数字化对环境造成的负面影响。中国银行业将数字化发展与绿色发展协同视为优先事项,这一点体现在绿色数据服务已成为中国银行选择供应商的一项重要标准。
3. 公平推进数字化
数字化转型的一项重要成果,是银行得以满足长尾客户——没有银行账户或银行服务不足的人群——的金融需求,并在一定程度上缓解更广泛的经济不平等。然而,数字化也可能带来新的不公平现象。
例如,确保金融服务覆盖金融资源最匮乏的人群仍然面临挑战。全球互联网用户目前仍仅占全球人口的62.5%。如果银行未来主要通过数字渠道提供金融服务,将使近30亿人无法获得服务。任何用户要办理银行业务,至少需要一台电子设备和网络连接,这也提高了享受银行服务的门槛。
因此,这种银行服务方式要求用户既具备金融知识,也掌握技术和操作知识,形成一道隐性门槛,可能使许多人望而却步。因此,银行业数字化需要配套保障措施,以保护弱势群体的金融权利。
加强国际合作并扩大全球银行业的参与,可以通过以下三个方面加快全球数字化转型进程。
推动数字化转型
1. 开源数字技术
传统银行并不以数字技术专长著称。因此,从许多方面来看,开源解决方案是顺应银行业数字化快速发展趋势的务实之选。
开放与共享能够汇集各行业的想法,以发现问题并创新解决方案。尤其是,现有的前沿数字技术需要通过对话、研究和广泛认同来推动发展。IT从业者往往更乐于分享技术,开源软件平台GitHub便是明证。
传统银行应借鉴这一做法,加强同行间的数字技术交流,并探索向公众开放数据和技术的可行方式。
2. 规范银行数字技术的应用
数字技术的应用规则因国家、银行而异,甚至在同一家银行内部也不尽相同。例如,一些应用采用近场通信(NFC)技术,这是一组短距离无线技术;另一些则不采用,而只兼容某些智能手机。银行收集的客户信息范围也不一致。
这些差异阻碍了银行推广和广泛使用数字技术,也增加了银行业监管的难度。目前,全球银行业缺少一个相对统一的技术应用框架。因此,建立一个由以人为本和科技向善原则引领的国际联盟,并探索制定一套基于共识的技术应用标准或指南,将有助于引导传统银行完成数字化转型。
3. 认识银行业数字化的潜在风险
数字技术是一把双刃剑。2021年,全球金融业遭遇的分布式拒绝服务(DDoS)攻击——一种常见的网络攻击方式——数量创下历史新高。银行需要防范传统金融风险,也需要尽早为模型风险、算法漏洞、数据安全威胁及其他隐患做好准备。
目前,传统银行对数字化进程风险的考量还不够充分,可以借鉴那些以数字化运营领先而闻名的国际银行的经验。不过,相关风险可能已经在通过新的监管框架加以缓解。该框架以《巴塞尔协议》为基础,针对数字化银行的风险特征制定;《巴塞尔协议》是20世纪80年代围绕资本、市场和操作风险达成的国际协议。
如果银行重视这些领域,加快并推进银行业数字化,就能进一步收获其丰厚成果。




