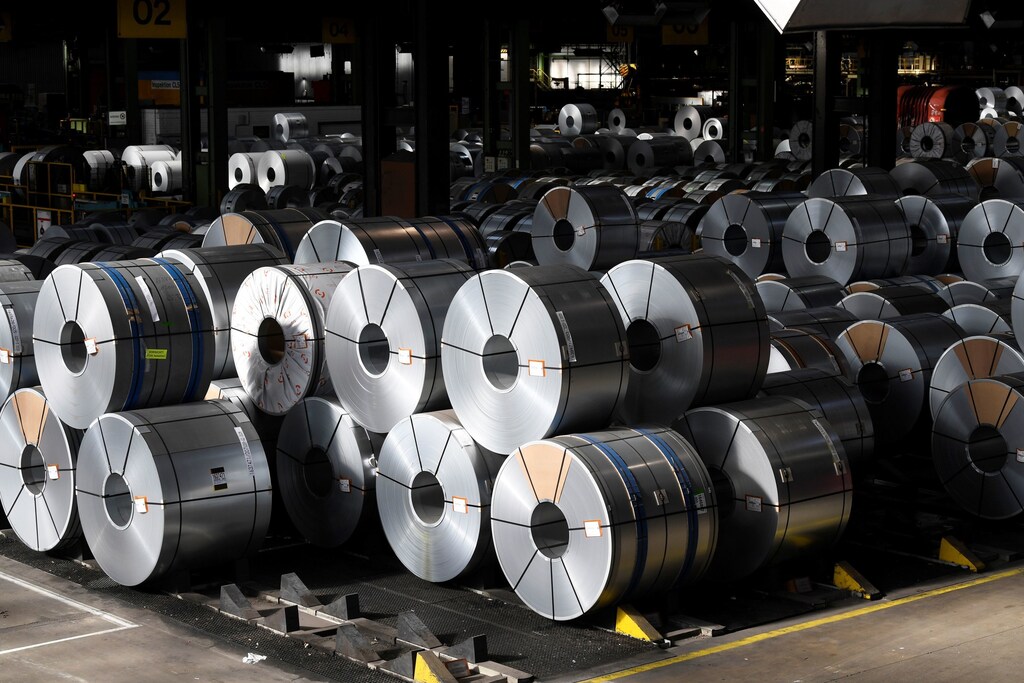
钢铁生产的革命已触手可及,多种解决方案(例如以绿色氢替代煤炭)已接近技术成熟。
净零钢铁倡议正在最终确定一份由行业支持的路线图,旨在2050年实现净零排放, 计划于今年夏季发布。
这将需要转向根本不同的零排放原生炼钢工艺。
现代世界由钢铁建成。去年产量为18亿吨(1.8吉吨,Gt),占全球所有金属产量的90%。从风力涡轮机到电动汽车,钢铁将是能源转型不可或缺的推动因素。但钢铁生产是温室气体(GHG)排放的主要来源。目前大部分钢铁仍采用煤炭还原铁矿石的工艺,每吨钢大约排放两公吨二氧化碳(CO2)。该行业占能源系统全球温室气体排放的7%,相当于全球航空、航运和化工排放的总和。
要使全球依照政府间气候变化专门委员会(IPCC)的建议在2050年前实现净零排放,就需要将注意力转向钢铁等工业部门。这些部门的生产过程本身所产生的排放,以及对极高温度的需求,使其脱碳之路比电力部门更为艰难。
实现净零排放的雄心目标
好消息是,钢铁生产的革命现已触手可及。包括中国、日本、欧盟,以及现在的美国在内的主要钢铁生产国,都已设定了实现净零经济的雄心目标。要实现这些目标,不仅需要进一步提高材料效率、加大废钢回收利用并持续提升工艺效率,还需要转向根本不同的零排放原生(基于矿石)炼钢工艺。一系列解决方案,从以绿色氢作为还原剂替代煤炭,到碳捕集、利用与封存(CCS/U),再到最终的直接铁电解,正在接近技术成熟。这些解决方案正得到多家高雄心钢铁生产商的倡导,包括两大领军企业安赛乐米塔尔(Arcelor Mittal)和中国宝武钢铁集团,它们已宣布承诺实现钢铁生产净零排放。
然而,目前尚不存在足以大规模释放绿色钢铁生产投资的商业依据。低排放钢铁产品的成本将比通过传统高碳路线生产的钢铁高出20%至50%,对于首批同类工厂而言,成本甚至更高。理论上,碳定价可以弥合这一差距。然而,全球协调一致的碳定价机制遥遥无期;而对钢铁生产商施加额外成本的区域性政策,可能会影响最具气候意识的司法管辖区的市场份额和投资,同时排放将转移至污染成本更低的地区。
我们行动的机会窗口很窄。钢铁厂几乎全天候运转,大规模再投资和翻新通常仅每隔约20年在每个生产基地进行一次。欧洲约一半的钢铁资产将在本十年内进入再投资周期,这为通过将这些生产资产转向零排放技术来启动转型提供了独特机遇。但是,如果这些技术不能足够迅速地推向市场,我们就可能在高碳投资上再锁定20年,或面临资产搁浅以及更缓慢、更昂贵的转型前景。
为绿色钢铁打造商业依据
我们在使命可能伙伴关系(Mission Possible Partnership)及我们所支持的净零钢铁倡议(NZSI)框架下的目标,是为绿色钢铁打造商业依据 ,通过调动整个价值链上的关键利益相关方来实现这一目标。高雄心钢铁生产商正朝着正确方向迈进,但要深刻改变全球钢铁市场,还需要其能源和原料供应商、客户、融资方,以及塑造钢铁市场的关键政府共同发力。
借助NZSI,我们正在制定一份由行业支持的路线图,旨在2050年实现净零排放 ——计划于今年夏季发布。该路线图将首次从自下而上的角度,描绘行业如何在全球范围内转向零排放生产,以及实现这一目标所需的条件:温室气体减排的速度、不同脱碳策略可在何时何地部署、解锁这些策略所需的投资与政策干预,所有内容均已与我们的行业合作伙伴共同测试和验证。
即使绿色钢铁在企业对企业层面最初成本较高,终端消费者也几乎不会察觉到价格差异。
Faustine Delasalle,MPP联席执行董事
路线图只是实现目标的工具:它将成为关键利益相关方达成切实行动承诺的参考点,这些承诺将在2020年代改变钢铁制造商的商业依据,释放该行业所需的深刻价值链转型。
正如我们的论文《Steeling Demand》(今日发布)所示,汽车和白色家电行业的购买方与绿色钢铁生产商之间的双边承购协议(offtake agreements)能够推动首批商业规模绿色钢铁生产工厂的投资。结合建筑价值链下游用户对更环保供应链的更广泛公开承诺,这有望形成快速增长的绿色钢铁高端市场。即使绿色钢铁在企业对企业层面最初成本较高,终端消费者也几乎不会察觉到价格差异。例如,在一辆乘用车中使用绿色钢铁,将使其展厅售价增加不到1%,同时可将与材料相关的碳排放减少最多34%。随着满足自愿及监管减排目标的压力不断加大,对隐含碳较低材料的竞争将愈发激烈。早期先行者已包括沃尔沃与SSAB及宝马的合作、BHP Ventures对Boston Metal的投资,以及Kingspan与H2 Green Steel的合作。
金融界也已准备好支持钢铁行业的转型。投资需求十分巨大。在2020年代将首批工厂转向绿色钢铁,合计需要1.7亿吨(170 Mt)产能,将需要1000亿美元投资。钢铁行业的主要贷款机构(ING、法国兴业银行、花旗、高盛、渣打银行和UniCredit)已在共同支持钢铁行业脱碳。NZSI钢铁金融工作组将制定相关方法,为金融机构树立全球最佳实践,使其投资组合与钢铁行业的气候目标保持一致,并促进对绿色炼钢的投资。该气候一致金融协议将于COP26发布。
仍需政府支持
然而,仅靠企业行动无法以所需的速度和规模推动转型。在本十年内,激励绿色钢铁并支持商业规模投资的政策干预不可或缺。在缺乏国际框架的情况下,区域性方法是最可能的路径,但这应当是一场“向上竞争”的竞赛。提高钢铁生产商为排放CO2而支付的碳价,同时像欧盟碳边境调节机制所期望的那样,与进口产品保持公平竞争环境,是一个艰难但重要的步骤。
政府支持还需用于分担新技术投资的风险,并推动绿色钢铁所需的无化石电力、氢能和碳捕集基础设施的快速扩容。公共采购倡议(例如清洁能源部长级会议正在探讨的倡议),以及基于全生命周期排放的产品标准,也有助于推动绿色钢铁从高端市场走向主流。
世界经济论坛在清洁能源转型方面做了哪些工作?
在格拉斯哥COP26会议召开之前,钢铁行业正展示即便是难以减排的行业,也能通过围绕可信路线图达成一致,并在整个价值链上采取行动,从而推进净零排放。钢铁行业为其他材料行业如何加入“零排放竞赛”、转型其产业并在净零经济中继续创造价值提供了借鉴。




