贸易的普遍低迷促使世界贸易组织(WTO)下调了其对2023年货物贸易的预期。通胀、高利率和地缘政治紧张局势加剧了经济放缓。
世界经济论坛的《首席经济学家展望》显示,业界普遍预计经济前景在短期内难以改善。
预计2024年亚洲的进口和出口增长将最为强劲。
始于2022年第四季度的贸易下滑促使世界贸易组织(WTO)下调其对2023年全球货物贸易的预期。
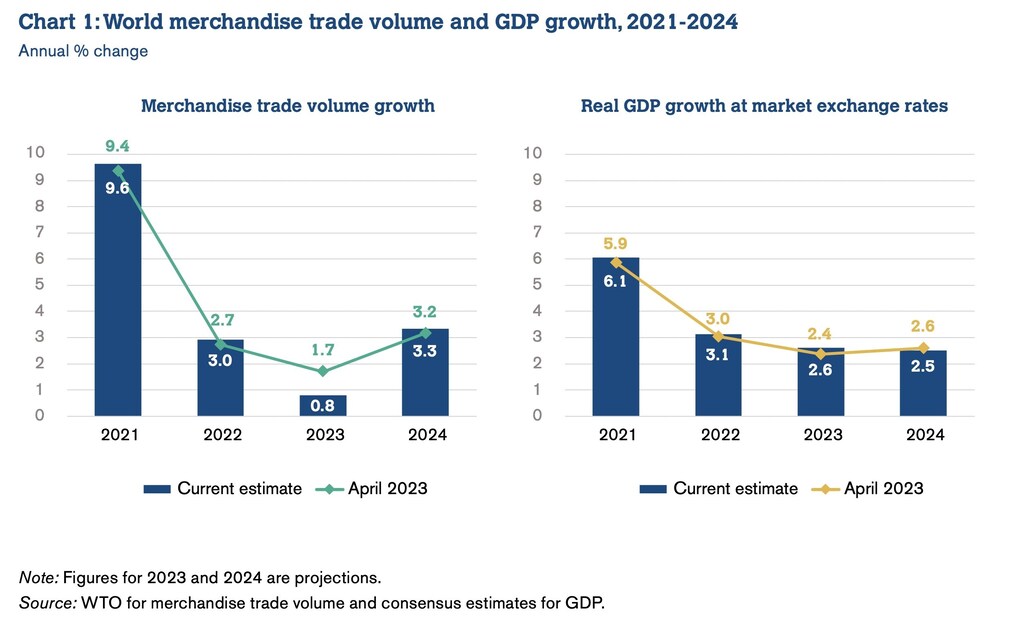
世贸组织现预计2023年全球商品贸易仅增长0.8%,低于此前1.7%的预测。该组织仍预计2024年表现将更为强劲,其3.3%的增长预测保持不变。
此次修正主要源于北美和亚洲增长预期的下调,这两个地区连同欧洲在全球贸易中占据绝大部分份额。
我们对近期贸易唯一确定的是不确定性
Jean-Francois Trinh Tan,世界经济论坛
预计今年贸易增速将低于GDP增速,但这一情况很可能在明年逆转。
“鉴于贸易中对经济周期敏感的投资和耐用品占比相对于GDP较大,此类波动并不罕见”,世贸组织在其2023年10月发布的《全球贸易展望》中指出。
广泛性放缓
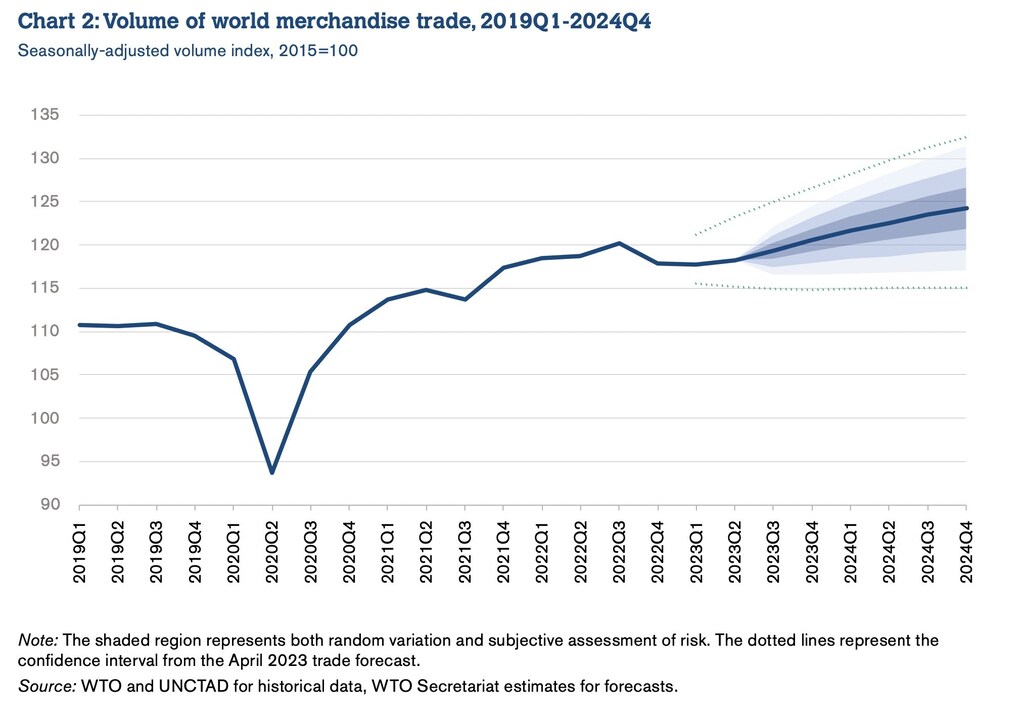
此次放缓由多种因素驱动,包括部分国家的高通胀和高利率,以及乌克兰战争和其他地缘政治紧张局势。放缓同样具有广泛性,影响众多国家及各类商品。
中国经济疫情后的复苏力度弱于预期;若其当前面临的下行压力进一步加剧,将对贸易前景产生显著影响。
世界经济论坛在促进贸易便利化方面做了哪些工作?
通胀的连锁影响
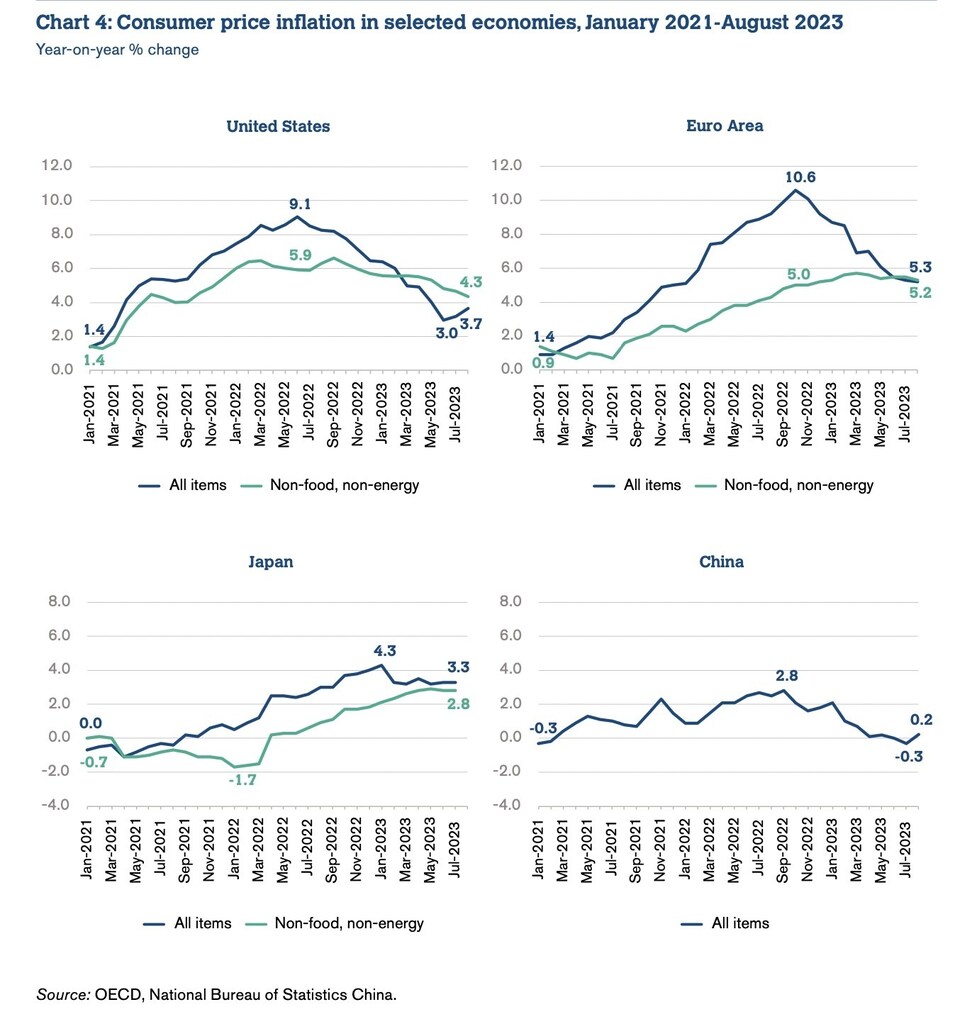
发达经济体的通胀也将继续产生影响。如果通胀再度抬头,而高利率需要保持更长时间,需求将随之受到抑制。
尽管许多国家能源和食品价格的下跌有助于压低整体通胀,但核心通胀仍然顽固。因此,在利率保持高位以控制通胀的同时,报告指出贸易和产出将受到抑制。
同样,如果通胀回落,在货币政策调整的推动下,贸易也可能重新繁荣。
世界经济论坛2023年9月发布的《首席经济学家展望》显示,出现了乐观迹象,通胀压力有所缓解。然而,经济前景仍不明朗,市场预计全球经济将在来年走弱。
大宗商品价格下跌
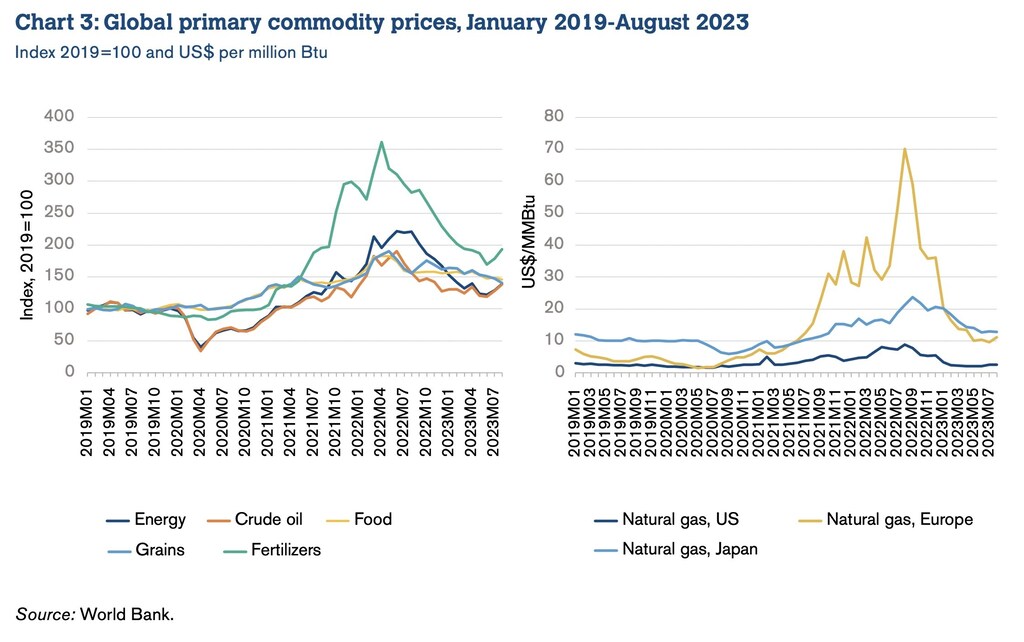
2022年俄罗斯入侵乌克兰后,市场预期供应中断,大宗商品价格随之飙升。原油和天然气的价值在2022年年中见顶,尽管此后价格已大幅回落,但与历史水平相比仍处于高位。
北半球严冬或能源基础设施的进一步中断或问题,可能再次推高价格。能源价格上涨将侵蚀实际收入,而许多人的实际收入已因食品成本上升而受到侵蚀。
进出口量
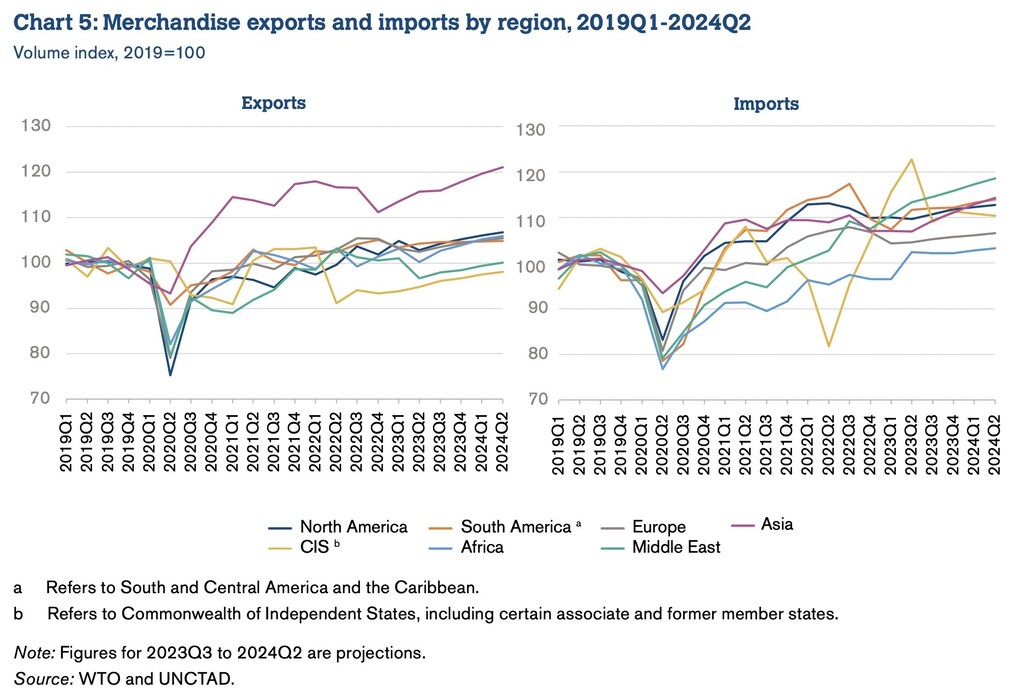
自乌克兰战争爆发以来,独联体国家、中东和非洲的出口收入因燃料需求增加而均有所提升。这反过来又使2023年上半年的进口增速快于其他地区,而世贸组织表示,欧洲、亚洲以及南北美洲的进口相比之下均出现下降。
预计下半年亚洲和北美的进口量将恢复增长,而欧洲的表现则相对较弱。
从更长期来看,2019年至2023年间,大多数地区的进口量在某些情况下大幅增长,非洲则是例外,其进口量略有下降。
就出口而言,相较2019年水平,亚洲仍受益于疫情期间的制造业需求,但其出口总量已有一段时间保持平稳。今年上半年,亚洲出口量较2019年增长14.6%。相比之下,北美增长3.8%,南美增长3.9%,欧洲增长2.8%。
展望2024年
世贸组织预计,2023年北美将是出口增长最强劲的地区,其次是独立国家联合体(独联体)。除非洲出口预计下降外,其他大多数地区预计2023年出口将温和增长。
预计2023年独联体的进口增长最为强劲,其次是中东和非洲;其他地区的进口则预计将下降。
“我们对近期贸易唯一确定的是不确定性,”世界经济论坛指标与基准制定负责人Jean-Francois Trinh Tan表示。“对贸易政策保持长远视角,并持续投资于促进贸易的措施,是实现更强劲复苏的最稳妥选择。”
展望2024年,除独联体外,所有地区的进出口量预计都将恢复正增长,其中独联体的进口量将在2023年水平的基础上下降。目前预计亚洲将是2024年进出口增长最快的地区。





