数字金融的诸多方面能够改善新兴经济体的运行状况,并推动可持续发展事业。
金融开放数据是指金融机构之间以较少的人工投入或操纵,以数字方式共享金融数据,是实现这一目标的有力工具。
采用金融开放数据,消费者和金融服务提供方都有望受益,例如提高金融服务的可及性并减少欺诈。
麦肯锡全球研究院的一项研究表明,各经济体都可以从开放数据中获益,新兴经济体尤其如此,例如印度,其增长助力可能相当于其GDP的4%至5%。
获得金融服务是可持续发展面临的主要挑战之一。尽管过去十年新兴经济体取得了显著进展,但据世界银行数据显示,仍有多达17亿人没有银行账户,也无法获得信贷。世界银行数据。
即便银行服务已因移动电话和网上银行的普及而更加广泛,个人和小微企业在为其资金需求融资时,仍常常遇到程序性障碍,包括繁多的书面材料,这些都可能成为阻碍。
为弥补此类差距并强化其数字金融基础设施,越来越多的新兴经济体正着手为建立有效的金融“开放数据”体系奠定基础。这基本上意味着,金融机构之间能够以较少的人工投入或操纵,以数字方式共享金融数据。
开放对各方的益处
无论是发达经济体还是新兴经济体,采用金融开放数据,消费者和金融服务提供方都有望从中受益。
对消费者而言,开放数据生态系统的一个关键要素在于,它们能够提高金融服务的可及性,包括那些因缺乏信用记录而可能被排除在外的个人和小微企业。运行良好的开放数据体系使金融机构能够获取水电费或电话账单缴纳等数据,从而更全面地了解潜在借款人的信用状况。这些体系还能提升用户便利性,包括可能大幅节省因减少例行表格填写而耗费的时间,并提供更为丰富的金融产品选择。
金融服务提供方同样受益。其优势包括:数据管理更为高效,运营效率随之提升;防范欺诈的能力增强;人员调配更为优化;并且,由于无需再频繁从第三方服务商调取数据,数据中介所造成的摩擦有所减少。
我们近期发布的一项研究表明,金融开放数据能够为GDP带来强劲增长。迄今为止,即便是金融数据共享机制最为先进的经济体,也未能充分释放其潜在价值,而新兴经济体的经济助推作用可能尤为显著。我们确定了采用金融开放数据创造价值的七种机制,并利用24个用例对其规模进行了测算。将分析结果推广至国家或地区层面后,我们的分析表明,广泛采用开放数据生态系统对经济的助推作用,到2030年在欧盟、英国和美国可能相当于GDP的约1%至1.5%,而在印度,到2030年则可能高达4%至5%,因为印度的微型和小型企业在获得更广泛、更顺畅的金融服务方面受益最大。
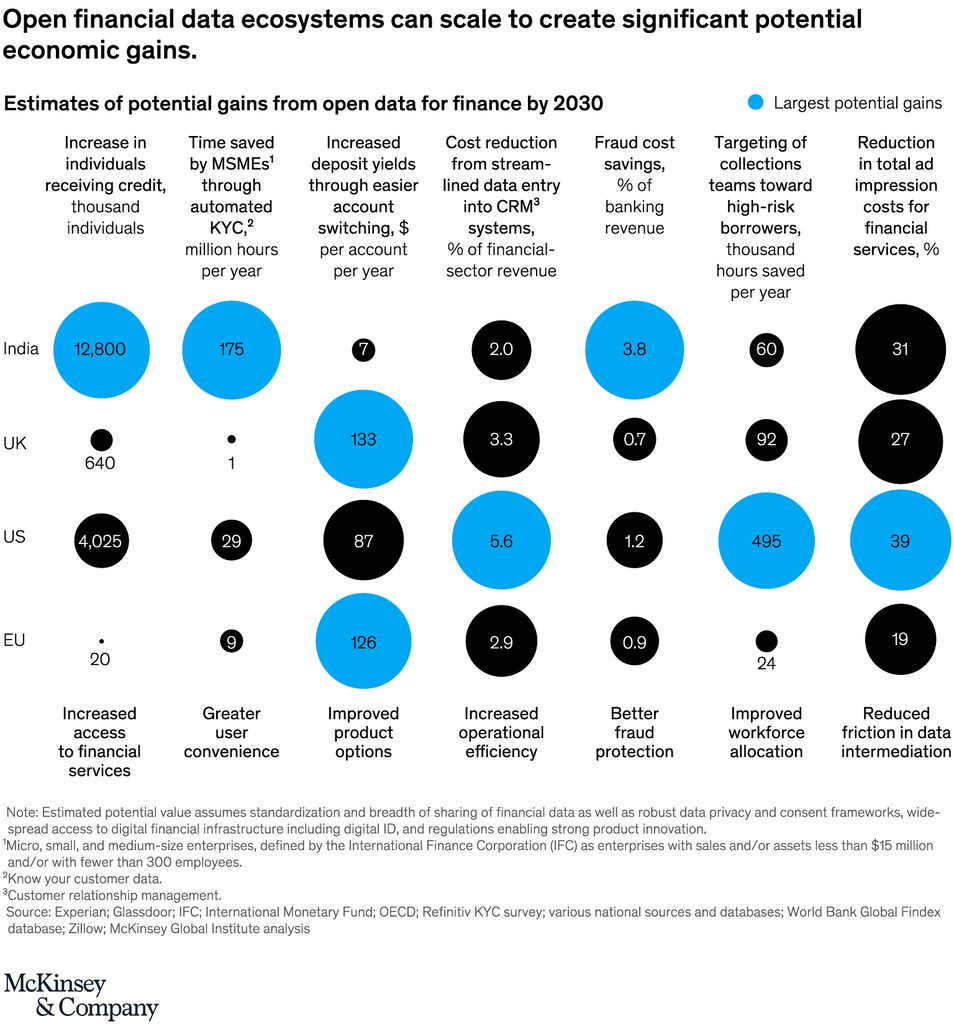
虽然我们并未专门测算金融包容性较低的其他新兴经济体的潜在收益,但我们预计,这些经济体所获得的经济助推作用可能与印度大致相当。
全球关注
全球范围内对这一议题的关注无疑已有所升温。在亚洲,香港已启动开放数据共享框架,印度也在迅速扩大其可互操作的统一支付体系及金融账户聚合机制。
在拉丁美洲,巴西中央银行已起草有关数据访问、技术标准及消费者同意的指导方针,要求金融机构向非银行第三方开放数据访问,该地区其他国家也可能紧随其后。
在非洲,尼日利亚已成立一个非营利性行业团体——开放技术基金会,致力于制定开放数据标准;南非的市场参与者也在积极引领相关工作。与此同时,许多非洲国家已通过数据保护法规,并以欧盟《通用数据保护条例》(GDPR)作为示范框架。
建立有效体系需要审慎考虑两个关键要素:共享数据的广度,以及这些数据的标准化程度。数据越广泛、越标准化,开放数据体系就越有效,经济效益也越大
什么是世界经济论坛的可持续发展影响峰会?
除了这些机制和设计问题之外,还需解决其他关键问题,尤其是数据隐私和网络安全。对许多新兴经济体而言,一大挑战在于如何增强其往往尚处于起步阶段的数字基础设施的稳健性。解决方案包括:加大宽带覆盖投资,以及建立高保障数字身份识别系统。例如,印度依托其Aadhaar数字身份识别系统推进数字金融基础设施建设,据我们估算,该国迄今已借此获得了约60%的金融开放数据价值,部分原因在于小企业大幅减少了填写金融表格所需的时间。
数字金融的诸多方面能够改善经济体的运行状况,并推动可持续发展事业。金融开放数据是实现这一目标的有力工具。




