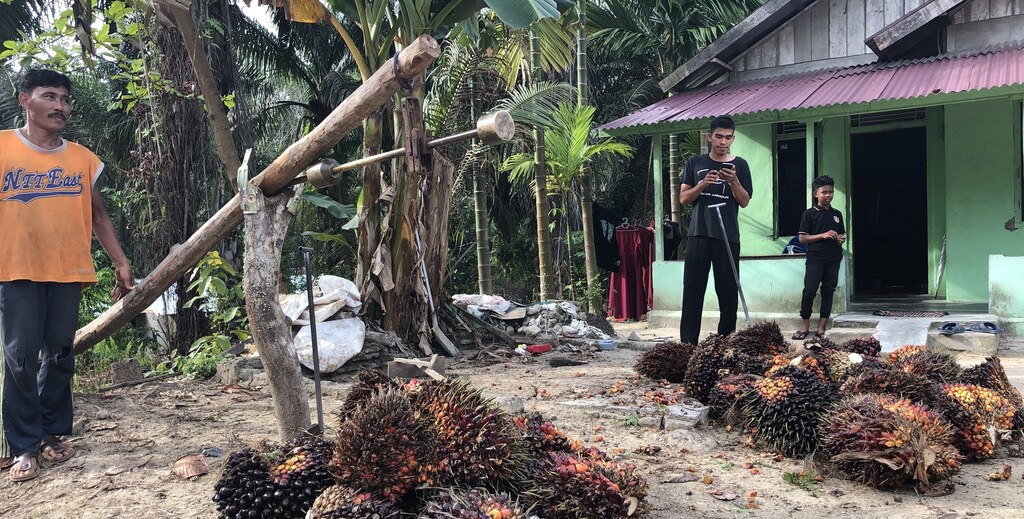
在印度尼西亚,小农生产者与买家之间的大多数交易仍以现金支付。
这存在风险,因为所有利益相关方都容易遭受差错、欺诈和盗窃。
UpLink 顶尖创新者 PemPem 正在帮助印度尼西亚农民从现金转向数字支付。
在印度尼西亚以及其他以大宗商品为基础的经济体中,小农生产者与买家之间的大多数交易仍以现金支付。这有诸多风险。首先,携带大量现金会带来安全风险,使交易地点容易发生盗窃。现金清点错误、付款遗失和抢劫,都是大宗商品买卖双方切实面临的风险。现金交易缺乏可追溯性,使所有利益相关方容易遭受差错和欺诈,也掩盖了有关交易历史的宝贵数据。
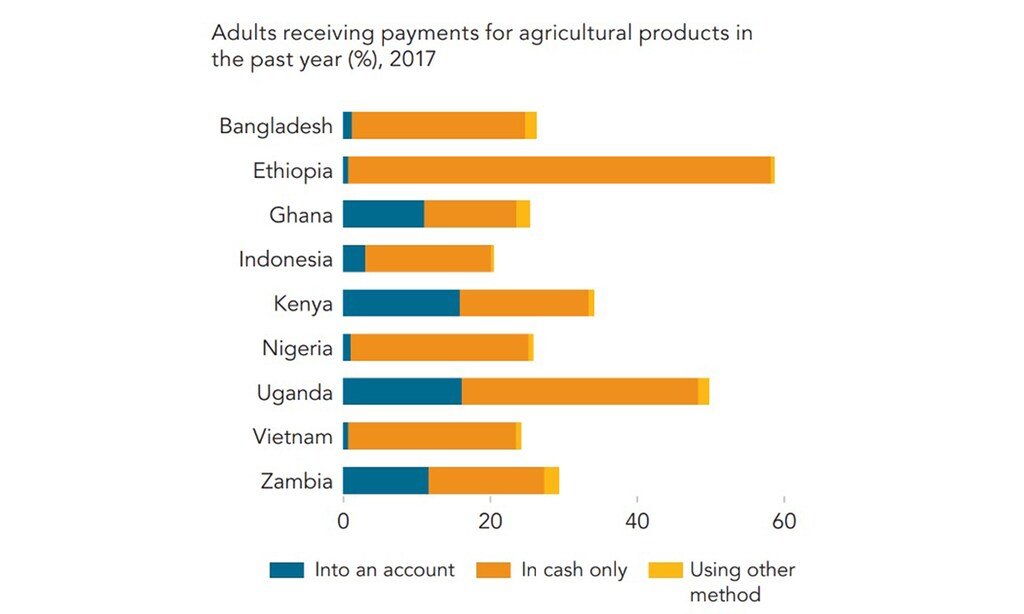
然而,据估计,PemPem 平台上有35%的印度尼西亚农民没有能够接收数字支付的银行账户,因此现金仍是大宗商品交易的默认支付方式。PemPem是一家致力于帮助关键大宗商品供应链中的小农户和贸易商实现更可持续、更盈利发展的机构。该机构为农村地区的微型企业开发移动供应链管理软件,引入实用技术以促进可持续发展,并帮助他们更好地进入价值链。
根据世界银行2017年关于农产品付款的数据,发展中地区的农产品付款接收者中,仅有五分之一表示款项是汇入账户的。
由于农业交易以现金支付为主,农民无法建立从传统银行机构贷款所需的信用记录。新冠疫情进一步加剧了小农户获得银行服务的难度,因为大型银行正在调整信贷要求,以反映市场波动加剧的情况。
如今,数字支付系统有望颠覆以现金为基础的经济体,这与21世纪初(2000年代)手机技术迅速普及、推动通信领域实现“飞跃式发展”,使历来服务不足的农村社区受益的情形颇为相似。
市场转型潜力:从现金支付转向数字支付
印度尼西亚中央统计局(Badan Pusat Statistik)的2018年数据显示,该国约62%的人口使用手机;在农村人口中,手机用户占54%。此后这些数字很可能有所上升。目前,手机主要用于获取信息和使用社交媒体;智能手机用途中,只有7.54%用于网上买卖,不到2%的人使用智能手机获取网上银行等金融产品。
这表明,从现金支付转向数字支付具有巨大的市场转型潜力。要实现这种转型,利益相关方首先必须认识到在线交易的优势。
● 获得移动技术。移动技术曾是一个障碍,如今已足够普及,人们可以说已熟悉这项技术,甚至它已无处不在。从使用社交媒体和获取信息,到使用 PemPem 等移动应用获取价格信息、追踪作物销售并生成可追溯性数据,将数字支付整合进来是顺理成章的下一步。
● 支付安全。对数字支付模式而言,证明支付安全是首要任务;必须确凿证明用户能够收款并轻松取得资金。任何不确定感都可能促使用户回到看得见摸得着的现金交易,而现金交易本身也有被盗、遗失和出错的风险。
● 建立信用记录。无需银行账户的数字支付移动应用,可以帮助没有银行账户的小农户追踪交易并建立信用记录。数字支付系统消除获得传统银行贷款的相关障碍,有望使没有银行账户的多数人获得信贷,从而有机会以更优惠的条件获得贷款。
随着传统银行机构越来越有意吸纳没有银行账户的人群,面向农村人口建设和推广数字支付系统的努力,将迎来大量具有竞争力的服务。监管对于确保交易安全达到适当标准至关重要。竞争兴趣带来的最终结果,将是发展中市场的农业买卖双方拥有更多支付选择,并获得提升金融知识和自主能力的机会,以及更多获取市场信息和信贷的渠道。
小农户使用手机获取重要市场信息,已对其经营和盈利能力产生了显而易见的积极影响。世界经济论坛平台近期发表的一篇论文显示,在其研究重点所在的巴基斯坦农村地区,能够使用手机的农民收入增加了10 - 15%。世界农林业中心发表的另一项研究指出,得益于手机,乌干达农民能够更好地获取价格信息,也更善于与买家协商价格,从而改善了农民的生计。
移动技术通过拓宽信息获取渠道来改善生计,其潜力最初只是迈出了第一步。如今,人们正开始挖掘它颠覆根深蒂固交易体系的潜力——这些体系依赖有限的直接沟通和交易能力。这将使小农户受益,最终惠及所有利益相关方。安全支付和建立信用的能力,是保障小农户财务安全的重要因素;它们能够增强财务自主性,并激励农民继续选择可持续的耕作方式:生产者、消费者和地球都将从中受益。
世界经济论坛早期创新倡议 UpLink 正在赋能并加速以使命为导向的创业者,而他们对于实现净零排放、自然向好和公平的未来至关重要。要了解更多信息并加入 UpLink 社区,点击此处。