央行数字货币能否成为通往更广泛金融包容的桥梁?还是会加深数字鸿沟?答案并不简单。
我们谨慎乐观地认为,经过精心设计的央行数字货币可以提供一种新的支付工具,兼具现金、数字支付和加密货币的最佳特性。
要取得成功,需要认真设计央行数字货币的中介生态系统,并配套提供自我托管和强有力隐私保护等选项。
过去一年,一个由比尔及梅琳达·盖茨基金会资助的跨学科研究团队(成员包括麻省理工学院数字货币倡议、Maiden Labs、弗吉尼亚大学,以及印度、印度尼西亚、尼日利亚和墨西哥的13个研究团队)考察了现有支付技术在哪些方面未能服务社会中最脆弱的群体,以及央行数字货币(CBDC)能否填补这一空白。
功能可供性(affordance)指用户能够利用某项技术做些什么,以及该对象或平台所允许和限制的活动类型。我们发现,要使央行数字货币产生实际作用,它不能仅仅复制现有体系的功能可供性。相反,央行数字货币为以公共利益为导向重新设计这些特性提供了契机。
我们的研究于1月12日发布,确定了中介数字资金与现金之间存在差异的五种功能可供性。现金或许是现有最具包容性的支付媒介,央行官员和央行数字货币设计者应当予以考虑。
1. 谁能够保管资金?
2. 谁能够获取该货币,以及收发资金需要满足哪些条件?
3. 资金结算的速度有多快,以及终局性如何,撤销交易的流程又是什么?
4. 交易会留下何种数据痕迹,谁能够访问这些数据?
5. 远程交易,尤其是跨境交易,如何运作?
关于保管的思考
以一项差异化的功能可供性——保管为例。任何人都可以使用现金,但数字支付需要与中介机构(即资金保管人)开立用户账户。两种支付形式各有优劣。
中介机构使资金能够以电子方式转移,这对数字时代参与经济活动至关重要。它们有助于保障用户资金免遭盗窃,并提供实用服务。但这需要信任中介机构,不仅要求其保持偿付能力,还要求其妥善管理交易、持续提供服务,并在出现问题时提供救济。中介机构的费用可能高昂且难以预测。
相比之下,持有现金可能十分不便,有时甚至具有危险性。但对于那些资金极少或在经济中地位薄弱的人而言,持有现金能够提供他们急需的控制力与确定性。
比特币等去中心化加密货币的经验在此具有借鉴意义。
首先,这些技术成功地将保管(由谁控制用于转移资金的加密密钥来决定)与交易执行和结算层(通常由去中心化网络中维护账本的计算机网络管理)分离开来。这或许是数字支付中独有的、能够实现自我托管的特性。
其次,加密货币社群中流传着一句流行语:“不是你的密钥,就不是你的币。”其含义是,除非一个人控制与其加密货币相关联的私钥,否则他并不真正拥有该加密货币。
许多加密货币交易所及其他中介机构采用托管模式,但也有一些服务允许用户在不托管客户资产的情况下进行加密货币交易和买卖。由于加密货币交易所和中介机构曾遭遇严重的欺诈、攻击和资不抵债等问题,许多精明的用户选择将资金保存在自己的钱包中,或使用能够让他们自行掌控私钥的服务。
央行数字货币的设计者如何在借鉴去中心化加密货币的创新成果和经验教训的同时,又能利用国家发行货币所具有的稳定性及其他优势?
存在多种选项,从保留传统的保管中介角色,到允许终端用户自行托管央行数字货币,不一而足。
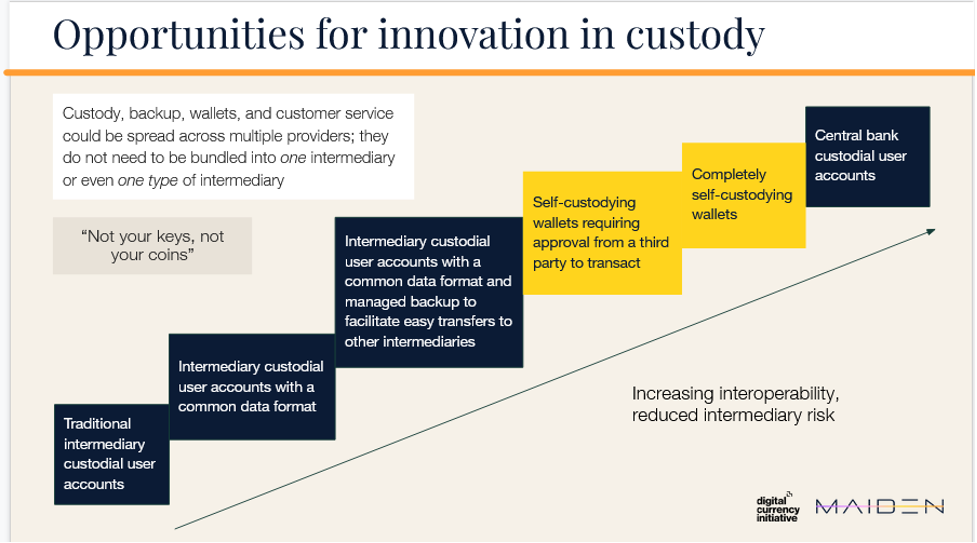
需要牢记的是,自我托管伴随着风险:资金可能被盗或丢失,而且交易完成后通常无法获得任何形式的救济。网络安全管理难度很大,许多用户可能并不愿意承担完全自我托管的风险。我们不应强制他们这样做,但在向用户提供自我托管选项时,应考虑何时此举能够提升整体的尊严与福祉。
除保管之外,我们所研究的每一项货币功能可供性同样开启了一片新的领域,其中涉及诸多问题、风险与机遇。
展望未来
重新设计货币获取机制的利害关系重大。因此,仍有许多令人振奋的领域有待未来研究,包括社会技术与用户研究、系统设计、安全与隐私,以及央行数字货币与现有解决方案相比的经济学研究。在探讨这些议题时,我们必须始终自问:新的金融技术是否增强了贫困和弱势群体的自决权与能动性。要使货币技术实现公共利益,我们必须在实现包容性的同时,兼顾公共福祉的其他维度。


