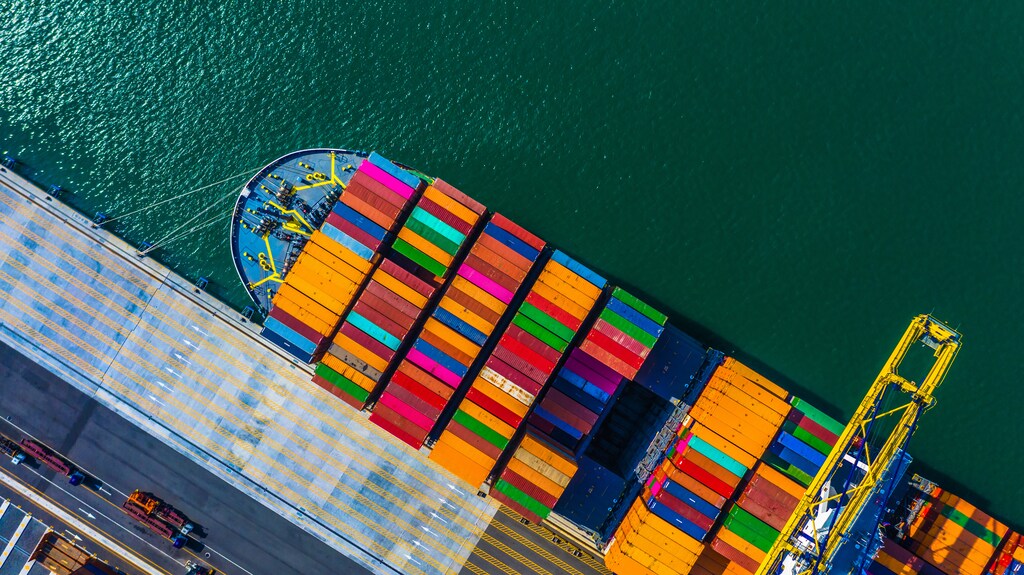
那些因船用燃料油释放有害废气而同时污染海洋和空气的船舶,正面临越来越不利的舆论风向。
世界经济论坛先行者联盟利用集体采购力量,推动实现净零转型所必需技术的规模化应用。
包括马士基在内的先行者承诺购买新型双燃料集装箱船,但整个行业仍需采取更多行动。
全球贸易货物需求的不断增长,似乎将使到本世纪中叶海运货运量增至三倍,而该行业目前已占全球温室气体(GHG)排放量的近3%。该行业迫切需要采用未来燃料组合(包括绿色甲醇和氨),以彻底消除其气候影响。先行者正在引领如何实现这一目标。
航运业不常成为新闻头条,因此直到出现问题时,我们对该行业的依赖程度才得到充分认识。当“Ever Given”号,这艘全球最大的集装箱船之一于2021年3月在沙尘暴中卡在苏伊士运河,它对国际供应链造成的干扰提醒我们全球经济对航运业的依赖程度。全球贸易商品中高达90%通过海运运输,鉴于世界对这些商品的旺盛需求,预计到2050年海运贸易量将增至三倍。
不过,尽管海运相比其他替代方式仍是更为环保的货物运输形式,但它正与气候目标背道而驰。大型船舶为在全球范围内航行而燃烧的船用燃料油,是所有化石燃料中污染最严重的一种。据统计,截至2018年,船舶每年消耗约3亿吨这种重质燃料油,并向大气中排放10.76亿吨温室气体。这一排放量占根据国际海事组织(IMO)的数据,占全球人为排放量的2.9%。
在石油产品仍为全部航运的99%提供动力的情况下,使该行业转型并规划通往全面脱碳的路线,现已成为全球交通运输行业面临的最紧迫任务之一。鉴于典型船舶的服役寿命为20年或更长,现在就是行动的时候。
绿色甲醇是可规模化且已具备市场条件的清洁航运燃料
好消息是,短期和中期内已有低碳技术和燃料可用于为大型船舶提供动力,包括绿色甲醇、氨和氢的绿色版本。电池电力也是较小船舶的一种选择。但让我们先来看看“电子甲醇”(e-methanol),因为它为航运业脱碳提供了一条可行的短期路径。
绿色电子甲醇并非采用传统的甲醇生产方式(以天然气为原料),而是将以可再生电力制取的绿色氢气与从生物质工业烟道中捕集的二氧化碳相结合进行生产。其成果是一种碳中性燃料,可用于内燃机,且在市场上易于获得。电子甲醇还有其他优势。作为一种液体,它便于安全操作,可利用已知的(部分港口已有的)基础设施进行储存或“加注”。船舶可以像现在一样使用加油驳船进行加注。

绿色氨在中期有望成为零碳航运燃料。其能量密度与甲醇相近,而其生产过程使用零碳氢气,以氮气作为氢分子的载体,氮气可轻易从空气中提取,因此从长期来看生产成本更低。然而氨是一种剧毒、易燃且具有腐蚀性的化学品,会对人类和水生生物构成严重风险,一旦发生泄漏。这使其装卸和加注极具挑战性。虽然首批能够燃烧氨的发动机应可在2024年前就绪,但能够以氨为燃料运行的首艘大型船舶不太可能在2029年前投入运营,而(正如下文所述)这对航运业2030年的目标而言为时已晚。
目标固然重要,但必须有人率先行动
航运运营者面临的挑战是,以使其在商业上可行的价格确保充足的绿色燃料供应。与此同时,燃料生产商面临的挑战是获得足够的预付订单,以便筹集新建碳中性燃料生产设施所需的资金。产量越高,价格就会越低。这一情形在低碳转型中并不陌生:供需之间的舞步需要有人拥有勇气率先步入舞池。
世界经济论坛先行者联盟(FMC)是一项全球性倡议,旨在鼓励包括航运业在内的难以减排行业中的私营部门参与者率先行动,向零排放燃料生产商和创业者发出所需的需求信号,以推动产能扩张。FMC要求其货运承运方成员承诺到2030年,至少使远洋航运的5%采用零排放燃料提供动力;其货主成员的相应目标是,国际贸易货物运输量的10%采用零排放燃料运输,并在2040年前提升至100%。

马士基是全球最大的航运公司之一,也是FMC成员,已在该行业迈出了重要的率先一步。在对绿色甲醇的发展抱有浓厚兴趣之后,马士基已下定决心,下达了价值数十亿美元的订单,订造19艘新型“双燃料”远洋集装箱船,这些船舶设计为可使用电子甲醇或普通燃料油运行。这些船舶将自2023年起陆续交付,届时较小的支线船将率先投入运营,规模为16,000至17,000标准箱的大型集装箱船将于2024年后陆续到港。一旦全部船舶使用绿色甲醇,每年将减少约230万吨二氧化碳排放。总部位于丹麦的马士基并非唯一进军甲醇动力船舶领域的承运商。其他承运商也已下达新造船订单,订造可使用甲醇航行的船舶,其中包括中远海运(Cosco)和达飞轮船(CMA-CGM)。
需求激增,供应可能难以跟上步伐。仅马士基一家公司,到2030年就需要500万吨绿色甲醇,才能为其新型双燃料船舶清洁地提供动力。在全球六大洲寻找供应商之后,该公司决定投资一系列自有的全球战略合作伙伴关系,以扩大绿色甲醇产能。这些合作伙伴关系涵盖初创企业、成熟生产商及政府,地域从南北美洲延伸至中国、埃及和西班牙,还包括马士基在日德兰半岛的本土阵地。迄今为止,该公司已签署合作协议,力争确保超过150万吨的采购协议供应量,因此仍有很长的路要走。
是时候让主要航运参与者加入脱碳船队了
绿色航运燃料的预期需求似乎将带来巨大机遇。要使全球航运业脱碳,需要相当于目前全球可再生能源全部产量的能源来替代化石燃料的使用。该Getting to Zero Coalition(零排放联盟),于2019年与世界经济论坛及全球海事论坛作为合作伙伴共同发起,致力于解决到2030年在远洋贸易航线上运营的零排放船舶实现商业化这一关键问题。该联盟旨在通过广泛的行业行动和更新的政策框架,使该行业走上通往零排放的道路。燃料生产既是关键问题与挑战,也是世界许多地区的机遇。
若干位于战略位置的全球南方国家具备良好条件,可扩大清洁氢基航运燃料的生产。该P4G Getting to Zero Coalition(P4G零排放联盟)已确定了具体商业机会:南非位于主要海上航运线沿线;墨西哥拥有超过100个大西洋和太平洋沿岸港口;印度尼西亚临近穿越马六甲海峡和巽他海峡的繁忙航线。
马士基的目标是到2040年实现整个业务的净零排放,这向市场发出了明确的需求信号。为实现这一目标,该公司设定了近期目标,包括:整个船队使用25%的绿色燃料;每运输一个集装箱的排放量较2020年减少50%;以及仅订购可使用绿色燃料运营的新造船舶的原则。所有这些目标的截止期限均为2030年。
计算成本并控制绿色溢价
当然,率先行动也存在风险。马士基的双燃料船舶建造成本比传统船舶高10%至12%。目前,绿色甲醇的成本是化石燃料基船用燃料油的数倍。马士基可能已与约150万吨绿色甲醇达成合作,但如果价格合适,它本可以签下更多。
温室气体定价与全球燃料标准相结合,可推动产能扩张,并使绿色燃料更具成本竞争力。虽然消费品公司可能愿意支付绿色溢价以转运其货物,但它们所使用的集装箱船仅占全球海运交通的约五分之一。说服其他类型的航运承运方(例如原油油轮)为燃料支付更高费用可能更难,因为它们面临的社会压力比集装箱行业的客户要小。
欧盟排放交易体系(ETS)目前正在修订,以适用于海运排放,这将有助于在绿色燃料与传统燃料之间营造更公平的竞争环境,尽管仅限于区域层面。拟议方案将使ETS适用于欧盟港口之间航程的全部排放,并覆盖欧盟与非欧盟目的地之间航程50%的排放。
与此同时,拜登总统的《通胀削减法案》,该法案于2022年8月通过,为制氢生产引入了一些重要的税收抵免,这将降低依赖绿色氢气生产的燃料(如电子甲醇)的价格。虽然美国的这一举措并未得到普遍欢迎,但希望它或能促使各国政府展开一场“向上竞争”,积极营造有利于低碳转型的环境,而非采取不利的保护主义措施。
区域性措施可作为垫脚石,并表明监管具有切实影响,但像航运业这样的全球性行业需要全球统一的竞争环境,使该行业中的所有企业能够在平等条件下竞争。实现这一目标的关键一步是修订国际海事组织(IMO)的温室气体战略,该战略目前正在谈判中,截止期限为2023年夏季。
舆论风向正在转向反对污染船舶
然而,需要明确的是:我们不能允许成本或监管方面的短期逆风使整个海运货运价值链偏离其长期必须遵循的航向。利害攸关,风险极高。对于货运承运方和货主而言,发出需求信号是首要任务。长期采购协议是前进的方向,它提供三赢局面:为承运方提供未来燃料价格的确定性,为生产商提供未来供应量的确定性,并为投资者提供市场可行性的确定性。
那些因船用燃料油释放有害废气而同时污染海洋和空气的船舶,正面临越来越不利的舆论风向。客户和员工都将不再接受货物在全球运输过程中所排放的温室气体。从亚马逊到沃尔玛,面向消费者的品牌都设定了基于科学的目标,涵盖其范围3(Scope 3)供应链排放。投资者也设定了雄心勃勃的气候目标。来自世界各地的越来越多的企业正对零排放运输表现出兴趣。它们都需要解决方案来实现其雄心,而通过协助提供这些解决方案,航运业可以与其客户和股东建立更牢固的关系。这不仅是对地球负责的正确之举,也是正确的商业决策。
Jonathan Walter和Andrew Alcorta为本文做出了贡献。




